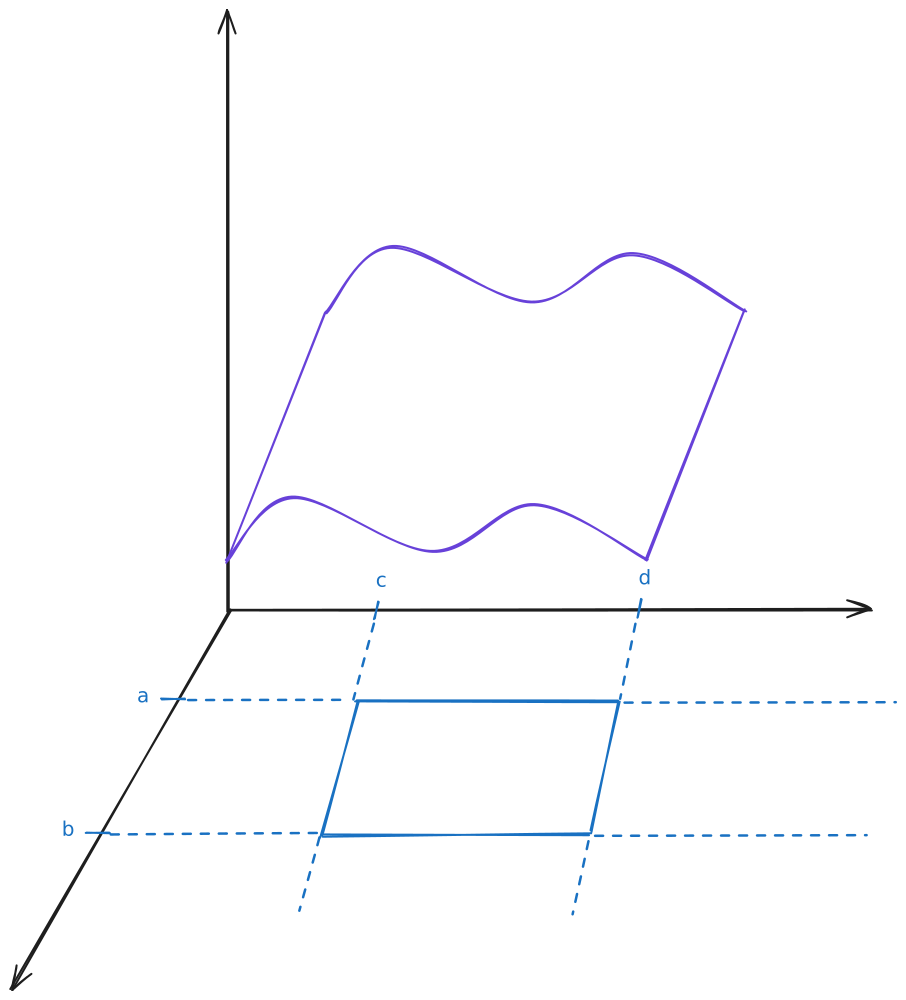
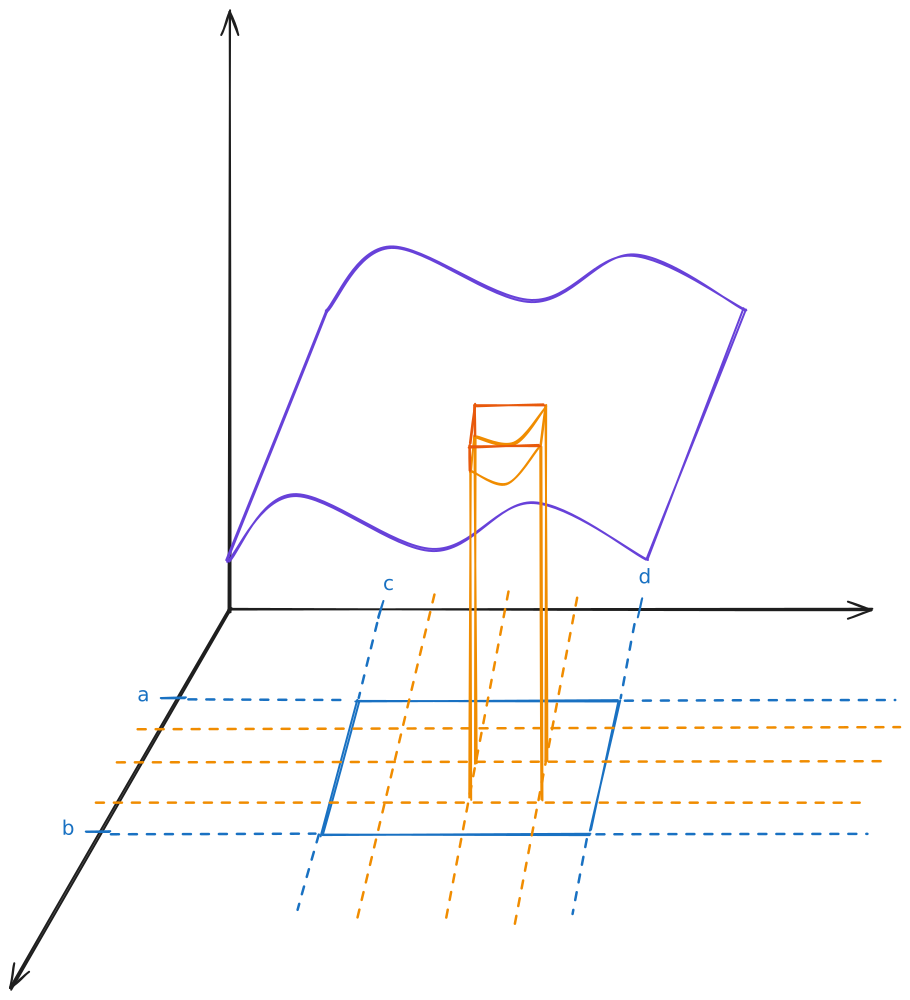
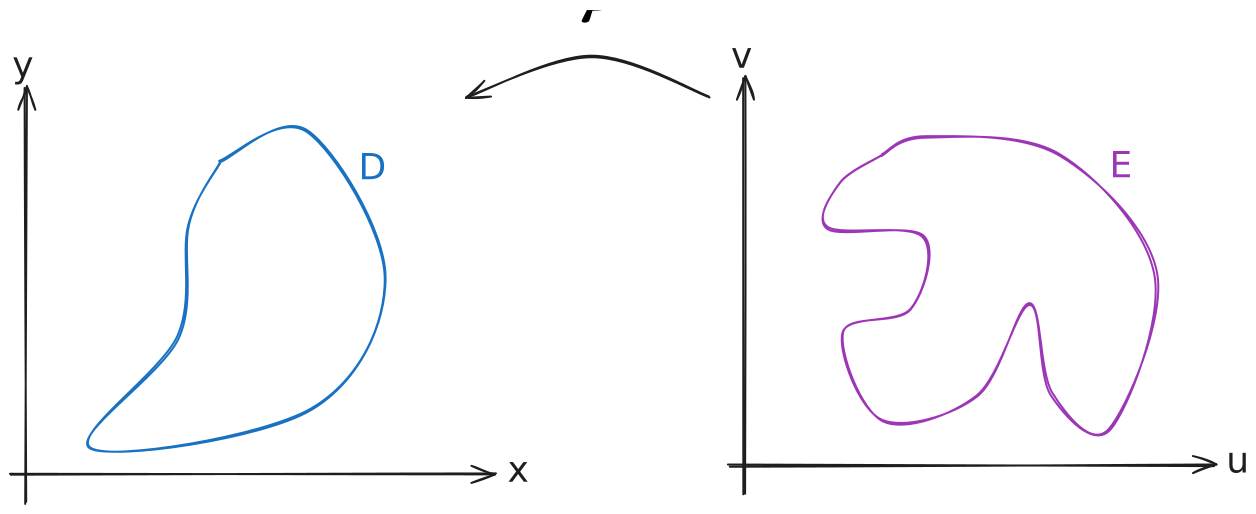
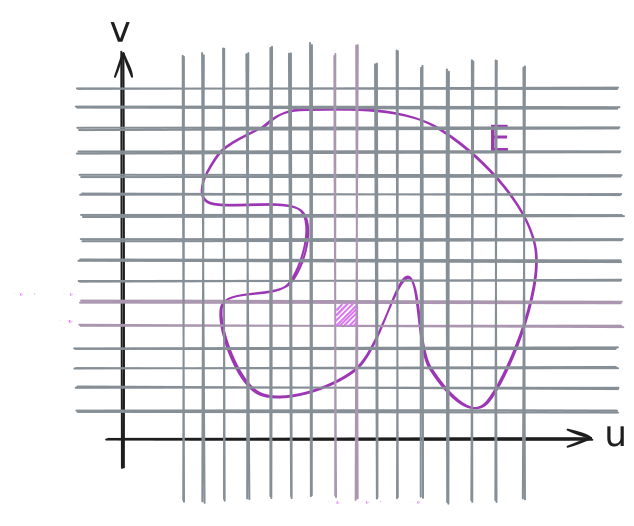
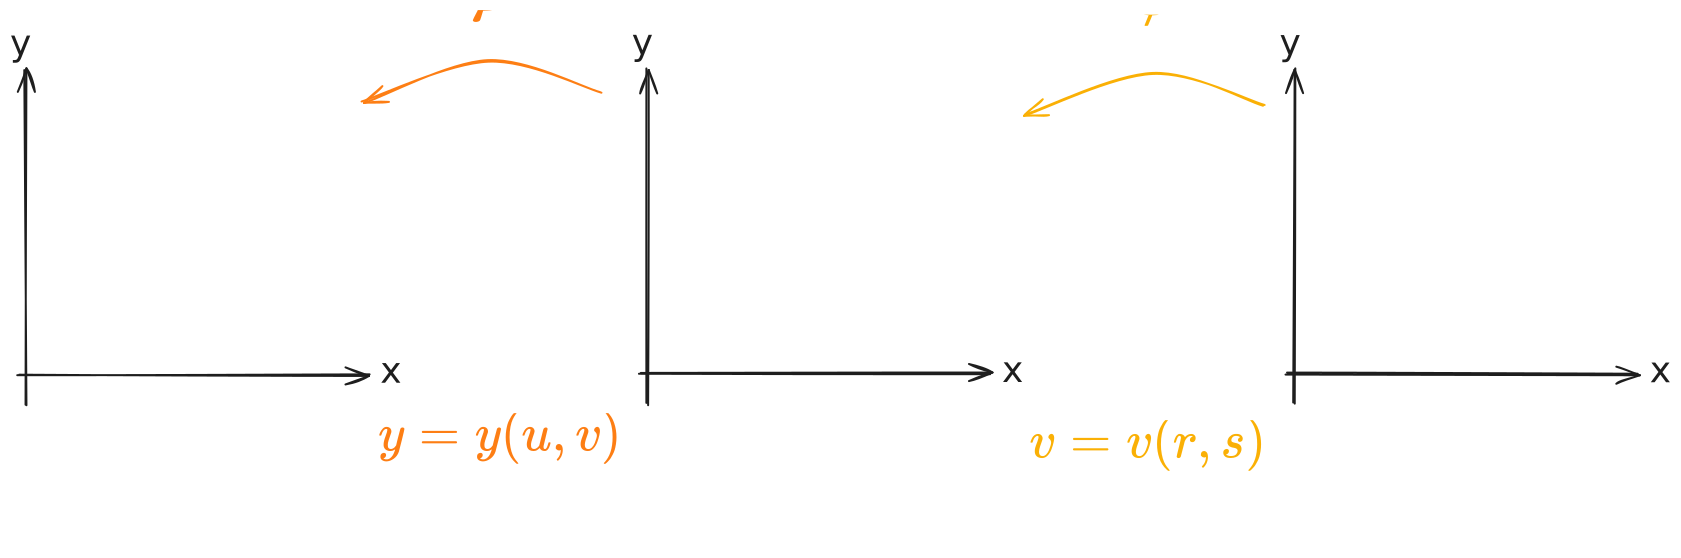נזכר במה שעשינו באינטגרל במשתנה יחיד , מעבר לשני משתנים יהיה מעט מעניין ומעבר ל-n n n R 2 \mathbb{R}^2 R 2 R n \mathbb{R}^n R n
בונים אינטגרל
מתחילים מהבסיס
נניח תחילה כי D = [ a , b ] × [ c , d ] D=[a,b]\times[c,d] D = [ a , b ] × [ c , d ] f ( x , y ) f(x,y) f ( x , y ) D D D
תהי f f f חסומה על [ a , b ] × [ c , d ] [a,b]\times [c,d] [ a , b ] × [ c , d ] חלוקה של [ a , b ] × [ c , d ] [a,b]\times[c,d] [ a , b ] × [ c , d ]
P = { a = x 0 < x 1 < x 2 < ⋯ < x n = b , c = y 0 < y 1 < ⋯ < y n = d } P=\left\{ a=x_{0}<x_{1}<x_{2}<\dots<x_{n}=b, c=y_{0}<y_{1}<\dots<y_{n}=d \right\} P = { a = x 0 < x 1 < x 2 < ⋯ < x n = b , c = y 0 < y 1 < ⋯ < y n = d } נסמן: Δ x i = x i − x i − 1 \Delta x_{i}=x_{i}-x_{i-1} Δ x i = x i − x i − 1 Δ y i = y i − y i − 1 \Delta y_{i}=y_{i}-y_{i-1} Δ y i = y i − y i − 1
R i j = { ( x , y ) ∣ x i − 1 ≤ x ≤ x i , y i − 1 ≤ y ≤ y i } R_{ij}=\left\{ (x,y)\; |\; x_{i-1}\leq x\leq x_{i},\; y_{i-1}\leq y\leq y_{i} \right\} R ij = { ( x , y ) ∣ x i − 1 ≤ x ≤ x i , y i − 1 ≤ y ≤ y i } שטח R i j R_{ij} R ij Δ x i Δ y i \Delta x_{i}\Delta y_{i} Δ x i Δ y i
M i j = sup R i j { f ( x , y ) } m i j = inf R i j { f ( x , y ) } \begin{matrix}
M_{ij}=\underset{R_{ij}}{\sup}\left\{ f(x,y) \right\} \\
m_{ij}=\underset{R_{ij}}{\inf}\left\{ f(x,y) \right\}
\end{matrix} M ij = R ij sup { f ( x , y ) } m ij = R ij inf { f ( x , y ) }
תהי P P P פרמטר החלוקה הינו: λ ( P ) = max i , j { Δ x i , Δ y i } \lambda(P)=\underset{i,j}{\max}\left\{ \Delta x_{i},\Delta y_{i} \right\} λ ( P ) = i , j max { Δ x i , Δ y i }
מגדירים את פרמטר החלוקה גם:
λ ( P ) = max i , j { d ( p , q ) ∣ p , q ∈ R i j } \lambda(P)=\underset{i,j}{\max}\left\{ d(p,q)\; |\; p,q \in R_{ij} \right\} λ ( P ) = i , j max { d ( p , q ) ∣ p , q ∈ R ij }
סכום דרבו עליון יהא:
U ( P , f ) = ∑ i = 1 n ∑ j = 1 m M i j Δ x i Δ y j U(P,f)=\sum_{i=1}^n\sum_{j=1}^m M_{ij}\Delta x_{i}\Delta y_{j} U ( P , f ) = i = 1 ∑ n j = 1 ∑ m M ij Δ x i Δ y j סכום דרבו תחתון יהא:
L ( P , f ) = ∑ i = 1 n ∑ j = 1 m m i j Δ x i Δ y j L(P,f)=\sum_{i=1}^n\sum_{j=1}^m m_{ij}\Delta x_{i}\Delta y_{j} L ( P , f ) = i = 1 ∑ n j = 1 ∑ m m ij Δ x i Δ y j
למתקדמים מדי פעם רושמים:
∑ i = 1 n ∑ j = 1 n ∑ k = 1 ℓ ∑ s = 1 r M i j k s Δ x i Δ y j Δ z k Δ w s = ∑ M i j k s Δ x i Δ y j Δ z k Δ w s \sum_{i=1}^n\sum_{j=1}^n\sum_{k=1}^\ell \sum_{s=1}^r M_{ijks}\Delta x_{i}\Delta y_{j}\Delta z_{k}\Delta w_{s}=\sum M_{ijks}\Delta x_{i}\Delta y_{j}\Delta z_{k}\Delta w_{s} i = 1 ∑ n j = 1 ∑ n k = 1 ∑ ℓ s = 1 ∑ r M ijk s Δ x i Δ y j Δ z k Δ w s = ∑ M ijk s Δ x i Δ y j Δ z k Δ w s
תהי P P P [ a , b ] × [ c , d ] [a,b]\times[c,d] [ a , b ] × [ c , d ] f f f s i ∈ [ x i − 1 , x i ] , t j ∈ [ y j − 1 , y j ] s_{i}\in[x_{i-1},x_{i}],\;t_{j}\in[y_{j-1},y_{j}] s i ∈ [ x i − 1 , x i ] , t j ∈ [ y j − 1 , y j ] 1 ≤ i , j ≤ n 1\leq i,j\leq n 1 ≤ i , j ≤ n
∑ i ∑ j f ( s i , t j ) Δ x i Δ y j \sum_{i}\sum_{j} f(s_{i},t_{j})\Delta x_{i}\Delta y_{j} i ∑ j ∑ f ( s i , t j ) Δ x i Δ y j נקרא סכום רימן שמתאים לחלוקה, לבחירה ול-f f f
לכל P P P U ( P ) ≥ L ( P ) U(P)\geq L(P) U ( P ) ≥ L ( P )
הוכחה:
ברור \R{\text{ברור}} ברור ∎
תהי f f f D D D f f f
sup P L ( P , f ) = inf P U ( P , f ) \underset{P}{\sup}L(P,f)=\underset{P}{\inf}U(P,f) P sup L ( P , f ) = P inf U ( P , f )
לכל ε > 0 \epsilon>0 ε > 0 P P P U ( P ) − L ( P ) < ε U(P)-L(P)<\epsilon U ( P ) − L ( P ) < ε
לכל ε > 0 \epsilon>0 ε > 0 δ > 0 \delta>0 δ > 0 P P P λ ( P ) < δ \lambda(P)<\delta λ ( P ) < δ U ( P ) − L ( P ) < ε U(P)-L(P)<\epsilon U ( P ) − L ( P ) < ε
אם f f f
∬ D f ( x , y ) d x d y \iint_{D}f(x,y)dxdy D ∬ f ( x , y ) d x d y
זה עובד גם בהרבה משתנים:
∫ ∫ ∫ ∫ f ( x , y , z , w ) d x d y d z d w \iiiint f(x,y,z,w)dxdydzdw ∫ ∫ ∫ ∫ f ( x , y , z , w ) d x d y d z d w באופן יותר כללי:
∫ D f ( x ‾ ) d x ‾ \int_{D} f(\ \underline{x}\ )d\underline{x} D ∫ f ( x ) d x כאשר x ‾ ∈ R n \underline{x}\in \mathbb{R}^n x ∈ R n
משפט (הגדרה שקולה לאינטגרביליות)
קיים I I I ε > 0 \epsilon>0 ε > 0 δ > 0 \delta>0 δ > 0 P P P λ ( P ) < δ \lambda(P)<\delta λ ( P ) < δ
∣ ∑ i = 1 n ∑ j = 1 m f ( s i , t j ) Δ x i Δ y i − I ∣ < ε \left| \sum_{i=1}^n\sum_{j=1}^m f(s_{i},t_{j})\Delta x_{i}\Delta y_{i}-I \right|<\epsilon i = 1 ∑ n j = 1 ∑ m f ( s i , t j ) Δ x i Δ y i − I < ε לכל בחירה של x i − 1 ≤ s i ≤ x i x_{i-1}\leq s_{i}\leq x_{i} x i − 1 ≤ s i ≤ x i y j − 1 ≤ t j ≤ y i y_{j-1}\leq t_{j}\leq y_{i} y j − 1 ≤ t j ≤ y i
נפרדים מהמלבן
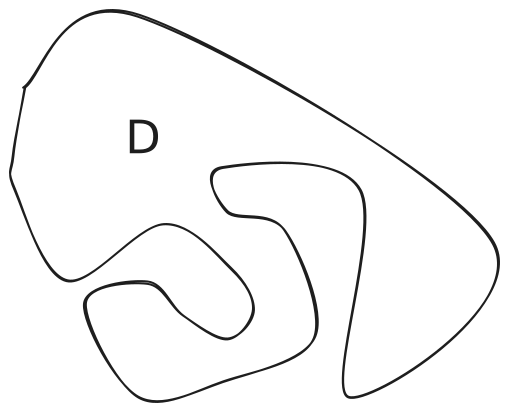
תחום בעל שטח
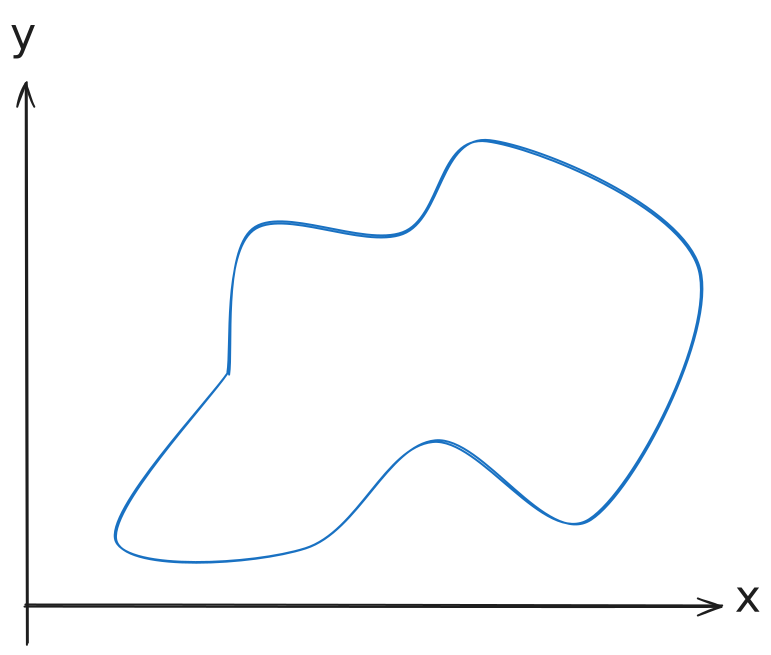
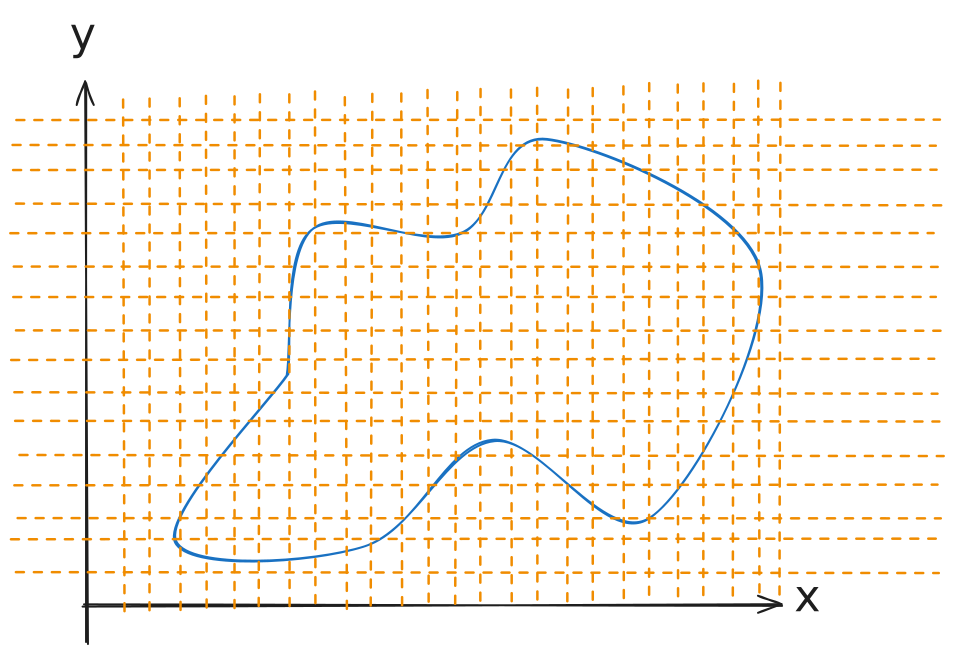
נסתכל על תחום כלשהו כללי ונרצה עדיין לבצע את אותו הרעיון של חלוקה ועידונים וכדומה.
S 1 ( D , P ) = D סכום שטחי המלבנים המוכלים לגמרי ב - S_{1}(D,P)=D\R{\text{סכום שטחי המלבנים המוכלים לגמרי ב - }} S 1 ( D , P ) = D סכום שטחי המלבנים המוכלים לגמרי ב - S 2 ( D , P ) = D סכום שטחי המלבנים שנחתכים עם S_{2}(D,P)=D\R{\text{סכום שטחי המלבנים שנחתכים עם }} S 2 ( D , P ) = D סכום שטחי המלבנים שנחתכים עם אזי, לכל חלוקה מתקיים S 2 ( D , P ) ≥ S 1 ( D , P ) S_{2}(D,P)\geq S_{1}(D,P) S 2 ( D , P ) ≥ S 1 ( D , P ) inf P S 2 ( D , P ) ≥ sup P S 1 ( D , P ) \underset{P}{\inf}S_{2}(D,P)\geq \underset{P}{\sup}S_{1}(D,P) P inf S 2 ( D , P ) ≥ P sup S 1 ( D , P )
יהי D ⊆ R 2 D \subseteq \mathbb{R}^2 D ⊆ R 2 P P P D D D D D D תחום בעל שטח עם מתקיים sup P S 1 ( D , P ) = inf P S 2 ( D , P ) \underset{P}{\sup}S_{1}(D,P)=\underset{P}{\inf}S_{2}(D,P) P sup S 1 ( D , P ) = P inf S 2 ( D , P )
התנאי הנ"ל מתקיים ⟺ \iff ⟺ ε > 0 \epsilon>0 ε > 0 P P P S 2 ( D ) − S 1 ( D ) < ε S_{2}(D)-S_{1}(D)<\epsilon S 2 ( D ) − S 1 ( D ) < ε ⟺ \iff\;\;\;\;\;\;\;\;\;\;\;\!\qquad\qquad ⟺ ε > 0 \epsilon>0 ε > 0 ∂ D \partial D ∂ D ε \epsilon ε ∂ D ⟺ \partial D\iff\;\;\;\;\;\;\;\;\;\;\;\!\qquad\qquad ∂ D ⟺ בעלת שטח 0 0 0 .
הגדרה 9 (קבוצה בעת שטח
0 0 0 )
תהי A ⊆ R 2 A \subseteq \mathbb{R}^2 A ⊆ R 2 A A A בעלת שטח 0 0 0 אם קיים כיסוי של A A A ε \epsilon ε ε > 0 \epsilon>0 ε > 0
אם השפה של D D D ∂ D \partial D ∂ D 0 0 0 D D D
D = { ( x , y ) x , y ∈ Q ∩ [ 0 , 1 ] } D=\left\{ \begin{array}{c|c}
(x,y) & x,y \in \mathbb{Q} \cap[0,1]
\end{array} \right\} D = { ( x , y ) x , y ∈ Q ∩ [ 0 , 1 ] } ∂ D = [ 0 , 1 ] × [ 0 , 1 ] \partial D=[0,1]\times[0,1] ∂ D = [ 0 , 1 ] × [ 0 , 1 ] השפה של D D D 0 0 0 1 1 1 D D D
אינטגרביליות על תחום בעל שטח
הגדרה 10 (אינטגרל על תחום בעל שטח)
יהי D ⊆ R 2 D \subseteq \mathbb{R}^2 D ⊆ R 2 קומפקטי ובעל שטח ותהי f ( x , y ) f(x,y) f ( x , y ) D D D A A A D D D f ~ ( x , y ) = { f ( x , y ) ( x , y ) ∈ D 0 ( x , y ) ∈ A ∖ D \tilde{f}(x,y)=\begin{cases}f(x,y) & (x,y)\in D\\ 0 & (x,y)\in A \setminus D\end{cases} f ~ ( x , y ) = { f ( x , y ) 0 ( x , y ) ∈ D ( x , y ) ∈ A ∖ D
∬ D f ( x , y ) d x d y = ∬ A f ~ ( x , y ) d x d y \iint_{D}f(x,y)dxdy=\iint_{A}\tilde{f}(x,y)dxdy D ∬ f ( x , y ) d x d y = A ∬ f ~ ( x , y ) d x d y בתנאי שאגף ימין קיים.
צריך להוכיח כי ההגדרה "מוגדרת היטב \R{\text{מוגדרת היטב}} מוגדרת היטב A A A
ספוילר: כדי לחשב אינטגרל כפול משתמשים במשפט פוביני (אחד אחר מהמשפט פוביני הקודם ): אם D = [ a , b ] × [ c , d ] D=[a,b]\times[c,d] D = [ a , b ] × [ c , d ] f f f D D D ∬ D f ( x , y ) d x d y = ∫ a b ( ∫ c d f ( x , y ) d y ) d x \iint_{D}f(x,y)dxdy=\int_{a}^b\left( \int_{c}^d f(x,y)dy \right)dx D ∬ f ( x , y ) d x d y = a ∫ b ( c ∫ d f ( x , y ) d y ) d x
נניח f ( x , y ) = x y f(x,y)=xy f ( x , y ) = x y D = [ 1 , 2 ] × [ π 4 , π 3 ] D=[1,2]\times\left[ \frac{\pi}{4}, \frac{\pi}{3} \right] D = [ 1 , 2 ] × [ 4 π , 3 π ]
∬ D f ( x , y ) d x d y = ∫ 1 2 ( ∫ π 4 π 3 x y d y ) d x = ↓ N L ∫ 1 2 ( x y 2 2 ∣ y = π 4 y = π 3 ) d x = ∫ 1 2 ( π 2 9 − π 2 16 ) x 2 d x = \iint_{D}f(x,y)dxdy=\int_{1}^2 \left( \int_{\frac{\pi}{4}}^{\frac{\pi}{3}} xydy \right)dx \underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=} \int_{1}^2 \left( \left. \frac{xy^2}{2} \right\vert_{y=\frac{\pi}{4}}^{y=\frac{\pi}{3}} \right)dx=\int_{1}^2 \left( \frac{\pi^2}{9}-\frac{\pi^2}{16} \right) \frac{x}{2} dx= D ∬ f ( x , y ) d x d y = 1 ∫ 2 4 π ∫ 3 π x y d y d x ↓ N L = 1 ∫ 2 ( 2 x y 2 y = 4 π y = 3 π ) d x = 1 ∫ 2 ( 9 π 2 − 16 π 2 ) 2 x d x = = 1 2 ( π 2 9 − π 2 16 ) x 2 2 ∣ 1 2 = ⋯ = 7 π 2 192 =\left.\frac{1}{2}\left( \frac{\pi^2}{9}-\frac{\pi^2}{16} \right) \frac{x^2}{2}\right\vert_{1}^2=\dots = \frac{7\pi^2}{192} = 2 1 ( 9 π 2 − 16 π 2 ) 2 x 2 1 2 = ⋯ = 192 7 π 2 תכונות וחישוב אינטגרלים כפולים
משפט (תכונות ה-
∬ D \iint_{D} D ∬ )
אם f f f D D D f f f D D D
(קורס נפרד, פונקציות ממשיות) f f f ⟺ \iff ⟺ f f f 0 0 0
ליניאריות: אם f , g f,g f , g D D D α ∈ R \alpha \in \mathbb{R} α ∈ R f + g f+g f + g α f \alpha f α f ∬ D ( f + g ) = ∬ D f + ∬ D g , ∬ D α f = α ∬ D f \iint_{D}(f+g)=\iint_{D}f+\iint_{D}g, \quad \iint_{D}\alpha f=\alpha \iint_{D}f D ∬ ( f + g ) = D ∬ f + D ∬ g , D ∬ α f = α D ∬ f מונוטוניות: אם f ( x , y ) ≤ g ( x , y ) f(x,y)\leq g(x,y) f ( x , y ) ≤ g ( x , y ) ( x , y ) ∈ D (x,y)\in D ( x , y ) ∈ D ∬ D f ≤ ∬ D g \iint_{D}f\leq \iint_{D}g D ∬ f ≤ D ∬ g (הערה ) אין משמעות ל-f ( x , y ) f(x,y) f ( x , y )
f , g f,g f , g f ⋅ g ⟸ f\cdot g\impliedby f ⋅ g ⟸ f f f ∣ f ∣ ⟸ |f|\impliedby ∣ f ∣ ⟸ ∣ ∬ D f ∣ ≤ ∬ D ∣ f ∣ \left| \iint_{D}f \right|\leq \iint_{D}|f| D ∬ f ≤ D ∬ ∣ f ∣ אי שוויון המשולש האינטגרלי )f f f m ⋅ S ( D ) ≤ ∬ D f ≤ M ⋅ S ( D ) ⟸ m\cdot S(D)\leq\iint_{D}f\leq M\cdot S(D)\impliedby m ⋅ S ( D ) ≤ D ∬ f ≤ M ⋅ S ( D ) ⟸ m , M m,M m , M f f f ערך הביניים האינטגרלי: אם f f f D D D ∬ D f ( x , y ) d x d y = f ( x 0 , y 0 ) S ( D ) \iint_{D}f(x,y)dxdy=f(x_{0},y_{0})S(D) D ∬ f ( x , y ) d x d y = f ( x 0 , y 0 ) S ( D ) ( x 0 , y 0 ) ∈ D (x_{0},y_{0})\in D ( x 0 , y 0 ) ∈ D אדיטיביות: אם D = D 1 ∪ D 2 D=D_{1}\cup D_{2} D = D 1 ∪ D 2 D 1 ∩ D 2 D_{1}\cap D_{2} D 1 ∩ D 2 0 0 0 ∬ D f = ∬ D 1 f + ∬ D 2 f \iint_{D}f=\iint_{D_{1}}f+\iint_{D_{2}}f D ∬ f = D 1 ∬ f + D 2 ∬ f
ההוכחות מאוד דומות להוכחות ממשתנה יחיד (אחלה תרגיל )
תהי f : R 2 → R f:\mathbb{R}^2\to R f : R 2 → R D ⊂ R 2 D \subset \mathbb{R}^2 D ⊂ R 2 R R R L ( f , P ) ≤ R ≤ U ( f , P ) L(f,P)\leq R\leq U(f,P) L ( f , P ) ≤ R ≤ U ( f , P ) P P P R = ∬ D f \displaystyle R=\iint_{D}f R = D ∬ f
הוכחה: P P P L ( f , P ) ≤ R ≤ U ( f , P ) L(f,P)\leq R\leq U(f,P) L ( f , P ) ≤ R ≤ U ( f , P ) − U ( P , f ) ≤ − ∬ D f ≤ − L ( P , f ) ⟸ L ( f , P ) ≤ ∬ D f ≤ U ( f , P ) \displaystyle-U(P,f)\leq -\iint_{D}f\leq-L(P,f)\impliedby L(f,P)\leq \iint_{D}f\leq U(f,P) − U ( P , f ) ≤ − D ∬ f ≤ − L ( P , f ) ⟸ L ( f , P ) ≤ D ∬ f ≤ U ( f , P ) L ( f , P ) − U ( f , P ) ≤ R − ∬ D f ≤ U ( f , P ) − L ( f , P ) \displaystyle L(f,P)-U(f,P)\leq R-\iint_{D}f\leq U(f,P)-L(f,P) L ( f , P ) − U ( f , P ) ≤ R − D ∬ f ≤ U ( f , P ) − L ( f , P ) ∣ R − ∬ D f ∣ ≤ U ( f , P ) − L ( f , P ) \displaystyle\left| R-\iint_{D}f \right|\leq U(f,P)-L(f,P) R − D ∬ f ≤ U ( f , P ) − L ( f , P ) f f f ε > 0 \epsilon>0 ε > 0 P ε P_{\epsilon} P ε U ( f , P ) − L ( f , P ) < ε U(f,P)-L(f,P)<\epsilon U ( f , P ) − L ( f , P ) < ε
∣ R − ∬ D f ∣ ≤ U ( f , P ε ) − L ( f , P ε ) < ε \left| R-\iint_{D}f \right|\leq U(f,P_{\epsilon})-L(f,P_{\epsilon})<\epsilon R − D ∬ f ≤ U ( f , P ε ) − L ( f , P ε ) < ε לכן, מכיוון שזה מתקיים לכל ε \epsilon ε R = ∬ D f R=\displaystyle \iint_{D}f R = D ∬ f ∎
תהי f : R n → R f:\mathbb{R}^n\to \mathbb{R} f : R n → R D = [ a 1 , b 1 ] × [ a 2 , b 2 ] × ⋯ × [ a n , b n ] D=[a_{1},b_{1}]\times[a_{2},b_{2}]\times\dots \times [a_{n},b_{n}] D = [ a 1 , b 1 ] × [ a 2 , b 2 ] × ⋯ × [ a n , b n ] F ( x 1 , x 2 … , x ^ i , … , x n ) = ∫ a i b i f ( x ‾ ) d x i F(x_{1},x_{2}\dots,\hat{x}_{i},\dots,x_{n})\displaystyle=\int_{a_{i}}^{b_{i}}f(\underline{x})dx_{i} F ( x 1 , x 2 … , x ^ i , … , x n ) = a i ∫ b i f ( x ) d x i [ a i + 1 , b i + 1 ] × ⋯ × [ a n , b n ] [a_{i+1},b_{i+1}]\times\dots \times[a_{n},b_{n}] [ a i + 1 , b i + 1 ] × ⋯ × [ a n , b n ] 1 ≤ i < n 1\leq i<n 1 ≤ i < n
∫ D f ( x ‾ ) d x ‾ = ∫ a n b n ( ∫ a n − 1 b n − 1 ( … ( ∫ a 1 a n f ( x ‾ ) d x 1 ) ) d x n − 1 ) d x n \int_{D} f(\underline{x})d\underline{x}=\int_{a_{n}}^{b_{n}} \left( \int_{a_{n-1}}^{b_{n-1}}\left( \dots\left( \int_{a_{1}}^{a_{n}} f(\underline{x})dx_{1} \right) \right) dx_{n-1}\right)dx_{n} D ∫ f ( x ) d x = a n ∫ b n a n − 1 ∫ b n − 1 … a 1 ∫ a n f ( x ) d x 1 d x n − 1 d x n
אם f f f
הוכחה: (ב-R 2 \mathbb{R}^2 R 2 { x i } i = 0 m \left\{ x_{i} \right\}_{i=0}^m { x i } i = 0 m [ a , b ] [a,b] [ a , b ] { y j } j = 0 n \left\{ y_{j} \right\}_{j=0}^n { y j } j = 0 n [ c , d ] [c,d] [ c , d ] j j j y ∈ [ y j − 1 , y j ] y \in[y_{j-1},y_{j}] y ∈ [ y j − 1 , y j ] m i j ≤ f ( x , y ) ≤ M i j m_{ij}\leq f(x,y)\leq M_{ij} m ij ≤ f ( x , y ) ≤ M ij ( x , y ) ∈ R i j (x,y)\in R_{ij} ( x , y ) ∈ R ij
m i j Δ x i ≤ ∫ x i − 1 x i f ( x , y ) d x ≤ M i j Δ x i m_{ij}\Delta x_{i}\leq \int_{x_{i-1}}^{x_{i}} f(x,y)dx\leq M_{ij}\Delta x_{i} m ij Δ x i ≤ x i − 1 ∫ x i f ( x , y ) d x ≤ M ij Δ x i זה מתקיים לכל i i i i i i
∑ i = 1 m m i j Δ x i ≤ ∫ a b f ( x , y ) d x ≤ ∑ i = 1 m M i j Δ x i \sum_{i=1}^m m_{ij}\Delta x_{i}\leq \int_{a}^b f(x,y)dx\leq \sum_{i=1}^m M_{ij}\Delta x_{i} i = 1 ∑ m m ij Δ x i ≤ a ∫ b f ( x , y ) d x ≤ i = 1 ∑ m M ij Δ x i
נשים לב כי השורה האחרונה בעצם אומרת שקיימים שני מספרים A , B ∈ R A,B \in \mathbb{R} A , B ∈ R
A ≤ F ( y ) ≤ B A\leq F(y)\leq B A ≤ F ( y ) ≤ B זה מתקיים לכל y ∈ [ y j − 1 , y j ] y \in[y_{j-1},y_{j}] y ∈ [ y j − 1 , y j ]
( ∑ i = 1 n m i j Δ x i ) ⋅ Δ y j ≤ ∫ y j − 1 y j F ( y ) d y ≤ ( ∑ i = 1 n M i j Δ x i ) ⋅ Δ y j \left( \sum_{i=1}^n m_{ij}\Delta x_{i} \right)\cdot \Delta y_{j}\leq \int_{y_{j-1}}^{y_{j}} F(y)dy\leq \left( \sum_{i=1}^n M_{ij}\Delta x_{i} \right)\cdot \Delta y_{j} ( i = 1 ∑ n m ij Δ x i ) ⋅ Δ y j ≤ y j − 1 ∫ y j F ( y ) d y ≤ ( i = 1 ∑ n M ij Δ x i ) ⋅ Δ y j את זה נוכל לבצע לכל j j j j j j
L ( f , P ) = ∑ i = 1 m ∑ j = 1 n m i j Δ x i Δ y i ≤ ∫ c d F ( y ) d y ≤ ∑ i = 1 m ∑ j = 1 n M i j Δ x i Δ y i = U ( f , P ) L(f,P)=\sum_{i=1}^m \sum_{j=1}^n m_{ij}\Delta x_{i}\Delta y_{i}\leq \int_{c}^d F(y)dy\leq \sum_{i=1}^m \sum_{j=1}^n M_{ij}\Delta x_{i}\Delta y_{i}=U(f,P) L ( f , P ) = i = 1 ∑ m j = 1 ∑ n m ij Δ x i Δ y i ≤ c ∫ d F ( y ) d y ≤ i = 1 ∑ m j = 1 ∑ n M ij Δ x i Δ y i = U ( f , P ) זה נכון לכל P P P
∬ D f ( x , y ) d x d y = ∫ c d ( ∫ a b f ( x , y ) d x ) d y \iint_{D}f(x,y)dxdy=\int_{c}^d \left( \int_{a}^b f(x,y)dx \right)dy D ∬ f ( x , y ) d x d y = c ∫ d a ∫ b f ( x , y ) d x d y ∎
עד כה יש לנו כלי חזק לחישוב אינטגרלים במלבן. נרצה לעשות משהו דומה גם עבור תחומים כללים יותר.
הרחבה לפוביני
הגדרה 11 (תחום פשוט לפי
y y y )
יהיו ψ , φ : R → R \psi,\varphi:\mathbb{R}\to \mathbb{R} ψ , φ : R → R [ a , b ] [a,b] [ a , b ] { ( x , y ) a ≤ x ≤ b φ ( x ) ≤ y ≤ ψ ( x ) } \left\{ \begin{array}{c|c}(x,y) & \begin{matrix}a\leq x\leq b\\ \varphi(x)\leq y\leq \psi(x)\end{matrix}\end{array} \right\} { ( x , y ) a ≤ x ≤ b φ ( x ) ≤ y ≤ ψ ( x ) } תחום פשוט לפי y y y .
ההגדרה הדואלית בהחלט קיימת.
תהי f f f D D D a ≤ x ≤ b a\leq x\leq b a ≤ x ≤ b ∫ φ ( x ) ψ ( x ) f ( x , y ) d y \displaystyle\int_{\varphi(x)}^{\psi(x)}f(x,y)dy φ ( x ) ∫ ψ ( x ) f ( x , y ) d y
∬ D f ( x , y ) d x d y = ∫ a b ( ∫ φ ( x ) ψ ( x ) f ( x , y ) d y ) d x \iint_{D}f(x,y)dxdy=\int_{a}^b \left( \int_{\varphi(x)}^{\psi(x)} f(x,y)dy \right)dx D ∬ f ( x , y ) d x d y = a ∫ b φ ( x ) ∫ ψ ( x ) f ( x , y ) d y d x
f ( x , y ) = x 3 + y 3 D = { ( x , y ) 0 ≤ x ≤ 4 x 2 ≤ y ≤ x } f(x,y)=x^3+y^3 \qquad \qquad \qquad D=\left\{ \begin{array}{c|c}
(x,y) & \begin{matrix}
0\leq x\leq 4 \\
\frac{x}{2}\leq y\leq x
\end{matrix}
\end{array} \right\} f ( x , y ) = x 3 + y 3 D = { ( x , y ) 0 ≤ x ≤ 4 2 x ≤ y ≤ x } D D D y y y
∬ D f = ∫ 0 4 ( ∫ y = x 2 y = x ( x 3 + y 3 ) d y ) d x = ↓ N L ∫ 0 4 ( x 3 y + y 4 4 ∣ y = x 2 y = x ) d x = ∫ 0 4 ( x 4 + x 4 4 − x 4 2 − x 4 64 ) d x = ∫ 0 4 47 64 x 4 d x = 752 5 \begin{align*}
\iint_{D}f&=\int_{0}^4 \left( \int_{y=\frac{x}{2}}^{y=x} (x^3+y^3)dy \right)dx \underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=}\int_{0}^4\left( \left.x^3y+\frac{y^4}{4}\right\vert_{y=\frac{x}{2}}^{y=x} \right)dx \\
&=\int_{0}^4\left( x^4+\frac{x^4}{4}-\frac{x^4}{2}-\frac{x^4}{64} \right)dx=\int_{0}^4 \frac{47}{64}x^4dx=\frac{752}{5}
\end{align*} D ∬ f = 0 ∫ 4 y = 2 x ∫ y = x ( x 3 + y 3 ) d y d x ↓ N L = 0 ∫ 4 ( x 3 y + 4 y 4 y = 2 x y = x ) d x = 0 ∫ 4 ( x 4 + 4 x 4 − 2 x 4 − 64 x 4 ) d x = 0 ∫ 4 64 47 x 4 d x = 5 752 האם ניתן לפתור את התרגיל הזה לפי המשפט הדואלי? התשובה היא כן.
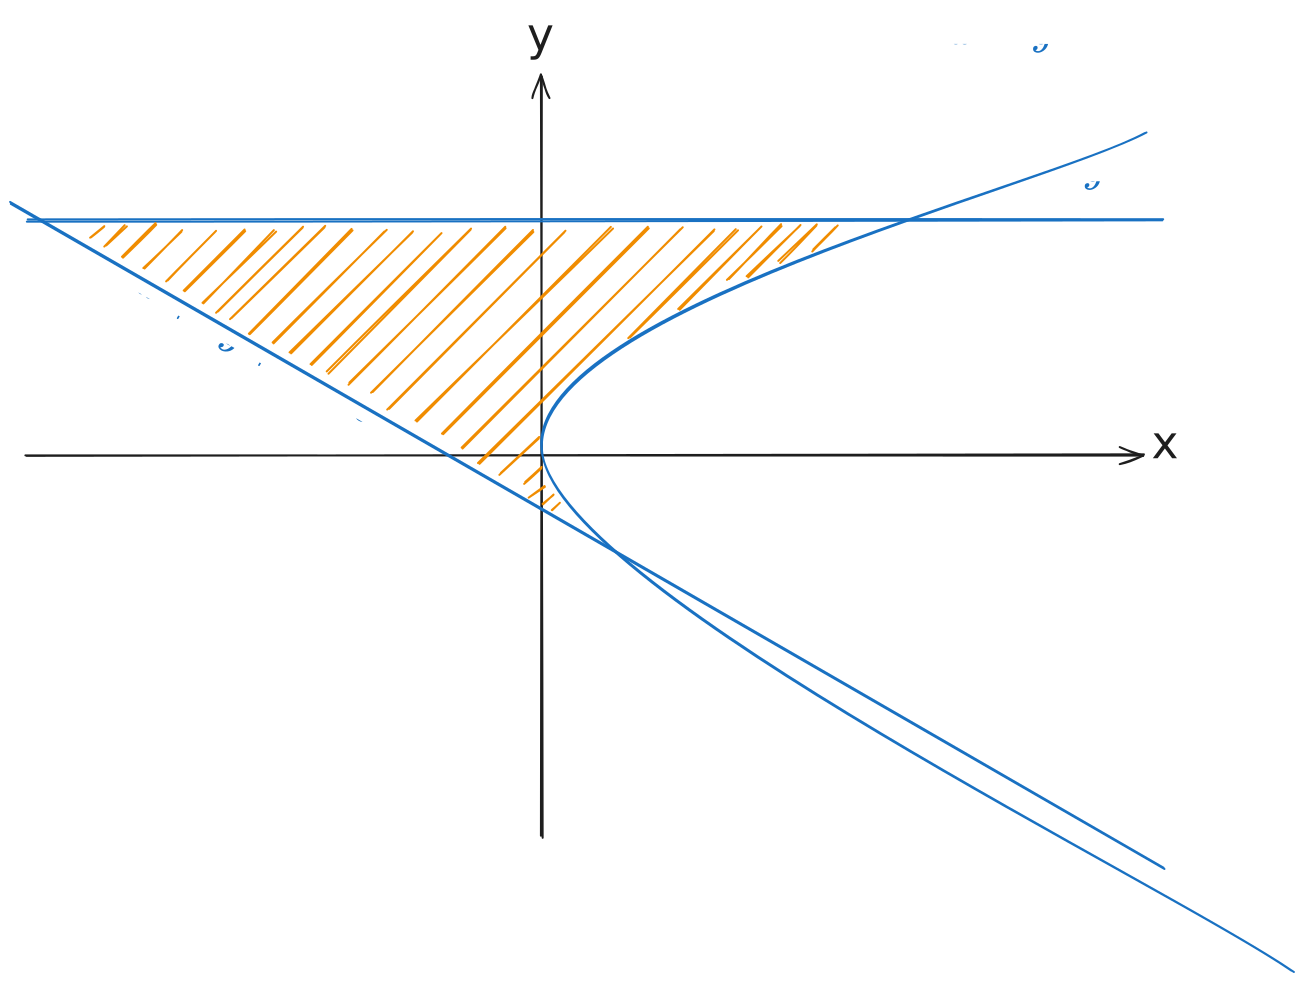
D D D x = y 2 , y = 1 , x + 2 y + 0 x=y^2,y=1,x+2y+0 x = y 2 , y = 1 , x + 2 y + 0 S ( D ) S(D) S ( D ) D D D y y y x x x 1 1 1 D D D 1 1 1 D D D
1 ⋅ S ( D ) = ∬ D 1 d x d y = ↓ פוביני ∫ − 1 1 ( ∫ x = − 2 y − 1 x = y 2 1 d x ) d y = ↓ N L ∫ − 1 1 ( y 2 + 2 y + 1 ) d y = ↓ N L ⋯ = 8 3 1\cdot S(D)=\iint_{D}1dxdy \underset{\begin{matrix}
\downarrow \\
\R{\text{פוביני}}
\end{matrix}}{=}\int_{-1}^{1}\left( \int_{x=-2y-1}^{x=y^2}1dx \right)dy \underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=}\int_{-1}^1(y^2+2y+1)dy\underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=}\dots=\frac{8}{3} 1 ⋅ S ( D ) = D ∬ 1 d x d y ↓ פוביני = − 1 ∫ 1 x = − 2 y − 1 ∫ x = y 2 1 d x d y ↓ N L = − 1 ∫ 1 ( y 2 + 2 y + 1 ) d y ↓ N L = ⋯ = 3 8 דוגמה ("זו אחת הדוגמות המגניבות של הקורס" - אביב צנזור)
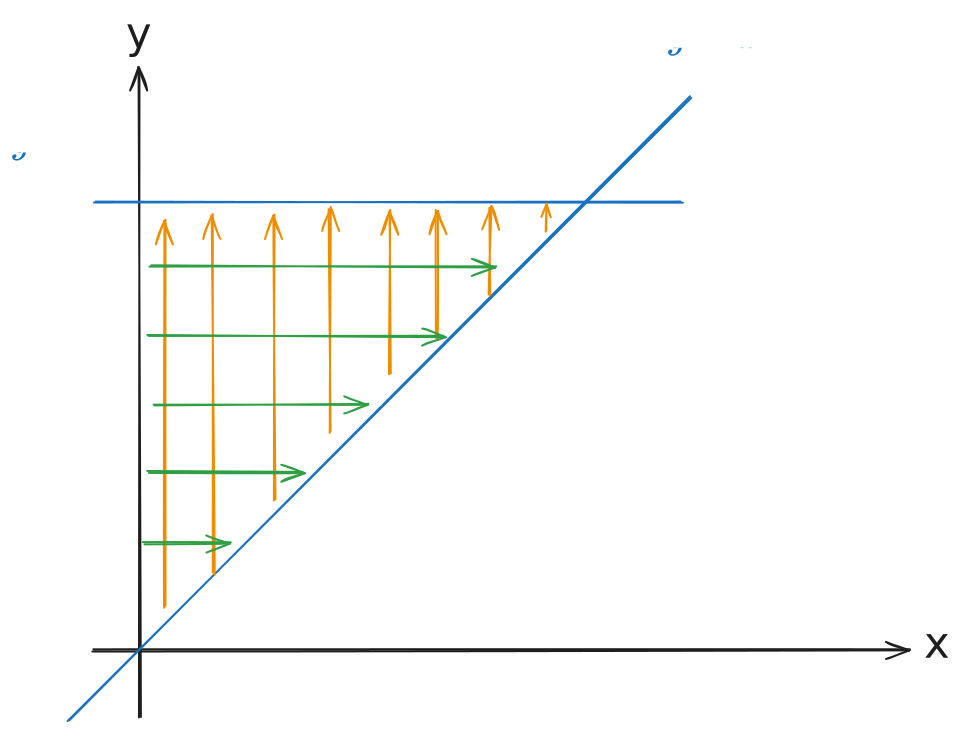
y y y
∬ D e − y 2 d x d x = ∫ 0 1 ( ∫ y = x y = 1 e − y 2 d y ) d x \iint_{D}e^{-y^2}dxdx=\int_{0}^1\left( \int_{y=x}^{y=1}e^{-y^2}dy \right)dx D ∬ e − y 2 d x d x = 0 ∫ 1 y = x ∫ y = 1 e − y 2 d y d x נשים לב כי אנו לא יכולים לחשב את האינטגרל הזה כי אין ל-e y 2 e^{y^2} e y 2 x x x
∬ D e − y 2 d x d y = ∫ 0 1 ( ∫ x = 0 x = y e − y 2 d x ) d y = ∫ 0 1 ( x e − y 2 ∣ x = 0 x = y ) d y = ∫ 0 1 y e − y 2 d y = − 1 2 e − y 2 ∣ 0 1 = − 1 2 ( e − 1 − 1 ) \iint_{D}e^{-y^2}dxdy\!=\!\!\!\int_{0}^1\!\!\left( \int_{x=0}^{x=y} \!\!e^{-y^2}dx \right)dy\!=\!\!\int_{0}^1\!\!\left(\left.\begin{matrix}
\\ \\
\end{matrix}xe^{-y^2}\right\vert_{x=0}^{x=y}\right)dy\!=\!\!\int_{0}^1 ye^{-y^2}dy=\left.-\frac{1}{2}e^{-y^2}\right\vert_{0}^1=-\frac{1}{2}(e^{-1}-1) D ∬ e − y 2 d x d y = 0 ∫ 1 x = 0 ∫ x = y e − y 2 d x d y = 0 ∫ 1 ( x e − y 2 x = 0 x = y ) d y = 0 ∫ 1 y e − y 2 d y = − 2 1 e − y 2 0 1 = − 2 1 ( e − 1 − 1 ) הוכחה של פוביני : c = min [ a , b ] φ ( x ) c=\underset{[a,b]}{\min}\varphi(x) c = [ a , b ] min φ ( x ) d = max [ a , b ] ψ ( x ) d=\underset{[a,b]}{\max}\psi(x) d = [ a , b ] max ψ ( x ) W W W φ , ψ \varphi,\psi φ , ψ R = [ a , b ] × [ c , d ] R=[a,b]\times[c,d] R = [ a , b ] × [ c , d ] g ( x , y ) = { f ( x , y ) ( x , y ) ∈ D 0 ( x , y ) ∈ R ∖ D g(x,y)=\begin{cases}f(x,y) & (x,y)\in D\\0 & (x,y)\in R \setminus D\end{cases} g ( x , y ) = { f ( x , y ) 0 ( x , y ) ∈ D ( x , y ) ∈ R ∖ D g g g R R R f f f ∬ R ∖ D g = 0 \iint_{R \setminus D}g=0 R ∖ D ∬ g = 0
∬ D f = ↓ הגדרה ∬ R g = ↓ פוביני במלבן ∫ a b ( ∫ c d g ( x , y ) d y ) d x = ∫ a b ( ∫ c φ ( x ) g + ∫ φ ( x ) ψ ( x ) g + ∫ ψ ( x ) d g ) d x \iint_{D}f \underset{\begin{matrix}
\downarrow \\
\R{\text{הגדרה}}
\end{matrix}}{=}\iint_{R} g \underset{\begin{matrix}
\downarrow \\
\R{\text{פוביני במלבן}}
\end{matrix}}{=}\int_{a}^b\left( \int_{c}^d g(x,y)dy \right)dx=\int_{a}^b \left( \int_{c}^{\varphi(x)}g+\int_{\varphi(x)}^{\psi(x)}g+\int_{\psi(x)}^d g \right)dx D ∬ f ↓ הגדרה = R ∬ g ↓ פוביני במלבן = a ∫ b c ∫ d g ( x , y ) d y d x = a ∫ b c ∫ φ ( x ) g + φ ( x ) ∫ ψ ( x ) g + ψ ( x ) ∫ d g d x לפי הגדרת g g g
∬ D f = ∫ a b ( 0 + ∫ φ ( x ) ψ ( x ) g ( x , y ) d y + 0 ) d x = ∫ a b ( ∫ φ ( x ) ψ ( x ) f ( x , y ) d y ) d x \iint_{D}f=\int_{a}^b \left( 0+\int_{\varphi(x)}^{\psi(x)}g(x,y)dy+0 \right)dx=\int_{a}^b \left( \int_{\varphi(x)}^{\psi(x)}f(x,y)dy \right)dx D ∬ f = a ∫ b 0 + φ ( x ) ∫ ψ ( x ) g ( x , y ) d y + 0 d x = a ∫ b φ ( x ) ∫ ψ ( x ) f ( x , y ) d y d x ∎
I = ∫ 0 1 ( ∫ 0 1 − 1 − y f ( x , y ) d x ) d y + ∫ 0 1 ( ∫ 1 + 1 − y 4 − y 2 f ( x , y ) d x ) d y + ∫ 1 2 ( ∫ 0 4 − y 2 f ( x , y ) d x ) d y I=\int_{0}^1 \left( \int_{0}^{1-\sqrt{ 1-y }}f(x,y)dx \right)dy+\int_{0}^1\left( \int_{1+\sqrt{ 1-y }}^{\sqrt{ 4-y^2 }}f(x,y)dx \right)dy+\int_{1}^2\left( \int_{0}^{\sqrt{ 4-y^2 }}f(x,y)dx \right)dy I = 0 ∫ 1 0 ∫ 1 − 1 − y f ( x , y ) d x d y + 0 ∫ 1 1 + 1 − y ∫ 4 − y 2 f ( x , y ) d x d y + 1 ∫ 2 0 ∫ 4 − y 2 f ( x , y ) d x d y א. ציירו את D D D I I I ∫ □ □ ( ∫ □ □ f d y ) d x \displaystyle \int_{\square}^{\square}\left( \int_{\square}^{\square}fdy \right)dx □ ∫ □ □ ∫ □ fd y d x S ( D ) S(D) S ( D )
החלפת משתנים
החלפת משתנים באינטגרל מסויים במשתנה יחיד:
∫ [ a , b ] f ( x ) d x = ∫ [ α , β ] f ( φ ( t ) ) φ ′ ( t ) d t = ∫ [ α , β ] f ( x ( t ) ) d x d t d t \int_{[a,b]}f(x)dx=\int_{[\alpha,\beta]}f(\varphi(t))\varphi'(t)dt=\int_{[\alpha,\beta]} f(x(t)) \frac{dx}{dt}dt [ a , b ] ∫ f ( x ) d x = [ α , β ] ∫ f ( φ ( t )) φ ′ ( t ) d t = [ α , β ] ∫ f ( x ( t )) d t d x d t נרצה כעת להבין מה יהיה המשפט עבור שני נחשים או n n n
∬ D f ( x , y ) d x d y = ∬ E f ( x ( u , v ) , y ( u , v ) ) ∂ ( x , y ) ∂ ( u , v ) d u d v \iint_{D} f(x,y)dxdy=\iint_{E} f(x(u,v),y(u,v)) \parder{(x,y)}{(u,v)} dudv D ∬ f ( x , y ) d x d y = E ∬ f ( x ( u , v ) , y ( u , v )) ∂ ( u , v ) ∂ ( x , y ) d u d v מה זה היצור הזה ∂ ( x , y ) ∂ ( u , v ) \parder{(x,y)}{(u,v)} ∂ ( u , v ) ∂ ( x , y )
משפט (החלפת משתנים(שיטת ההצבה) ב-
∬ \iint ∬ )
תהי f : R n → R f:\mathbb{R}^n\to \mathbb{R} f : R n → R D ⊆ R n D \subseteq \mathbb{R}^n D ⊆ R n u ‾ = ( u 1 u 2 ⋯ u n ) \underline{u}=\begin{pmatrix}u_{1} & u_{2} & \cdots & u_{n}\end{pmatrix} u = ( u 1 u 2 ⋯ u n ) x 1 ( u ‾ ) , x 2 ( u ‾ ) , … , x n ( u ‾ ) x_{1}(\underline{u}),\;x_{2}(\underline{u}),\dots,\;x_{n}(\underline{u}) x 1 ( u ) , x 2 ( u ) , … , x n ( u ) φ \varphi φ E E E u 1 , u 2 , … , u n u_{1},u_{2},\dots,u_{n} u 1 , u 2 , … , u n D D D x 1 , x 2 , … , x n x_{1},x_{2},\dots,x_{n} x 1 , x 2 , … , x n J = ∂ ( x 1 , x 2 , … , x n ) ∂ ( u 1 , u 2 , … , u n ) = ∣ ∂ x 1 ∂ u 1 ∂ x 1 ∂ u 2 … ∂ x 1 ∂ u n ∂ x 2 ∂ u 1 ∂ x 2 ∂ u 2 … ∂ x 2 ∂ u n ⋮ ⋮ ⋱ ⋮ ∂ x n ∂ u 1 ∂ x n ∂ u 2 ⋯ ∂ x n ∂ u n ∣ \displaystyle J=\parder{(x_{1},x_{2},\dots,x_{n})}{(u_{1},u_{2},\dots,u_{n})}=\begin{vmatrix}\parder{x_{1}}{u_{1}} & \parder{x_{1}}{u_{2}} & \dots & \parder{x_{1}}{u_{n}} \\ \parder{x_{2}}{u_{1}} & \parder{x_{2}}{u_{2}} & \dots & \parder{x_{2}}{u_{n}} \\ \vdots & \vdots & \ddots & \vdots \\ \parder{x_{n}}{u_{1}} & \parder{x_{n}}{u_{2}} & \cdots & \parder{x_{n}}{u_{n}}\end{vmatrix} J = ∂ ( u 1 , u 2 , … , u n ) ∂ ( x 1 , x 2 , … , x n ) = ∂ u 1 ∂ x 1 ∂ u 1 ∂ x 2 ⋮ ∂ u 1 ∂ x n ∂ u 2 ∂ x 1 ∂ u 2 ∂ x 2 ⋮ ∂ u 2 ∂ x n … … ⋱ ⋯ ∂ u n ∂ x 1 ∂ u n ∂ x 2 ⋮ ∂ u n ∂ x n יעקוביאן ) ונניח כי J ≠ 0 J\neq 0 J = 0 E E E
∫ D f ( x ‾ ) d x ‾ = ∫ E f ( x 1 ( u ‾ ) , x 2 ( u ‾ ) , … , x n ( u ‾ ) ) ∣ J ( u ‾ ) ∣ d u ‾ \int_{D}f(\underline{x})d\underline{x}=\int_{E}f(x_{1}(\underline{u}),x_{2}(\underline{u}),\dots,x_{n}(\underline{u}))|J(\underline{u})|d\underline{u} D ∫ f ( x ) d x = E ∫ f ( x 1 ( u ) , x 2 ( u ) , … , x n ( u )) ∣ J ( u ) ∣ d u
מספיק לדרוש J ≠ 0 J\neq 0 J = 0 φ \varphi φ
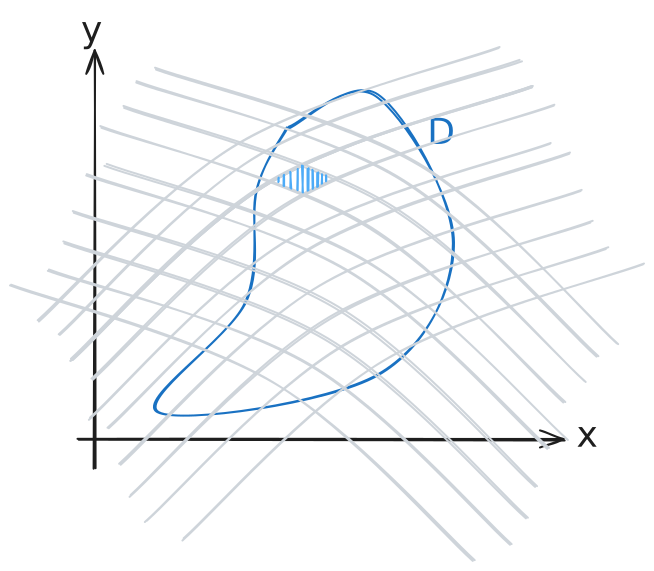
רעיון ההוכחה: (ההוכחה האמיתית באינפי 3) u v uv uv E E E x y xy x y D D D E E E [ u i , u i + Δ u i ] × [ v i , v i + Δ v i ] [u_{i},u_{i}+\Delta u_{i}]\times[v_{i},v_{i}+\Delta v_{i}] [ u i , u i + Δ u i ] × [ v i , v i + Δ v i ] φ \varphi φ
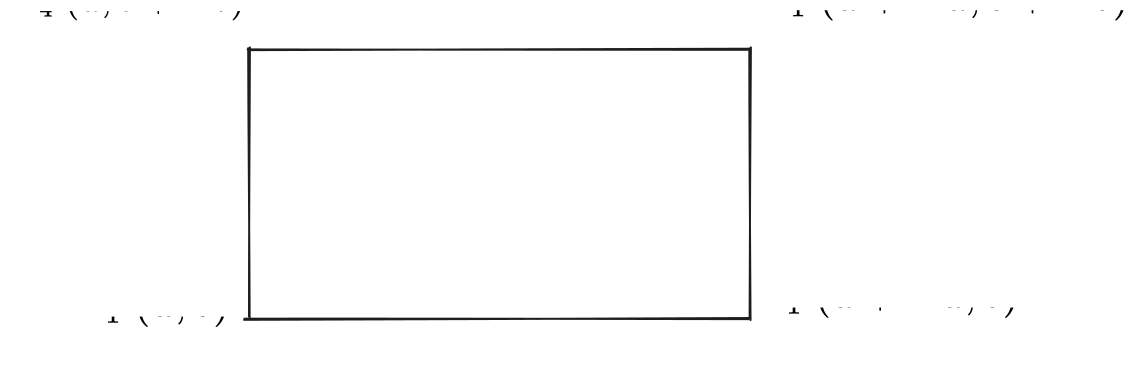
B 1 = ( x ( u , v ) , y ( u , v ) ) B 2 = ( x ( u + Δ u , v ) , y ( u + Δ u , v ) ) B 4 = ( x ( u , v + Δ v ) , y ( u , v + Δ v ) ) B_{1}=(x(u,v), y(u,v)) \qquad B_{2}=(x(u+\Delta u,v),y(u+\Delta u,v)) \qquad B_{4}=(x(u,v+\Delta v),y(u,v+\Delta v)) B 1 = ( x ( u , v ) , y ( u , v )) B 2 = ( x ( u + Δ u , v ) , y ( u + Δ u , v )) B 4 = ( x ( u , v + Δ v ) , y ( u , v + Δ v )) אנו נרצה להעריך את שטחה של המקבילית שכן לאחר מכן נרצה לחשב אינטגרל(נשים לב כי כרגע אין אפילו פונקציה, יש רק תחום הגדרה)
B 1 B 2 ‾ = ( x ( u + Δ u , v ) − x ( u , v ) , y ( u + Δ u , v ) − y ( u , v ) , 0 ) B 1 B 4 ‾ = ( x ( u , v + Δ v ) − x ( u , v ) , y ( u , v + Δ v ) − y ( u , v ) , 0 ) \begin{align*}
& \underline{B_{1}B_{2}}=(x(u+\Delta u,v)-x(u,v),\; y(u+\Delta u,v)-y(u,v),\; 0) \\
& \underline{B_{1}B_{4}}=(x(u,v+\Delta v)-x(u,v),\; y(u,v+\Delta v)-y(u,v),\; 0)
\end{align*} B 1 B 2 = ( x ( u + Δ u , v ) − x ( u , v ) , y ( u + Δ u , v ) − y ( u , v ) , 0 ) B 1 B 4 = ( x ( u , v + Δ v ) − x ( u , v ) , y ( u , v + Δ v ) − y ( u , v ) , 0 ) נשים לב כי זה מאוד קרוב להגדרת הנ"ח, באינפי 3 באמצעות הגדרות ומשפטים מדוייקים נגיע למצב כי:
B 1 B 2 ‾ ≈ ( ∂ x ∂ u ⋅ Δ u , ∂ y ∂ u ⋅ Δ u , 0 ) B 1 B 4 ‾ ≈ ( ∂ x ∂ v ⋅ Δ v , ∂ y ∂ v ⋅ Δ v , 0 ) \begin{align*}
\underline{B_{1}B_{2}} & \approx \left( \parder{x}{u}\cdot \Delta u,\;\; \parder{y}{u}\cdot \Delta u,\;\; 0 \right) \\
\underline{B_{1}B_{4}} & \approx \left(\parder{x}{v}\cdot\Delta v,\;\; \parder{y}{v}\cdot\Delta v,\;\; 0\right)
\end{align*} B 1 B 2 B 1 B 4 ≈ ( ∂ u ∂ x ⋅ Δ u , ∂ u ∂ y ⋅ Δ u , 0 ) ≈ ( ∂ v ∂ x ⋅ Δ v , ∂ v ∂ y ⋅ Δ v , 0 ) כעת נקח את שני אלו ונבצע עבורם מכפלה וקטורית על מנת לקבל בערך את שטח הכמעט מקבילית:
∣ B 1 B 2 ‾ × B 1 B 4 ‾ ∣ = ∣ ∣ i ^ j ^ k ^ ∂ x ∂ u Δ u ∂ y ∂ u Δ u 0 ∂ x ∂ v Δ v ∂ y ∂ v Δ v 0 ∣ ∣ = ∣ ( 0 , 0 , ∣ ∂ x ∂ u ∂ y ∂ u ∂ x ∂ v ∂ y ∂ v ∣ Δ u Δ v ) ∣ = ↓ ∣ A ∣ = ∣ A t ∣ ∣ J ∣ Δ u Δ v \left| \underline{B_{1}B_{2}}\times \underline{B_{1}B_{4}} \right|=| \begin{vmatrix}
\hat{i} & \hat{j} & \hat{k} \\
\displaystyle\parder{x}{u}\Delta u & \displaystyle \parder{y}{u}\Delta u & 0 \\
\displaystyle \parder{x}{v}\Delta v & \displaystyle \parder{y}{v}\Delta v & 0
\end{vmatrix} |=\left| \left(0,\;\;0,\;\; \begin{vmatrix}
\parder{x}{u} & \parder{y}{u} \\
\parder{x}{v} & \parder{y}{v}
\end{vmatrix}\Delta u\Delta v\right) \right| \underset{\begin{matrix}
\downarrow \\
|A|=|A^t|
\end{matrix}}{=}|J|\Delta u\Delta v B 1 B 2 × B 1 B 4 = ∣ i ^ ∂ u ∂ x Δ u ∂ v ∂ x Δ v j ^ ∂ u ∂ y Δ u ∂ v ∂ y Δ v k ^ 0 0 ∣ = ( 0 , 0 , ∂ u ∂ x ∂ v ∂ x ∂ u ∂ y ∂ v ∂ y Δ u Δ v ) ↓ ∣ A ∣ = ∣ A t ∣ = ∣ J ∣Δ u Δ v אז מה גילינו? ענינו על השאלה מהו שטחה של המקבילית - גילינו שהוא בערך היעקוביאן כפול Δ u Δ v \Delta u\Delta v Δ u Δ v
מלבנצ'יק ששטחו Δ u Δ v \Delta u\Delta v Δ u Δ v φ \varphi φ ∣ J ∣ Δ u Δ v |J|\Delta u\Delta v ∣ J ∣Δ u Δ v
הבנו מה עושה היעקוביאין: הוא מודד את השינוי בשטח של אלמנט השטח(המלבנצ'יק) בין המישורים השונים.S ( D ) S(D) S ( D )
∑ i = 1 m ∑ j = 1 n 1 ⋅ Δ x i Δ y j " → " ∬ D 1 d x d y = S ( D ) \sum_{i=1}^m \sum_{j=1}^n 1\cdot \Delta x_{i}\Delta y_{j}\;\; \text{"}\rarrowlim{\quad}\text{"}\;\; \iint_{D}1dxdy=S(D) i = 1 ∑ m j = 1 ∑ n 1 ⋅ Δ x i Δ y j " " D ∬ 1 d x d y = S ( D ) דרך אחרת לבצע זאת היא לקחת את החלוקה של E E E u v uv uv x y xy x y 1 1 1
∑ k = 1 s ∑ ℓ = 1 t 1 ⋅ ∣ J ∣ Δ u k Δ v k " → " ∬ E 1 ⋅ ∣ J ∣ d u d v = S ( D ) \sum_{k=1}^s \sum_{\ell=1}^t 1\cdot |J|\Delta u_{k}\Delta v_{k}\;\; \text{"}\rarrowlim{\quad}\text{"}\;\; \iint_{E} 1\cdot |J|dudv=S(D) k = 1 ∑ s ℓ = 1 ∑ t 1 ⋅ ∣ J ∣Δ u k Δ v k " " E ∬ 1 ⋅ ∣ J ∣ d u d v = S ( D ) נשים לב כי "קיבלנו ":
∬ D d x d y = ∬ E ∣ J ∣ d u d v \iint_{D}dxdy=\iint_{E}|J|dudv D ∬ d x d y = E ∬ ∣ J ∣ d u d v כעת נכניס לאירוע פונקציה f : R 2 → R f:\mathbb{R}^2\to \mathbb{R} f : R 2 → R
∑ i = 1 m ∑ j = 1 n f ( c i , e j ) Δ x i Δ y j " → " ∬ D f ( x , y ) d x d y \sum_{i=1}^m \sum_{j=1}^n f(c_{i},e_{j})\Delta x_{i}\Delta y_{j}\;\; \text{"}\rarrowlim{\quad}\text{"}\;\; \iint_{D}f(x,y)dxdy i = 1 ∑ m j = 1 ∑ n f ( c i , e j ) Δ x i Δ y j " " D ∬ f ( x , y ) d x d y נוכל גם כן באופן דומה לחשב את האינטגרל באמצעות החלוקה ב-E E E D D D
∑ k = 1 s ∑ ℓ = 1 t f ( x ( a k , b ℓ ) , y ( a k , b ℓ ) ) ∣ J ∣ Δ u k Δ v ℓ " → " ∬ E f ( x ( u , v ) , y ( u , v ) ) ∣ J ∣ d u d v \sum_{k=1}^s\sum_{\ell=1}^t f(x(a_{k},b_{\ell}),y(a_{k},b_{\ell}))|J|\Delta u_{k}\Delta v_{\ell}\;\; \text{"}\rarrowlim{\quad}\text{"}\;\; \iint_{E}f(x(u,v),y(u,v))|J|dudv k = 1 ∑ s ℓ = 1 ∑ t f ( x ( a k , b ℓ ) , y ( a k , b ℓ )) ∣ J ∣Δ u k Δ v ℓ " " E ∬ f ( x ( u , v ) , y ( u , v )) ∣ J ∣ d u d v זוהי ממש ממש לא הוכחה בסטנדרטים של היום, אלא זה רעיון ההוכחה - ובשביל לפרמל אותה צריך אפסילונאוטיקה הרבה יותר רצינית.
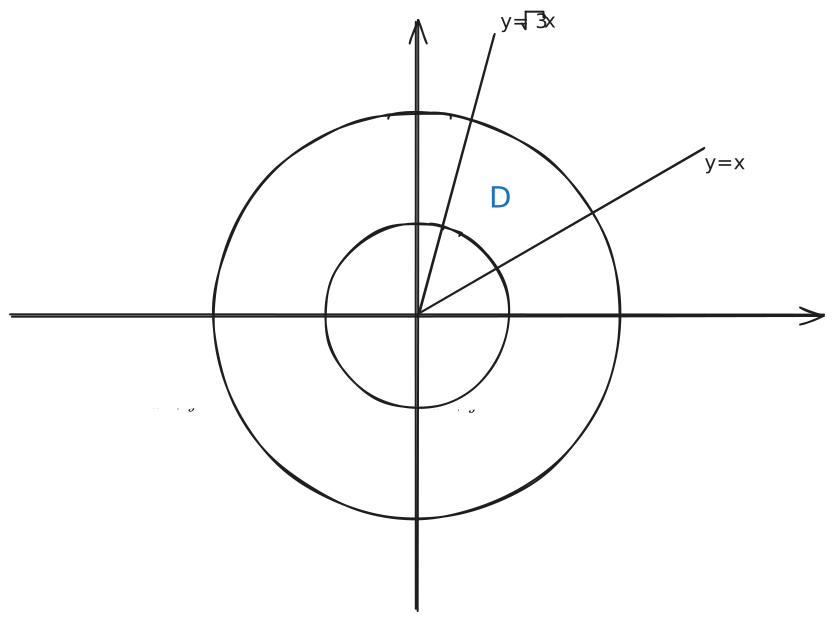
נסתכל על התחום:∬ D arctan y x d x d y \displaystyle\iint_{D}\arctan\frac{y}{x}dxdy D ∬ arctan x y d x d y r , θ r,\theta r , θ D D D [ 1 , 2 ] × [ π 4 , π 3 ] [1,2]\times\left[ \frac{\pi}{4}, \frac{\pi}{3} \right] [ 1 , 2 ] × [ 4 π , 3 π ]
∬ D arctan y x d x d y = ∬ E θ ∣ J ∣ d r d θ \iint_{D}\arctan \frac{y}{x}dxdy=\iint_{E} \theta |J| drd\theta D ∬ arctan x y d x d y = E ∬ θ ∣ J ∣ d r d θ x ( r , θ ) = r cos θ y ( r , θ ) = r sin θ x(r,\theta)=r\cos\theta \qquad \qquad y(r,\theta)=r\sin\theta x ( r , θ ) = r cos θ y ( r , θ ) = r sin θ עדיין בשביל האירוע הזה נדרש לחשב את היעקוביאן:
J = ∣ ∂ x ∂ r ∂ x ∂ θ ∂ y ∂ r ∂ y ∂ θ ∣ = ∣ cos θ − r sin θ sin θ r cos θ ∣ = r cos 2 θ + r sin 2 θ = r ( cos 2 + sin 2 ) = r J=\begin{vmatrix}
\parder{x}{r} & \parder{x}{\theta} \\
\parder{y}{r} & \parder{y}{\theta}
\end{vmatrix}=\begin{vmatrix}
\cos\theta & -r\sin\theta \\
\sin\theta & r\cos\theta
\end{vmatrix}=r\cos^2\theta+r\sin^2\theta=r(\cos^2+\sin^2)=r J = ∂ r ∂ x ∂ r ∂ y ∂ θ ∂ x ∂ θ ∂ y = cos θ sin θ − r sin θ r cos θ = r cos 2 θ + r sin 2 θ = r ( cos 2 + sin 2 ) = r ∬ D arctan y x d x d y = ∬ E θ r d r d θ = ↓ פוביני ∫ 1 2 ( ∫ π 4 π 3 r θ d θ ) d r = ⋯ = 7 π 2 192 \iint_{D}\arctan \frac{y}{x}dxdy=\iint_{E} \theta r drd\theta \underset{\begin{matrix}
\downarrow \\
\R{\text{פוביני}}
\end{matrix}}{=}\int_{1}^2\left( \int_{\frac{\pi}{4}}^{\frac{\pi}{3}} r\theta d\theta \right)dr=\dots=\frac{7\pi^2}{192} D ∬ arctan x y d x d y = E ∬ θ r d r d θ ↓ פוביני = 1 ∫ 2 4 π ∫ 3 π r θ d θ d r = ⋯ = 192 7 π 2
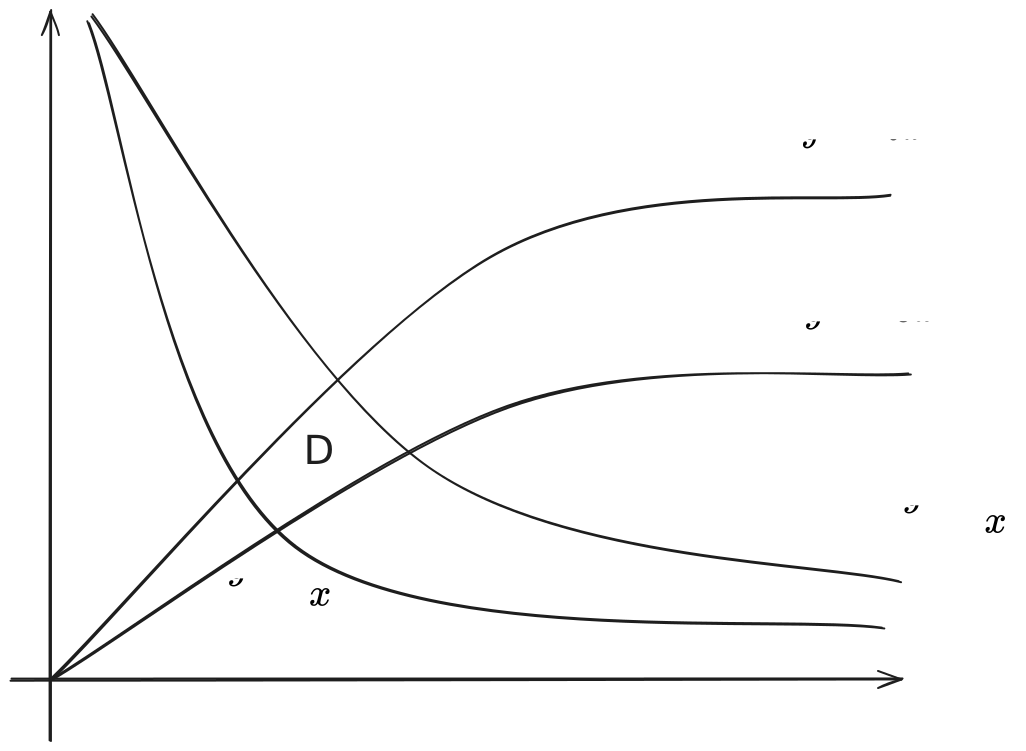
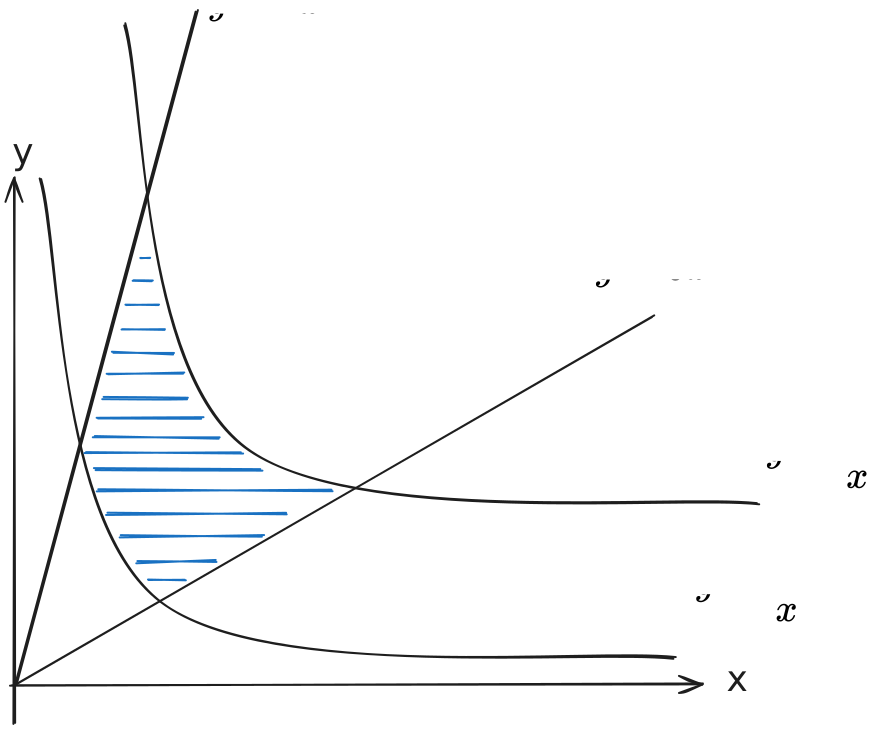
נרצה לחשב I = ∬ D x y d x d y I=\displaystyle\iint_{D}\sqrt{ xy }dxdy I = D ∬ x y d x d y D D D y = v x y=\frac{v}{x} y = x v y 2 = u x y^2=ux y 2 = ux u , v u,v u , v E = [ 3 , 6 ] × [ 4 , 9 ] E=[3,6]\times[4,9] E = [ 3 , 6 ] × [ 4 , 9 ]
y = v x ⟹ x = v y ⟹ y 2 = u x = u v y ⟹ y 3 = u v ⟹ y = u 1 3 v 1 3 ⟹ x = u − 1 3 v 2 3 y=\frac{v}{x}\implies x=\frac{v}{y} \implies y^2=ux=u \frac{v}{y}\implies y^3=uv \implies y=u^{\frac{1}{3}}v^{\frac{1}{3}}\implies x=u^{-\frac{1}{3}}v^{\frac{2}{3}} y = x v ⟹ x = y v ⟹ y 2 = ux = u y v ⟹ y 3 = uv ⟹ y = u 3 1 v 3 1 ⟹ x = u − 3 1 v 3 2 כעת נחשב את היעקוביאן:
J = ∣ − 1 3 u − 4 3 v 2 3 2 3 u − 1 3 v − 1 3 1 3 u − 2 3 v 1 3 1 3 u 1 3 v − 2 3 ∣ = − 1 9 1 u − 2 9 1 u = − 1 3 u J=\begin{vmatrix}
-\frac{1}{3}u^{-\frac{4}{3}}v^{\frac{2}{3}} & \frac{2}{3}u^{-\frac{1}{3}}v^{-\frac{1}{3}} \\
\frac{1}{3}u^{-\frac{2}{3}}v^{\frac{1}{3}} & \frac{1}{3}u^{\frac{1}{3}}v^{-\frac{2}{3}}
\end{vmatrix}=-\frac{1}{9} \frac{1}{u}-\frac{2}{9} \frac{1}{u}=-\frac{1}{3u} J = − 3 1 u − 3 4 v 3 2 3 1 u − 3 2 v 3 1 3 2 u − 3 1 v − 3 1 3 1 u 3 1 v − 3 2 = − 9 1 u 1 − 9 2 u 1 = − 3 u 1 כעת ניתן לחזור לתרגיל ונבצע ישר פוביני והחלפת משתנים יחדיו:
I = ∫ 3 6 ( ∫ 4 9 v 1 3 u d v ) d u = ∫ 3 6 1 3 u ( 2 3 v 3 2 ∣ v = 4 v = 9 ) d u = ∫ 3 6 1 3 u ( 18 − 16 3 ) d u = ( 6 − 16 9 ) ln ( 3 6 ) = 38 9 ln 2 I=\int_{3}^6 \left( \int_{4}^9 \sqrt{ v } \frac{1}{3u} dv \right)du=\int_{3}^6 \frac{1}{3u}\left( \left. \frac{2}{3}v^{\frac{3}{2}} \right\vert_{v=4}^{v=9} \right) du=\int_{3}^6 \frac{1}{3u}\left( 18-\frac{16}{3} \right) du=\left( 6-\frac{16}{9} \right)\ln\left( \frac{3}{6} \right)=\frac{38}{9}\ln 2 I = 3 ∫ 6 4 ∫ 9 v 3 u 1 d v d u = 3 ∫ 6 3 u 1 ( 3 2 v 2 3 v = 4 v = 9 ) d u = 3 ∫ 6 3 u 1 ( 18 − 3 16 ) d u = ( 6 − 9 16 ) ln ( 6 3 ) = 9 38 ln 2 נשים לב כי בדוגמה הזו הרבה יותר קל לבודד את v , u v,u v , u v = x y , u = y 2 x v=xy,\;u=\frac{y^2}{x} v = x y , u = x y 2
J − 1 = ∂ ( u , v ) ∂ ( x , y ) = ∣ ∂ u ∂ x ∂ u ∂ y ∂ v ∂ x ∂ v ∂ y ∣ = ∣ − y 2 x 2 2 y x y x ∣ = − 3 y 2 x = − 3 u J^{-1}=\parder{(u,v)}{(x,y)}=\begin{vmatrix}
\parder{u}{x} & \parder{u}{y} \\
\parder{v}{x} & \parder{v}{y}
\end{vmatrix}=\begin{vmatrix}
-\frac{y^2}{x^2} & \frac{2y}{x} \\
y & x
\end{vmatrix}=-3 \frac{y^2}{x}=-3u J − 1 = ∂ ( x , y ) ∂ ( u , v ) = ∂ x ∂ u ∂ x ∂ v ∂ y ∂ u ∂ y ∂ v = − x 2 y 2 y x 2 y x = − 3 x y 2 = − 3 u נשים לב כי כי קיבלנו בדיוק את 1 1 1 בדוגמה זו: J − 1 = 1 J J^{-1}=\frac{1}{J} J − 1 = J 1
במשתנה יחיד d y d x = 1 d x d y \frac{dy}{dx}=\frac{1}{\frac{dx}{dy}} d x d y = d y d x 1
במשתנה יחיד, אם נדרוש d x d t ≠ 0 \frac{dx}{dt}\neq 0 d t d x = 0 x ( t ) x(t) x ( t )
בשני משתנים, אם J ≠ 0 J\neq 0 J = 0 J ≠ 0 J\neq 0 J = 0 לא מבטיח שהעתקה חח"ע בתחום.
במקרה הפרטי שבו T : R 2 → R 2 T:\mathbb{R}^2\to \mathbb{R}^2 T : R 2 → R 2
T ( u v ) = ( a b c d ) ( u v ) = ( a u + b v c u + d v ) = ( x ( u , v ) y ( u , v ) ) T\begin{pmatrix}
u \\
v
\end{pmatrix}=\begin{pmatrix}
a & b \\
c & d
\end{pmatrix}\begin{pmatrix}
u \\
v
\end{pmatrix}=\begin{pmatrix}
au+bv \\
cu+dv
\end{pmatrix}=\begin{pmatrix}
x(u,v) \\
y(u,v)
\end{pmatrix} T ( u v ) = ( a c b d ) ( u v ) = ( a u + b v c u + d v ) = ( x ( u , v ) y ( u , v ) ) אנו יודעים כי T T T A ⟺ A\iff A ⟺ ∣ A ∣ ≠ 0 ⟺ |A|\neq 0\iff ∣ A ∣ = 0 ⟺ J ≠ 0 J\neq0 J = 0 ∣ a b c d ∣ ≠ 0 \begin{vmatrix}a & b \\ c & d\end{vmatrix}\neq 0 a c b d = 0 T T T
נרצה להוכיח ש-∫ − ∞ ∞ e − x 2 d x = π \displaystyle\int_{-\infty}^{\infty} e^{-x^2}dx=\sqrt{ \pi } − ∞ ∫ ∞ e − x 2 d x = π ∬ \iint ∬
I a = ∬ x 2 + y 2 = a e − ( x 2 + y 2 ) d x d y I_{a}=\iint_{x^2+y^2=a} e^{-(x^2+y^2)}dxdy I a = x 2 + y 2 = a ∬ e − ( x 2 + y 2 ) d x d y נבצע החלפת משתנים לפולארי: (ונבצע פוביני)
I a = ∫ 0 2 π ( ∫ 0 a e − r 2 r d r ) d θ = ∫ 0 2 π ( − 1 2 e − r 2 ∣ r = 0 r = a ) d θ = ∫ 0 2 π − 1 2 ( e − a 2 − 1 ) d θ = − π ( e − a 2 − 1 ) I_{a}=\int_{0}^{2\pi} \left(\int_{0}^{a} e^{-r^2} r dr\right) d\theta =\int_{0}^{2\pi} \left( \left.-\frac{1}{2}e^{-r^2}\right\vert_{r=0}^{r=a} \right)d\theta=\int_{0}^{2\pi} -\frac{1}{2}(e^{-a^2}-1) d\theta=-\pi(e^{-a^2}-1) I a = 0 ∫ 2 π 0 ∫ a e − r 2 r d r d θ = 0 ∫ 2 π ( − 2 1 e − r 2 r = 0 r = a ) d θ = 0 ∫ 2 π − 2 1 ( e − a 2 − 1 ) d θ = − π ( e − a 2 − 1 ) נסתכל כעת על אינטגרל אחר:
∬ [ − a , a ] × [ − a , a ] e − ( x 2 + y 2 ) d x d y \iint_{\left[ -a, a \right]\times\left[ -a, a \right]} e^{-(x^2+y^2)}dxdy [ − a , a ] × [ − a , a ] ∬ e − ( x 2 + y 2 ) d x d y פה לא נרצה לבצע החלפת משתנים לפולארי כי זה תחום הכי פשוט שאפשר ולכן נבצע פוביני.
= ∫ − a a ( ∫ − a a e − x 2 e − y 2 d x ) d y = ∫ − a a e − y 2 ( ∫ − a a e − x 2 d x ) d y = ( ∫ − a a e − x 2 d x ) ( ∫ − a a e − y 2 d y ) = ( ∫ − a a e − x 2 d x ) 2 \begin{align*}
&=\int_{-a}^a \left( \int_{-a}^a e^{-x^2}e^{-y^2}dx \right)dy=\int_{-a}^a e^{-y^2}\left( \int_{-a}^a e^{-x^2}dx \right)dy=\left( \int_{-a}^a e^{-x^2}dx \right)\left( \int_{-a}^ae^{-y^2}dy \right) \\
&=\left( \int_{-a}^a e^{-x^2}dx \right)^2
\end{align*} = − a ∫ a − a ∫ a e − x 2 e − y 2 d x d y = − a ∫ a e − y 2 − a ∫ a e − x 2 d x d y = − a ∫ a e − x 2 d x − a ∫ a e − y 2 d y = − a ∫ a e − x 2 d x 2 כעת נאסוף את מה שקיבלנו:
π ← a → ∞ π ( 1 − e − a 2 ) = I a ≤ ( ∫ − a a e − x 2 d x ) 2 ≤ I 2 a = π ( 1 − e − 4 a 2 ) → a → ∞ π \pi\larrowlim{a\to \infty}\pi{ (1-e^{-a^2}) }=I_{a}\leq \left( \int_{-a}^a e^{-x^2}dx \right)^2 \leq I_{2a}=\pi(1-e^{-4a^2})\rarrowlim{a\to \infty}\pi π a → ∞ π ( 1 − e − a 2 ) = I a ≤ − a ∫ a e − x 2 d x 2 ≤ I 2 a = π ( 1 − e − 4 a 2 ) a → ∞ π לכן, לפי סנדוויץ:
lim a → ∞ ∫ − a a e − x 2 d x = π \lim_{ a \to \infty } \int_{-a}^a e^{-x^2}dx= \sqrt{ \pi } a → ∞ lim − a ∫ a e − x 2 d x = π זוהי לא ההגדרה לאינטגרל מוכלל משני הצדדים אבל זה שווה לו כי הפונקציה e − x 2 e^{-x^2} e − x 2
J φ ∘ ψ = J φ ⋅ J ψ J_{\varphi \circ \psi}=J_{\varphi}\cdot J_{\psi} J φ ∘ ψ = J φ ⋅ J ψ הוכחה: φ ∘ ψ \varphi \circ \psi φ ∘ ψ x = x ( u ( r , s ) , v ( r , s ) ) y = y ( u ( r , s ) , v ( r , s ) ) \begin{matrix}x=x(u(r,s),v(r,s)) \\ y=y(u(r,s),v(r,s))\end{matrix} x = x ( u ( r , s ) , v ( r , s )) y = y ( u ( r , s ) , v ( r , s )) תזכורת לכלל השרשרת: ∂ x ∂ r = ∂ x ∂ u ∂ u ∂ r + ∂ x ∂ v ∂ v ∂ r \parder{x}{r}=\parder{x}{u} \parder{u}{r}+\parder{x}{v}\parder{v}{r} ∂ r ∂ x = ∂ u ∂ x ∂ r ∂ u + ∂ v ∂ x ∂ r ∂ v
∂ ( x , y ) ∂ ( r , s ) = ∣ ∂ x ∂ r ∂ x ∂ s ∂ y ∂ r ∂ y ∂ s ∣ = ∣ ∂ x ∂ u ∂ u ∂ r + ∂ x ∂ v ∂ v ∂ r ∂ x ∂ u ∂ u ∂ s + ∂ x ∂ v ∂ v ∂ s ∂ y ∂ u ∂ u ∂ r + ∂ u ∂ v ∂ v ∂ r ∂ y ∂ u ∂ u ∂ s + ∂ y ∂ v ∂ v ∂ s ∣ = ↓ ↓ ∣ A B ∣ = ∣ A ∣ ∣ B ∣ ∣ ∂ x ∂ u ∂ x ∂ v ∂ y ∂ u ∂ y ∂ v ∣ ⋅ ∣ ∂ u ∂ r ∂ u ∂ s ∂ v ∂ r ∂ v ∂ s ∣ = ∂ ( x , y ) ∂ ( u , v ) ⋅ ∂ ( u , v ) ∂ ( r , s ) \parder{(x,y)}{(r,s)}\!=\!\begin{vmatrix}
\parder{x}{r} & \parder{x}{s} \\
\parder{y}{r} & \parder{y}{s}
\end{vmatrix}\!=\!\begin{vmatrix}
\parder{x}{u}\parder{u}{r}+\parder{x}{v}\parder{v}{r} & \parder{x}{u}\parder{u}{s}+\parder{x}{v}\parder{v}{s} \\
\parder{y}{u}\parder{u}{r}+\parder{u}{v}\parder{v}{r} & \parder{y}{u}\parder{u}{s}+\parder{y}{v}\parder{v}{s}
\end{vmatrix} \!\!\!\!\!\!\!\!\!\underset{\begin{matrix}
\downarrow \\ \downarrow \\
|AB|=|A||B|
\end{matrix}}{=}\!\!\!\!\!\!\!\!\!\begin{vmatrix}
\parder{x}{u} & \parder{x}{v} \\
\parder{y}{u} & \parder{y}{v}
\end{vmatrix}\cdot\begin{vmatrix}
\parder{u}{r} & \parder{u}{s} \\
\parder{v}{r} & \parder{v}{s}
\end{vmatrix}=\parder{(x,y)}{(u,v)}\cdot \parder{(u,v)}{(r,s)} ∂ ( r , s ) ∂ ( x , y ) = ∂ r ∂ x ∂ r ∂ y ∂ s ∂ x ∂ s ∂ y = ∂ u ∂ x ∂ r ∂ u + ∂ v ∂ x ∂ r ∂ v ∂ u ∂ y ∂ r ∂ u + ∂ v ∂ u ∂ r ∂ v ∂ u ∂ x ∂ s ∂ u + ∂ v ∂ x ∂ s ∂ v ∂ u ∂ y ∂ s ∂ u + ∂ v ∂ y ∂ s ∂ v ↓ ↓ ∣ A B ∣ = ∣ A ∣∣ B ∣ = ∂ u ∂ x ∂ u ∂ y ∂ v ∂ x ∂ v ∂ y ⋅ ∂ r ∂ u ∂ r ∂ v ∂ s ∂ u ∂ s ∂ v = ∂ ( u , v ) ∂ ( x , y ) ⋅ ∂ ( r , s ) ∂ ( u , v ) ∎
J − 1 = 1 J J^{-1}=\frac{1}{J} J − 1 = J 1 הוכחה: φ \varphi φ φ − 1 \varphi^{-1} φ − 1
φ φ − 1 x = x ( u , v ) u = u ( x , y ) y = y ( u , v ) v = v ( x , y ) \begin{matrix}
\varphi & \varphi^{-1} \\
x=x(u,v) & u=u(x,y) \\
y=y(u,v) & v=v(x,y)
\end{matrix} φ x = x ( u , v ) y = y ( u , v ) φ − 1 u = u ( x , y ) v = v ( x , y ) נבצע כעת את ההרכבה לפי המשפט:
J φ ∘ φ − 1 = ⋯ = ∣ ∂ x ∂ x ∂ x ∂ y ∂ y ∂ x ∂ y ∂ y ∣ = ∣ 1 0 0 1 ∣ = 1 = ↓ משפט J ⋅ J − 1 J_{\varphi \circ \varphi^{-1}}=\dots=\begin{vmatrix}
\parder{x}{x} & \parder{x}{y} \\
\parder{y}{x} & \parder{y}{y}
\end{vmatrix}=\begin{vmatrix}
1 & 0 \\
0 & 1
\end{vmatrix}=1 \underset{\begin{matrix}
\downarrow \\
\R{\text{משפט}}
\end{matrix}}{=}J\cdot J^{-1} J φ ∘ φ − 1 = ⋯ = ∂ x ∂ x ∂ x ∂ y ∂ y ∂ x ∂ y ∂ y = 1 0 0 1 = 1 ↓ משפט = J ⋅ J − 1 ⇓ \Downarrow ⇓ J − 1 = 1 J J^{-1}=\frac{1}{J} J − 1 = J 1 ∎
דוגמה (חישוב אינטגרל משולש עם החלפת משתנים - כדי שנראה שזה אותו הדבר)
יש לנו גוף V V V ρ ( x , y , z ) = x y z \rho(x,y,z)=\frac{xy}{z} ρ ( x , y , z ) = z x y
∭ V x y z d x d y d z \iiint_{V} \frac{xy}{z}dxdydz V ∭ z x y d x d y d z V = { ( x , y , z ) x , y , z > 0 1 ≤ x y ≤ 2 3 x ≤ y ≤ 4 x z ≤ x 2 + y 2 ≤ 3 z } V=\left\{ \begin{array}{c|c}
(x,y,z) & \begin{align*}
& x,y,z >0 \\
& 1\leq xy\leq 2 \\
& 3x\leq y\leq 4x \\
& z\leq x^2+y^2\leq 3z
\end{align*}
\end{array} \right\} V = ⎩ ⎨ ⎧ ( x , y , z ) x , y , z > 0 1 ≤ x y ≤ 2 3 x ≤ y ≤ 4 x z ≤ x 2 + y 2 ≤ 3 z ⎭ ⎬ ⎫ יש לנו פה 4 4 4 V V V V V V d e s m o s desmos d es m os
האם התחום פשוט? כן, בהחלט.
u = x 2 + y 2 z v = x y w = y x u=\frac{x^2+y^2}{z} \qquad \qquad v=xy \qquad \qquad w=\frac{y}{x} u = z x 2 + y 2 v = x y w = x y ע"י החלפת המשתנים נקבל את התיבה W W W
W = [ 1 , 3 ] × [ 1 , 2 ] × [ 3 , 4 ] W=[1,3]\times[1,2]\times[3,4] W = [ 1 , 3 ] × [ 1 , 2 ] × [ 3 , 4 ] ניתן להצדיק שההעתקה הפיכה או חח"ע בתחום הזה אבל נדלג על זה כעת.x , y , z x,y,z x , y , z u , v , w u,v,w u , v , w J − 1 J^{-1} J − 1
J − 1 = ∣ 2 x z 2 y z − x 2 + y 2 z 2 y x 0 − y x 2 1 x 0 ∣ = − x 2 + y 2 z 2 ( y x + y x ) = − x 2 + y 2 z 2 ⋅ 2 y x J^{-1}=\begin{vmatrix}
\frac{2x}{z} & \frac{2y}{z} & -\frac{x^2+y^2}{z^2} \\
y & x & 0 \\
-\frac{y}{x^2} & \frac{1}{x} & 0
\end{vmatrix}=-\frac{x^2+y^2}{z^2}\left( \frac{y}{x}+\frac{y}{x} \right)=-\frac{x^2+y^2}{z^2}\cdot 2 \frac{y}{x} J − 1 = z 2 x y − x 2 y z 2 y x x 1 − z 2 x 2 + y 2 0 0 = − z 2 x 2 + y 2 ( x y + x y ) = − z 2 x 2 + y 2 ⋅ 2 x y נשים לב כי:
− 1 2 x y z z 2 x 2 + y 2 ⋅ x y = − 1 2 v 1 u 1 w = − v 2 u w -\frac{1}{2}\frac{xy}{z} \frac{z^2}{x^2+y^2}\cdot \frac{x}{y}=-\frac{1}{2}v \frac{1}{u} \frac{1}{w}=-\frac{v}{2uw} − 2 1 z x y x 2 + y 2 z 2 ⋅ y x = − 2 1 v u 1 w 1 = − 2 u w v ולכן מתקיים לפי החלפת משתנים:
∭ V x y z d x d y d z = − 1 2 ∫ 1 3 ( ∫ 1 2 ( ∫ 3 4 − 1 2 v u w d w ) d v ) d u \iiint_{V} \frac{xy}{z}dxdydz=-\frac{1}{2}\int_{1}^3\left( \int_{1}^2\left( \int_{3}^4 -\frac{1}{2} \frac{v}{uw} dw \right)dv \right)du V ∭ z x y d x d y d z = − 2 1 1 ∫ 3 1 ∫ 2 3 ∫ 4 − 2 1 u w v d w d v d u מפה כבר אפשר לחשב :)