עד כה ראינו פונקציות f : R → R f:\mathbb{R}\to \mathbb{R} f : R → R R \mathbb{R} R C \mathbb{C} C f : R → R n f:\mathbb{R}\to \mathbb{R}^n f : R → R n f : R n → R f:\mathbb{R}^n\to \mathbb{R} f : R n → R f : R 2 → R f:\mathbb{R}^2\to \mathbb{R} f : R 2 → R R 2 \mathbb{R}^2 R 2 R n \mathbb{R}^n R n
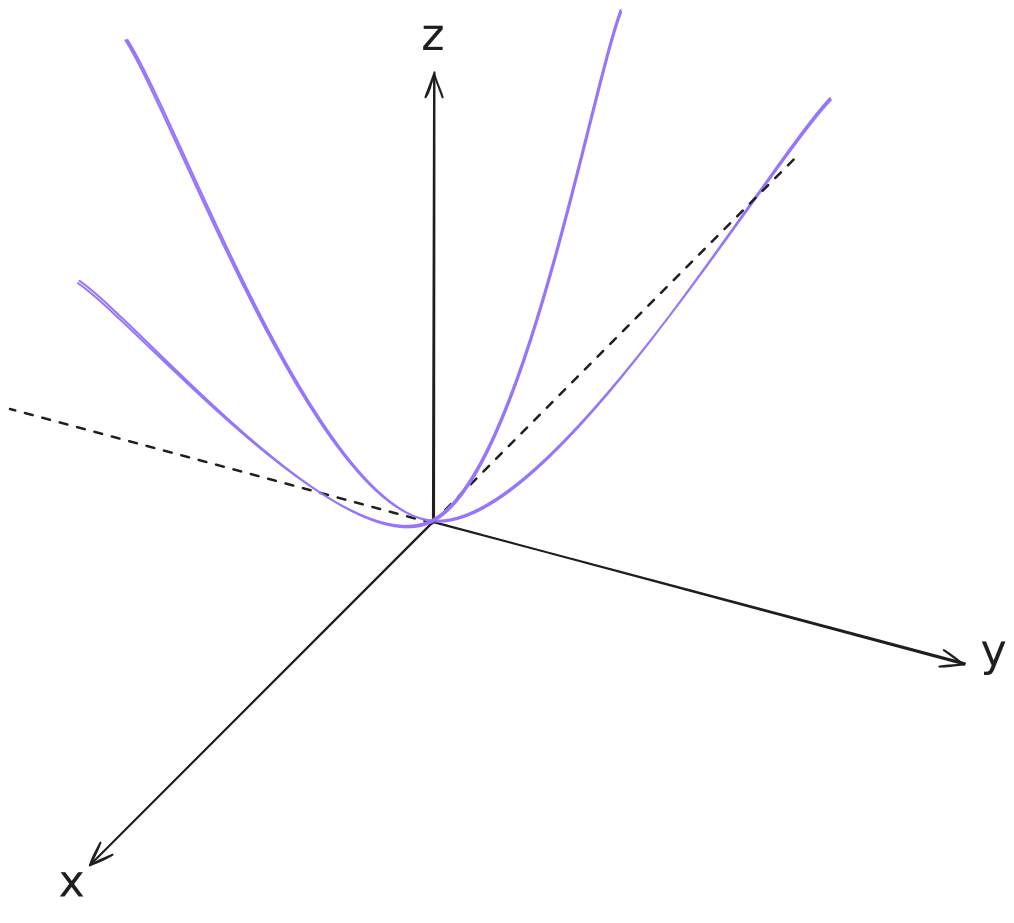
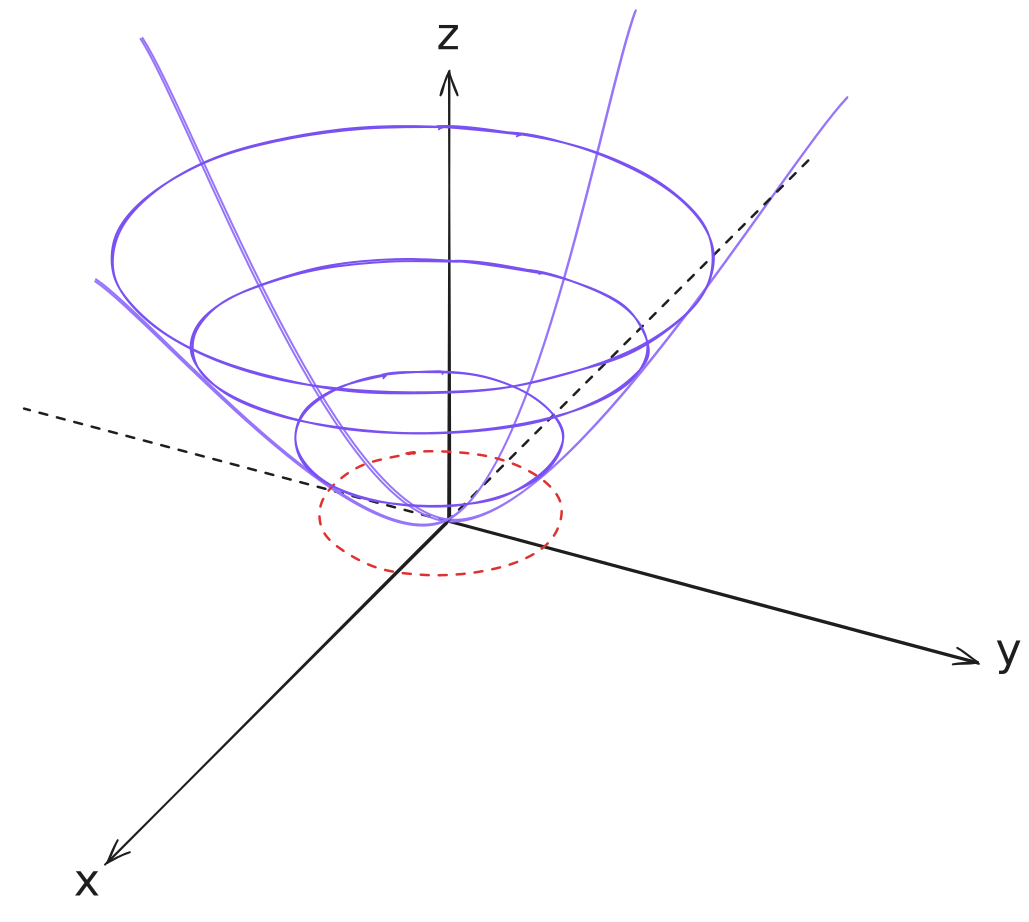
איך נוכל לדמיין את R 2 \mathbb{R}^2 R 2 z z z ( x , y ) (x,y) ( x , y ) ( x , y , z ) (x,y,z) ( x , y , z ) z = f ( x , y ) = x 2 + y 2 z=f(x,y)=x^2+y^2 z = f ( x , y ) = x 2 + y 2 הקפאת משתנים - נקח משתנה אחד ונקבע אותו ואז נקבל פונקציה עם משתנה אחד כמו שאנו מכירים.x = 0 x=0 x = 0 y y y z = y 2 z=y^2 z = y 2 y y y y = 0 y=0 y = 0 x x x z = 1 z=1 z = 1 x 2 + y 2 = 1 x^2+y^2=1 x 2 + y 2 = 1 z z z פרבולואיד והיא אחת מהצורות שראינו בוובוורקים של ההכנה שעשינו. ("נכון עשיתם?" - צנזור)
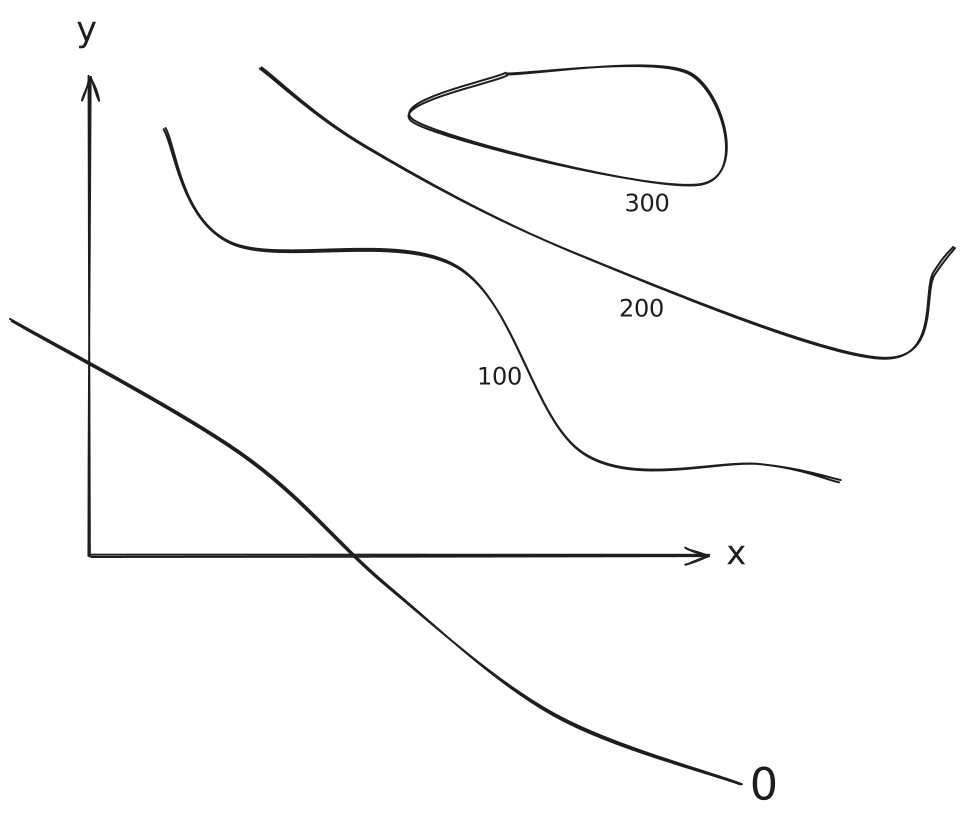
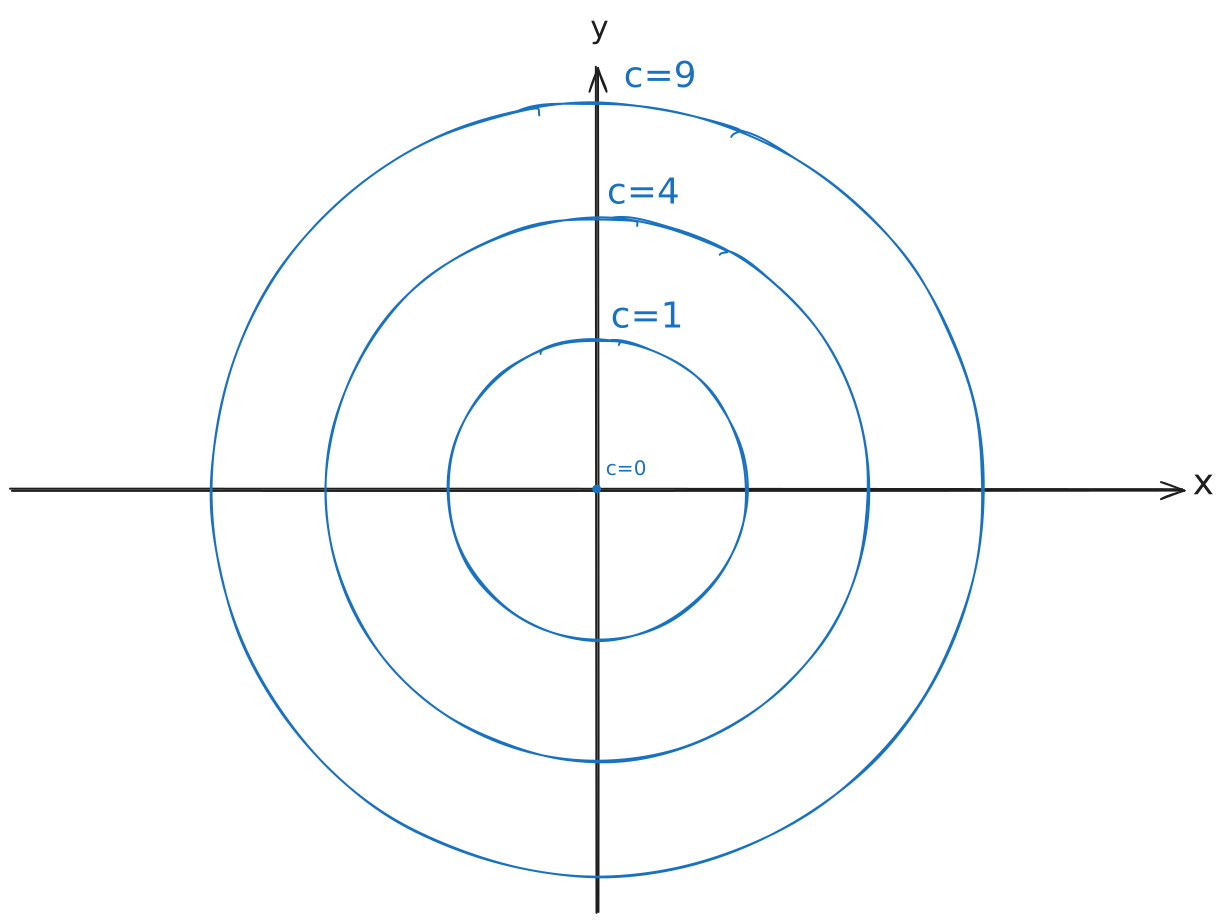
עוד דרך שניתן לחשוב על גרפים כאלו הוא בעזרת מפה טופוגרפית אשר יכולה לתאר לנו את הגובה של הפונקציה התלת מימדית בצורה דו מימדית שאנחנו מכירים:
עקום ℓ \ell ℓ ( x , y ) (x,y) ( x , y ) קו גובה של f ( x , y ) f(x,y) f ( x , y ) ℓ \ell ℓ c c c
אזי, איך תראה המפה הטופוגרפית של f ( x , y ) = x 2 + y 2 f(x,y)=x^2+y^2 f ( x , y ) = x 2 + y 2
נרצה כעת לצייר מפה טופוגרפית של פונקציה שאנחנו לא מכירים: z = f ( x , y ) = x y z=f(x,y)=xy z = f ( x , y ) = x y z = 0 z=0 z = 0 x y = 0 xy=0 x y = 0 x = 0 x=0 x = 0 y = 0 y=0 y = 0 x y = 1 xy=1 x y = 1 y = 1 x y=\frac{1}{x} y = x 1 x = 1 y x=\frac{1}{y} x = y 1
תהי f : R 2 → R f:\mathbb{R}^2\to \mathbb{R} f : R 2 → R ( a , b ) (a,b) ( a , b ) lim ( x , y ) → ( a , b ) f ( x , y ) = L \displaystyle \lim_{ (x,y) \to (a,b) }f(x,y)=L ( x , y ) → ( a , b ) lim f ( x , y ) = L ε > 0 \epsilon>0 ε > 0 δ > 0 \delta>0 δ > 0
∣ f ( x , y ) − L ∣ < ε ⟸ 0 < ( x − a ) 2 + ( y − b ) 2 < δ ⏟ 0 < d ( ( x y ) , ( a b ) ) < δ |f(x,y)-L|<\epsilon \impliedby \underbrace{0<\sqrt{ (x-a)^2+(y-b)^2 } < \delta}_{ \displaystyle 0<d\left(\begin{pmatrix}
x \\
y
\end{pmatrix},\begin{pmatrix}
a \\
b
\end{pmatrix}\right)< \delta} ∣ f ( x , y ) − L ∣ < ε ⟸ 0 < d ( ( x y ) , ( a b ) ) < δ 0 < ( x − a ) 2 + ( y − b ) 2 < δ
תהי f : R 2 → R f:\mathbb{R}^2\to \mathbb{R} f : R 2 → R ( a , b ) (a,b) ( a , b ) lim ( x , y ) → ( a , b ) f ( x , y ) = L \displaystyle \lim_{ (x,y) \to (a,b) }f(x,y)=L ( x , y ) → ( a , b ) lim f ( x , y ) = L ε > 0 \epsilon>0 ε > 0 δ > 0 \delta>0 δ > 0
∣ f ( x , y ) − L ∣ < ε ⟸ ( x , y ) ≠ ( a , b ) ∧ ∣ x − a ∣ < δ ∧ ∣ y − b ∣ < δ |f(x,y)-L|<\epsilon \impliedby (x,y) \neq (a,b) \;\;\land\;\; |x-a|<\delta \;\;\land\;\; |y-b|<\delta ∣ f ( x , y ) − L ∣ < ε ⟸ ( x , y ) = ( a , b ) ∧ ∣ x − a ∣ < δ ∧ ∣ y − b ∣ < δ זוהי בעצם הגדרה עם סביבה ריבועית במקום כדורית.
⟺ lim ( x , y ) → ( a , b ) f ( x , y ) = L \displaystyle \iff \lim_{ (x,y) \to (a,b) } f(x,y)=L ⟺ ( x , y ) → ( a , b ) lim f ( x , y ) = L ( a , b ) ≠ ( x n , y n ) ⟶ n → ∞ ( a , b ) (a,b)\neq (x_{n},y_{n}) \underset{n\to \infty}{\longrightarrow} (a,b) ( a , b ) = ( x n , y n ) n → ∞ ⟶ ( a , b )
f ( x n , y n ) ⟶ n → ∞ L f(x_{n},y_{n}) \underset{n\to \infty}{\longrightarrow} L f ( x n , y n ) n → ∞ ⟶ L
נסחו והוכיחו את כל המשפטים:
חשבון גבולות
יחידות הגבול
סנוויץ'
חסומה כפול אפסה
צנזור לא באמת מצפה שנוכיח הכל, הוא מצפה שננסה להוכיח עד שזה בא לנו קל :)
f ( x , y ) = { x sin 1 y + y sin 1 x אחרת 0 x = 0 ∨ y = 0 f(x,y)=\begin{cases} x\sin \frac{1}{y}+y\sin \frac{1}{x} & \R{\text{אחרת}} \\ 0 & x=0 \lor y=0\end{cases} f ( x , y ) = { x sin y 1 + y sin x 1 0 אחרת x = 0 ∨ y = 0 איך נראה הגרף? לא יודע ("לא יודע זו תשובה טובה" - צנזור)x , y x,y x , y 0 0 0 ( 0 , 0 ) (0,0) ( 0 , 0 ) ε > 0 \epsilon>0 ε > 0 δ = ε 2 \delta=\frac{\epsilon}{2} δ = 2 ε x , y x,y x , y ∣ x − 0 ∣ < δ |x-0|<\delta ∣ x − 0∣ < δ ∣ y − 0 ∣ < δ |y-0|<\delta ∣ y − 0∣ < δ ( x , y ) ≠ ( a , b ) (x,y)\neq (a,b) ( x , y ) = ( a , b )
∣ f ( x , y ) − 0 ∣ = ∣ ↓ ε > זה 0 ולכן y = 0 ∨ x = 0 עבור ∣ x sin 1 y + y sin 1 x ∣ ≤ ↓ אי שוויון המשולש ∣ x sin 1 y ∣ + ∣ y sin 1 x ∣ ≤ ∣ x ∣ + ∣ y ∣ = ∣ x − 0 ∣ + ∣ y − 0 ∣ < ε 2 + ε 2 = ε |f(x,y)\!-\!0| \!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\underset{\begin{matrix}
\vert \\
\downarrow \\
\epsilon>\R{\text{ זה 0 ולכן}}y=0 \;\lor\; x=0\R{\text{עבור }}
\end{matrix}}{=}\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\! \left| x\sin \frac{1}{y}\!+\!y\sin \frac{1}{x} \right| \!\!\!\!\!\!\!\!\!\!\underset{\begin{matrix}
\downarrow \\
\R{\text{אי שוויון המשולש}}
\end{matrix}}{\leq}\!\!\!\!\!\!\!\!\!\! \left| x\sin \frac{1}{y} \right|\!+\!\left| y \sin \frac{1}{x} \right|\leq |x|+|y|=|x-0|+|y-0|< \frac{\epsilon}{2}+\frac{\epsilon}{2}=\epsilon ∣ f ( x , y ) − 0∣ ∣ ↓ ε > זה 0 ולכן y = 0 ∨ x = 0 עבור = x sin y 1 + y sin x 1 ↓ אי שוויון המשולש ≤ x sin y 1 + y sin x 1 ≤ ∣ x ∣ + ∣ y ∣ = ∣ x − 0∣ + ∣ y − 0∣ < 2 ε + 2 ε = ε
אם קיים lim ( x , y ) → ( a , b ) f ( x , y ) = L \displaystyle \lim_{ (x,y) \to (a,b) }f(x,y)=L ( x , y ) → ( a , b ) lim f ( x , y ) = L L L L ( a , b ) (a,b) ( a , b )
אם יש שני מסלולים שונים שמתקרבים ל-( a , b ) (a,b) ( a , b ) a , b a,b a , b
f ( x , y ) = { x y x 2 + y 2 ( x , y ) ≠ ( 0 , 0 ) 0 ( x , y ) = ( 0 , 0 ) f(x,y)=\begin{cases}
\displaystyle \frac{xy}{x^2+y^2} & (x,y)\neq (0,0) \\
0 & (x,y)=(0,0)
\end{cases} f ( x , y ) = ⎩ ⎨ ⎧ x 2 + y 2 x y 0 ( x , y ) = ( 0 , 0 ) ( x , y ) = ( 0 , 0 ) נראה כי lim ( x , y ) → ( 0 , 0 ) f \displaystyle \lim_{ (x,y) \to (0,0) } f ( x , y ) → ( 0 , 0 ) lim f ( 0 , 0 ) (0,0) ( 0 , 0 ) y = m x y=mx y = m x f ( x , m x ) f(x,mx) f ( x , m x )
f ( x , m x ) = x m x x 2 + m 2 x 2 = m 1 + m 2 ⟶ x → 0 m 1 + m 2 f(x,mx)=\frac{xmx}{x^2+m^2x^2}=\frac{m}{1+m^2} \underset{x\to 0}{\longrightarrow} \frac{m}{1+m^2} f ( x , m x ) = x 2 + m 2 x 2 x m x = 1 + m 2 m x → 0 ⟶ 1 + m 2 m גילינו פה כי לאורך קו ישר, ערך הפונקציה לא תלוי ב-x x x מסקנה: יש גבולות שונים לערכי m m m lim ( x , y ) → ( 0 , 0 ) f ( x , y ) \lim_{ (x,y) \to (0,0) }f(x,y) lim ( x , y ) → ( 0 , 0 ) f ( x , y )
f ( x , y ) = { x 2 y x 4 + y 2 אחרת 0 ( x , y ) = ( 0 , 0 ) f(x,y)=\begin{cases}
\frac{x^2y}{x^4+y^2} & \R{\text{אחרת}} \\
0 & (x,y)=(0,0)
\end{cases} f ( x , y ) = { x 4 + y 2 x 2 y 0 אחרת ( x , y ) = ( 0 , 0 ) עבור y = m x y=mx y = m x
f ( x , m x ) = x 3 m x 4 + x 2 m 2 = m x x 2 + m 2 ⟶ x → 0 0 f(x,mx)=\frac{x^3m}{x^4+x^2m^2}=\frac{mx}{x^2+m^2} \underset{x\to 0}{\longrightarrow} 0 f ( x , m x ) = x 4 + x 2 m 2 x 3 m = x 2 + m 2 m x x → 0 ⟶ 0 זה לא תלוי ב-m m m m = 0 m=0 m = 0 m = 0 m=0 m = 0
f ( x , 0 ) = 0 x 4 = 0 ⟶ 0 f(x,0)=\frac{0}{x^4}=0 \longrightarrow 0 f ( x , 0 ) = x 4 0 = 0 ⟶ 0 מה גילינו? כי כל המסלולים שהם קווים ישרים הערך שואף ל-0.לא - כמה מסלולים נשאר לנו לבדוק? ∞ \infty ∞ y = x 2 y=x^2 y = x 2
f ( x , x 2 ) = x 4 x 4 + x 4 = 1 2 ⟶ x → 0 1 2 ≠ 0 f(x,x^2)=\frac{x^4}{x^4+x^4}=\frac{1}{2} \underset{x\to0}{\longrightarrow} \frac{1}{2} \neq 0 f ( x , x 2 ) = x 4 + x 4 x 4 = 2 1 x → 0 ⟶ 2 1 = 0 מסקנה: אין גבול ב-( 0 , 0 ) (0,0) ( 0 , 0 )
גבולות נשנים
lim y → b ( lim x → a f ( x , y ) ) \displaystyle \lim_{ y \to b } {\Large (}\lim_{ x\to a } f(x,y){\Large )} y → b lim ( x → a lim f ( x , y ) ) גבול נשנה .
זה לא אותו הדבר כמו להשאיף את שני המשתנים בו"ז כפי שראינו קודם.אזהרה: בדרך כלל לא עוזרים, מבלבלים ומטעים. ראו הוזהרתם .
אם lim ( x , y ) → ( a , b ) f ( x , y ) \displaystyle \lim_{ (x,y) \to (a,b) }f(x,y) ( x , y ) → ( a , b ) lim f ( x , y )
תהי f ( x , y ) f(x,y) f ( x , y ) f ( r cos θ , r sin θ ) = F ( r ) ⋅ G ( θ ) f(r\cos\theta,r\sin\theta)=F(r)\cdot G(\theta) f ( r cos θ , r sin θ ) = F ( r ) ⋅ G ( θ ) G ( θ ) G(\theta) G ( θ ) F ( r ) ⟶ r → 0 0 F(r) \underset{r\to 0}{\longrightarrow}0 F ( r ) r → 0 ⟶ 0
lim ( x , y ) → ( 0 , 0 ) f ( x , y ) = 0 \lim_{ (x,y) \to (0,0) } f(x,y)=0 ( x , y ) → ( 0 , 0 ) lim f ( x , y ) = 0
f ( x , y ) = { x 2 y 2 x 2 + y 2 ( x , y ) ≠ ( 0 , 0 ) 0 ( x , y ) = ( 0 , 0 ) f(x,y)=\begin{cases}
\frac{x^2y^2}{x^2+y^2} & (x,y)\neq (0,0) \\
0 & (x,y)=(0,0)
\end{cases} f ( x , y ) = { x 2 + y 2 x 2 y 2 0 ( x , y ) = ( 0 , 0 ) ( x , y ) = ( 0 , 0 ) f ( r cos θ , r sin θ ) = r 4 cos 2 θ sin 2 θ r 2 = r 2 F ( r ) ⋅ cos 2 θ sin 2 θ G ( θ ) f(r\cos \theta,r\sin\theta)=\frac{r^4\cos^2\theta \sin^2\theta}{r^2}=\underbracket{r^2}_{F(r)}\cdot \underbracket{\cos^2\theta \sin^2\theta}_{G(\theta)} f ( r cos θ , r sin θ ) = r 2 r 4 cos 2 θ sin 2 θ = F ( r ) r 2 ⋅ G ( θ ) cos 2 θ sin 2 θ נשים לב כי F ( r ) F(r) F ( r ) 0 0 0 r → 0 r\to 0 r → 0 G G G
lim ( x , y ) → ( 0 , 0 ) f ( x , y ) = 0 \lim_{ (x,y) \to (0,0) } f(x,y)=0 ( x , y ) → ( 0 , 0 ) lim f ( x , y ) = 0 הוכחה:
איך תראה ההוכחה? צריך להראות את הגדרת הגבול
∎
רציפות וגזירות
רציפות
נאמר כי f ( x , y ) f(x,y) f ( x , y ) ( a , b ) (a,b) ( a , b )
lim ( x , y ) → ( a , b ) f ( x , y ) = f ( a , b ) \lim_{ (x,y) \to (a,b) } f(x,y)=f(a,b) ( x , y ) → ( a , b ) lim f ( x , y ) = f ( a , b ) הגדרה 5 (רציפות בתחום פתוח)
f f f פתוח אם היא רציפה בכל נקודה בתחום.
הגדרה 6 (רציפות בנקודת שפה)
f f f בנקודת שפה אם ∣ f ( x , y ) − f ( a , b ) ∣ < ε ⟸ 0 < ( x − a ) 2 + ( y − b ) 2 < δ |f(x,y)-f(a,b)|<\epsilon \impliedby 0<\sqrt{ (x-a)^2+(y-b)^2 } < \delta ∣ f ( x , y ) − f ( a , b ) ∣ < ε ⟸ 0 < ( x − a ) 2 + ( y − b ) 2 < δ ( x , y ) ∈ D (x,y) \in D ( x , y ) ∈ D
אם f ( x , y ) f(x,y) f ( x , y )
f f f f f f
ההוכחה היא כמעט אחד לאחד כמו ההוכחה של W W W
משפט (הרכבה של רציפות היא רציפה)
יהיו x ( t ) , y ( t ) x(t),y(t) x ( t ) , y ( t ) [ a , b ] [a,b] [ a , b ] D ⊆ R 2 D \subseteq \mathbb{R}^2 D ⊆ R 2 ( x ( t ) , y ( t ) ) (x(t),y(t)) ( x ( t ) , y ( t )) t ∈ [ a , b ] t \in[a,b] t ∈ [ a , b ] f : D → R f:D\to \mathbb{R} f : D → R φ ( t ) = f ( x ( t ) , y ( t ) ) \varphi(t)=f(x(t),y(t)) φ ( t ) = f ( x ( t ) , y ( t )) φ \varphi φ [ a , b ] [a,b] [ a , b ]
ההוכחה סטנדרטית ודומה מאוד להוכחה במשתנה יחיד.
תהי D ⊆ R n D \subseteq \mathbb{R}^n D ⊆ R n f : D → R f:D\to \mathbb{R} f : D → R x ‾ = ( x 1 , x 2 , … , x n ) , y ‾ = ( y 1 , y 2 , … , y n ) ∈ D \underline{x}=(x_{1},x_{2},\dots,x_{n}),\underline{y}=(y_{1},y_{2},\dots,y_{n})\in D x = ( x 1 , x 2 , … , x n ) , y = ( y 1 , y 2 , … , y n ) ∈ D z 0 z_{0} z 0 f ( x ‾ ) f(\underline{x}) f ( x ) f ( y ‾ ) f(\underline{y}) f ( y ) w ‾ = ( w 1 , … , w n ) ∈ D \underline{w}=(w_{1},\dots,w_{n})\in D w = ( w 1 , … , w n ) ∈ D f ( w ‾ ) = z 0 f(\underline{w})=z_{0} f ( w ) = z 0
הוכחה: x ‾ \underline{x} x y ‾ \underline{y} y D D D D D D γ ( t ) \gamma(t) γ ( t ) t ∈ [ a , b ] t \in[a,b] t ∈ [ a , b ]
f ( x ‾ ) = f ( x 1 , x 2 , … , x n ) = f ( x 1 ( a ) , x 2 ( a ) , … , x n ( a ) ) = φ ( a ) בסימוני המשפט הקודם: f(\underline{x})=f(x_{1},x_{2},\dots,x_{n})=f(x_{1}(a),x_{2}(a),\dots,x_{n}(a))=\varphi(a) \;\;\;\R{\text{בסימוני המשפט הקודם:}} f ( x ) = f ( x 1 , x 2 , … , x n ) = f ( x 1 ( a ) , x 2 ( a ) , … , x n ( a )) = φ ( a ) בסימוני המשפט הקודם: f ( y ‾ ) = f ( y 1 , y 2 , … , y n ) = f ( x 1 ( b ) , x 2 ( b ) , … , x n ( b ) ) = φ ( b ) f(\underline{y})=f(y_{1},y_{2},\dots,y_{n})=f(x_{1}(b),x_{2}(b),\dots,x_{n}(b))=\varphi(b) f ( y ) = f ( y 1 , y 2 , … , y n ) = f ( x 1 ( b ) , x 2 ( b ) , … , x n ( b )) = φ ( b ) לפי המשפט הקודם φ \varphi φ [ a , b ] [a,b] [ a , b ] ערך הביניים במשתנה יחיד , קיים a < t 0 < b a<t_{0}<b a < t 0 < b φ ( t 0 ) = z 0 \varphi(t_{0})=z_{0} φ ( t 0 ) = z 0
φ ( t 0 ) = f ( x 1 ( t 0 ) , x 2 ( t 0 ) , … , x n ( t n ) ) \varphi(t_{0})=f(x_{1}(t_{0}),x_{2}(t_{0}),\dots,x_{n}(t_{n})) φ ( t 0 ) = f ( x 1 ( t 0 ) , x 2 ( t 0 ) , … , x n ( t n )) נסמן ( x 1 ( t 0 ) , x 2 ( t 0 ) , … , x n ( t 0 ) ) = w ‾ ∈ D (x_{1}(t_{0}),x_{2}(t_{0}),\dots,x_{n}(t_{0}))=\underline{w}\in D ( x 1 ( t 0 ) , x 2 ( t 0 ) , … , x n ( t 0 )) = w ∈ D ∎
תהי f ( x , y ) = { x 2 − y 2 x 2 + y 2 ( x , y ) ≠ ( 0 , 0 ) 0 ( x , y ) = ( 0 , 0 ) f(x,y)=\begin{cases}\frac{x^2-y^2}{x^2+y^2} & (x,y)\neq(0,0) \\ 0 & (x,y)=(0,0)\end{cases} f ( x , y ) = { x 2 + y 2 x 2 − y 2 0 ( x , y ) = ( 0 , 0 ) ( x , y ) = ( 0 , 0 ) 0 0 0
גזירות
נגזרות חלקיות
הגדרה 7 (נגזרת חלקית בציר
x i x_{i} x i )
תהי f : R n → R f:\mathbb{R}^n\to \mathbb{R} f : R n → R x ‾ 0 \underline{x}^0 x 0
∂ f ∂ x 1 ( x ‾ 0 ) = lim h → 0 f ( x 1 + h , x 2 , … , x n ) − f ( x 1 , x 2 , … , x n ) h \parder{f}{x_{1}}(\underline{x}^0)=\lim_{ h \to 0 } \frac{f(x_{1}+h,x_{2},\dots,x_{n})-f(x_{1},x_{2},\dots,x_{n})}{h} ∂ x 1 ∂ f ( x 0 ) = h → 0 lim h f ( x 1 + h , x 2 , … , x n ) − f ( x 1 , x 2 , … , x n )
עבור פונקציה f : R 2 → R f:\mathbb{R}^2\to \mathbb{R} f : R 2 → R f ( x , y ) f(x,y) f ( x , y ) ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 )
∂ f ∂ x ( x 0 , y 0 ) = lim h → 0 f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) h \parder{f}{x}(x_{0},y_{0})=\lim_{ h \to 0 } \frac{f(x_{0}+h,y_{0})-f(x_{0},y_{0})}{h} ∂ x ∂ f ( x 0 , y 0 ) = h → 0 lim h f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) ∂ f ∂ y ( x 0 , y 0 ) = lim h → 0 f ( x 0 , y 0 + h ) − f ( x 0 , y 0 ) h \parder{f}{y}(x_{0},y_{0})=\lim_{ h \to 0 } \frac{f(x_{0},y_{0}+h)-f(x_{0},y_{0})}{h} ∂ y ∂ f ( x 0 , y 0 ) = h → 0 lim h f ( x 0 , y 0 + h ) − f ( x 0 , y 0 )
f ( x , y ) = { x y x 2 + y 2 אחרת 0 ( 0 , 0 ) f(x,y)=\begin{cases}
\frac{xy}{x^2+y^2} & \R{\text{אחרת}} \\
0 & (0,0)
\end{cases} f ( x , y ) = { x 2 + y 2 x y 0 אחרת ( 0 , 0 ) ∂ f ∂ x ( 2 , 3 ) = y ( x 2 + y 2 ) − x y ( 2 x ) ( x 2 + y 2 ) 2 ∣ ( 2 , 3 ) = 15 169 \parder{f}{x}(2,3)=\left.\frac{y(x^2+y^2)-xy(2x)}{(x^2+y^2)^2}\begin{matrix}
\\ \\ \\ \\
\end{matrix}\right\vert_{(2,3)}=\frac{15}{169} ∂ x ∂ f ( 2 , 3 ) = ( x 2 + y 2 ) 2 y ( x 2 + y 2 ) − x y ( 2 x ) ( 2 , 3 ) = 169 15 ∂ f ∂ x ( 0 , 0 ) = lim h → 0 f ( h , 0 ) − f ( 0 , 0 ) h = lim h → 0 f ( h , 0 ) h = lim h → 0 0 h 2 h = lim h → 0 0 = 0 \parder{f}{x}(0,0)=\lim_{ h \to 0 } \frac{f(h,0)-f(0,0)}{h}=\lim_{ h \to 0 } \frac{f(h,0)}{h}=\lim_{ h \to 0 } \frac{\frac{0}{h^2}}{h}=\lim_{ h \to 0 } 0=0 ∂ x ∂ f ( 0 , 0 ) = h → 0 lim h f ( h , 0 ) − f ( 0 , 0 ) = h → 0 lim h f ( h , 0 ) = h → 0 lim h h 2 0 = h → 0 lim 0 = 0
∂ f ∂ x \parder{f}{x} ∂ x ∂ f ∂ f ∂ y \parder{f}{y} ∂ y ∂ f בשתי משתנים !!!f f f ל-f f f f f f
f ( x , y , z ) = e x y + z cos x f(x,y,z)=e^{xy}+z\cos x f ( x , y , z ) = e x y + z cos x נרצה לחשב את הנגזרות החלקיות: (הפונקציה אלמנטרית ולכן נוכל לגזור אותה לפי חוקי גזירה)
f x = f x ′ = ∂ f ∂ x ( x , y , z ) = y e x y − z sin x f_{x}=f'_{x}=\parder{f}{x}(x,y,z)=ye^{xy}-z\sin x f x = f x ′ = ∂ x ∂ f ( x , y , z ) = y e x y − z sin x ∂ f ∂ y ( x , y , z ) = x e x y ∂ f ∂ z ( x , y , z ) = cos x \parder{f}{y}(x,y,z)=xe^{xy} \qquad \qquad \parder{f}{z}(x,y,z)=\cos x ∂ y ∂ f ( x , y , z ) = x e x y ∂ z ∂ f ( x , y , z ) = cos x בואו נחשב כעת נגזרת שנייה. יש לנו 9 9 9
f x y ′ ′ = ( f x ′ ) y ′ = ∂ ∂ y ( ∂ f ∂ x ) = ∂ 2 f ∂ y ∂ x f''_{xy}=(f'_{x})_{y}'=\parder{}{y}\left(\parder{f}{x}\right)=\parder{^2 f}{y \partial x} f x y ′′ = ( f x ′ ) y ′ = ∂ y ∂ ( ∂ x ∂ f ) = ∂ y ∂ x ∂ 2 f כעת נבצע את החישוב:
∂ 2 f ∂ x 2 = y 2 e x y − z cos x ∂ 2 f ∂ y ∂ x = e x y + x y e x y ∂ 2 f ∂ z ∂ x = − sin x \nparder{2}{f}{x}=y^2e^{xy}-z\cos x \qquad \parder{^2f}{y \partial x}=e^{xy}+xye^{xy} \qquad \parder{^2f}{z \partial x}=-\sin x ∂ x 2 ∂ 2 f = y 2 e x y − z cos x ∂ y ∂ x ∂ 2 f = e x y + x y e x y ∂ z ∂ x ∂ 2 f = − sin x ∂ 2 f ∂ x ∂ y = e x y + x y e x y ∂ 2 f ∂ y 2 = x 2 e x y ∂ 2 f ∂ z ∂ y = 0 \parder{^2f}{x \partial y}=e^{xy}+xye^{xy} \qquad \nparder{2}{f}{y}=x^2e^{xy} \qquad \parder{^2f}{z \partial y}=0 ∂ x ∂ y ∂ 2 f = e x y + x y e x y ∂ y 2 ∂ 2 f = x 2 e x y ∂ z ∂ y ∂ 2 f = 0 ∂ 2 f ∂ x ∂ z = − sin x ∂ 2 f ∂ y ∂ z = 0 ∂ 2 f ∂ z 2 = 0 \parder{^2f}{x \partial z}=-\sin x \qquad \parder{^2f}{y \partial z}=0 \qquad \nparder{2}{f}{z}=0 ∂ x ∂ z ∂ 2 f = − sin x ∂ y ∂ z ∂ 2 f = 0 ∂ z 2 ∂ 2 f = 0 נגזרות חלקיות מסדר 2 ומעלה הן אולי האובייקט הכי שימושי בפיזיקה ומדעי המחשב (לפי צנזור)
נשים לב כי בדוגמה האחרונה קיבלנו כי חלק מהנ"ח מסדר שני שוות, זה לא במקרה.
אם f ∈ C 2 f \in C^2 f ∈ C 2 f f f I I \mathrm{II} II f ( x , y ) f(x,y) f ( x , y ) f x y ′ ′ = f y x ′ ′ f''_{xy}=f''_{yx} f x y ′′ = f y x ′′
דוגמה (לפונקציות שאינן מקיימות את משפט שוורץ)
f ( x , y ) = { x 3 x 2 + y 2 e l s e 0 ( 0 , 0 ) f ( x , y ) = { x y x 2 − y 2 x 2 + y 2 e l s e 0 ( 0 , 0 ) f(x,y)=\begin{cases}
\frac{x^3}{x^2+y^2} & else \\
0 & (0,0)
\end{cases} \qquad \qquad f(x,y)=\begin{cases}
xy \frac{x^2-y^2}{x^2+y^2} & else \\
0 & (0,0)
\end{cases} f ( x , y ) = { x 2 + y 2 x 3 0 e l se ( 0 , 0 ) f ( x , y ) = { x y x 2 + y 2 x 2 − y 2 0 e l se ( 0 , 0 ) גזירות
f ( x ) f(x) f ( x ) ⟺ x 0 \iff x_{0} ⟺ x 0 A ∈ R A \in \mathbb{R} A ∈ R α ( h ) ⟶ h → 0 0 \alpha(h)\underset{h\to 0}{\longrightarrow}0 α ( h ) h → 0 ⟶ 0 f ( x 0 + h ) − f ( x 0 ) = A h + α ( h ) h f(x_{0}+h)-f(x_{0})=Ah+\alpha(h)h f ( x 0 + h ) − f ( x 0 ) = A h + α ( h ) h
הגדרה 8 (גזירות ב-
R n \mathbb{R}^n R n )
תהי f ( x ‾ ) = f ( x 1 , x 2 , … , x n ) f(\underline{x})=f(x_{1},x_{2},\dots,x_{n}) f ( x ) = f ( x 1 , x 2 , … , x n ) x ‾ 0 ∈ R n \underline{x}^0\in \mathbb{R}^n x 0 ∈ R n f f f גזירה ב-x ‾ 0 \underline{x}^0 x 0 A ‾ ∈ R n \underline{A} \in \mathbb{R}^n A ∈ R n
f ( x ‾ 0 + h ‾ ) − f ( x ‾ 0 ) = A ‾ ⋅ h ‾ + α ( h ‾ ) ∥ h ‾ ∥ f(\underline{x}^0+\underline{h})-f(\underline{x}^0)=\underline{A}\cdot\underline{h}+\alpha(\underline{h})\left\lVert \underline{h} \right\rVert f ( x 0 + h ) − f ( x 0 ) = A ⋅ h + α ( h ) ∥ h ∥ כאשר α ( h ‾ ) ⟶ h ‾ → 0 ‾ 0 \alpha(\underline{h})\underset{\underline{h}\to \underline{0}}{\longrightarrow}0 α ( h ) h → 0 ⟶ 0
f ( x ‾ 0 + h ‾ ) − f ( x ‾ 0 ) = A ‾ ⋅ h ‾ + α 1 ( h ‾ ) h 1 + α 2 ( h ‾ ) h 2 + ⋯ + α n ( h ‾ ) h n f(\underline{x}^0+\underline{h})-f(\underline{x}^0)=\underline{A}\cdot\underline{h}+\alpha_{1}(\underline{h})h_{1}+\alpha_{2}(\underline{h})h_{2}+\dots+\alpha_{n}(\underline{h})h_{n} f ( x 0 + h ) − f ( x 0 ) = A ⋅ h + α 1 ( h ) h 1 + α 2 ( h ) h 2 + ⋯ + α n ( h ) h n כאשר לכל i i i α i ( h ‾ ) ⟶ 0 \alpha_{i}(\underline{h})\longrightarrow0 α i ( h ) ⟶ 0
lim h ‾ → 0 ‾ f ( x ‾ 0 + h ‾ ) − f ( x ‾ 0 ) − A ‾ ⋅ h ‾ ∥ h ‾ ∥ = 0 \lim_{ \underline{h} \to \underline{0} } \frac{f(\underline{x}^0+\underline{h})-f(\underline{x}^0)-\underline{A}\cdot\underline{h}}{\left\lVert \underline{h} \right\rVert }=0 h → 0 lim ∥ h ∥ f ( x 0 + h ) − f ( x 0 ) − A ⋅ h = 0
לפעמים, נניח בשני מימדים, נוכל לראות שבמקום h ‾ = ( h , k ) \underline{h}=(h,k) h = ( h , k ) h ‾ = ( Δ x , Δ y ) \underline{h}=(\Delta x,\Delta y) h = ( Δ x , Δ y ) x x x y y y
Δ f = f ( x 0 + h , y 0 + k ) − f ( x 0 , y 0 ) = f ( x 0 + Δ x , y 0 + Δ y ) − f ( x 0 , y 0 ) = ⋯ \Delta f=f(x_{0}+h,y_{0}+k)-f(x_{0},y_{0})=f(x_{0}+\Delta x,y_{0}+\Delta y)-f(x_{0},y_{0})=\cdots Δ f = f ( x 0 + h , y 0 + k ) − f ( x 0 , y 0 ) = f ( x 0 + Δ x , y 0 + Δ y ) − f ( x 0 , y 0 ) = ⋯
אם f f f x ‾ 0 ∈ R n \underline{x}^0\in \mathbb{R}^n x 0 ∈ R n x ‾ 0 \underline{x}^0 x 0
∀ 1 ≤ i ≤ n : A i = ∂ f ∂ x i ( x ‾ 0 ) \forall 1\leq i \leq n:\;\; A_{i}=\parder{f}{x_{i}}(\underline{x}^0) ∀1 ≤ i ≤ n : A i = ∂ x i ∂ f ( x 0 ) הוכחה: (ב-R 2 \mathbb{R}^2 R 2 k = 0 k=0 k = 0
f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) = A h + α ( h , 0 ) ∣ h ∣ ⟹ f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) h = A + α ( h , 0 ) ∣ h ∣ h f(x_{0}+h,y_{0})-f(x_{0},y_{0})=Ah+\alpha(h,0)|h|\implies \frac{f(x_{0}+h,y_{0})-f(x_{0},y_{0})}{h}=A+\alpha(h,0) \frac{|h|}{h} f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) = A h + α ( h , 0 ) ∣ h ∣ ⟹ h f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) = A + α ( h , 0 ) h ∣ h ∣ נשאיף את h h h 0 0 0
lim h → 0 A + α ( h , 0 ) ∣ h ∣ h = ↓ חסומה כפול אפסה A \lim_{ h \to 0 } A+\alpha(h,0) \frac{|h|}{h} \underset{\begin{matrix}
\downarrow \\
\R{\text{חסומה כפול אפסה}}
\end{matrix}}{=}A h → 0 lim A + α ( h , 0 ) h ∣ h ∣ ↓ חסומה כפול אפסה = A ולכן:
∂ f ∂ x = lim h → ∞ f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) h = A \parder{f}{x}=\lim_{ h \to \infty } \frac{f(x_{0}+h,y_{0})-f(x_{0},y_{0})}{h}=A ∂ x ∂ f = h → ∞ lim h f ( x 0 + h , y 0 ) − f ( x 0 , y 0 ) = A באופן דומה עבור ∂ f ∂ y \parder{f}{y} ∂ y ∂ f ∎
אם f f f x ‾ 0 ∈ R n \underline{x}^0\in \mathbb{R}^n x 0 ∈ R n x ‾ 0 \underline{x}^0 x 0
הוכחה: (ב-R 2 \mathbb{R}^2 R 2
lim ( h , k ) → ( 0 , 0 ) ( f ( x 0 + h , y 0 + k ) − f ( x 0 , y 0 ) ) = ↓ הגדרת הנגזרת lim ( h , k ) → ( 0 , 0 ) ( A h + B k + α ( h , k ) h 2 + k 2 ) = 0 \lim_{ (h,k) \to (0,0) } (f(x_{0}+h,y_{0}+k)-f(x_{0},y_{0}))\underset{\begin{matrix}
\downarrow \\
\R{\text{הגדרת הנגזרת}}
\end{matrix}}{=}\lim_{ (h,k) \to (0,0) } \left(Ah+Bk+\alpha(h,k)\sqrt{ h^2+k^2 }\right)=0 ( h , k ) → ( 0 , 0 ) lim ( f ( x 0 + h , y 0 + k ) − f ( x 0 , y 0 )) ↓ הגדרת הנגזרת = ( h , k ) → ( 0 , 0 ) lim ( A h + B k + α ( h , k ) h 2 + k 2 ) = 0 לכן, לפי חשבון גבולות:
lim ( h , k ) → ( 0 , 0 ) f ( x 0 + h , y 0 + h ) = f ( x 0 , y 0 ) \lim_{ (h,k) \to (0,0) } f(x_{0}+h,y_{0}+h)=f(x_{0},y_{0}) ( h , k ) → ( 0 , 0 ) lim f ( x 0 + h , y 0 + h ) = f ( x 0 , y 0 ) ולכן, לפי הגדרה, f f f ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 ) ∎
אם ל-f f f x ‾ 0 ∈ R n \underline{x}^0\in \mathbb{R}^n x 0 ∈ R n f f f x ‾ 0 \underline{x}^0 x 0
הוכחה: (ב-R 2 \mathbb{R}^2 R 2 ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 ) f f f δ > 0 \delta>0 δ > 0 ( x , y ) (x,y) ( x , y ) d ( ( x , y ) , ( x 0 , y 0 ) ) < δ d((x,y),(x_{0},y_{0}))<\delta d (( x , y ) , ( x 0 , y 0 )) < δ f f f ( x , y ) (x,y) ( x , y ) U U U ( x , y ) ∈ U (x,y)\in U ( x , y ) ∈ U
α ( x , y ) = f ( x , y ) − f ( x 0 , y 0 ) − ∂ f ∂ x ( x 0 , y 0 ) ⋅ ( x − x 0 ) − ∂ f ∂ y ( x 0 , y 0 ) ⋅ ( y − y 0 ) \alpha(x,y)=f(x,y)-f(x_{0},y_{0})-\parder{f}{x}(x_{0},y_{0})\cdot (x-x_{0})-\parder{f}{y}(x_{0},y_{0})\cdot(y-y_{0}) α ( x , y ) = f ( x , y ) − f ( x 0 , y 0 ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ ( x − x 0 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ ( y − y 0 ) על מנת להוכיח כי f f f ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 ) lim ( x , y ) → ( x 0 , y 0 ) α ( x , y ) ( x − x 0 ) 2 + ( y − y 0 ) 2 = 0 \lim_{ (x,y) \to (x_{0},y_{0}) } \frac{\alpha(x,y)}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }}=0 lim ( x , y ) → ( x 0 , y 0 ) ( x − x 0 ) 2 + ( y − y 0 ) 2 α ( x , y ) = 0 ε > 0 \epsilon>0 ε > 0 ( x , y ) ∈ U (x,y)\in U ( x , y ) ∈ U
f ( x , y ) − f ( x 0 , y 0 ) = f ( x , y ) − f ( x 0 , y ) + f ( x 0 , y ) − f ( x 0 , y 0 ) f(x,y)-f(x_{0},y_{0})=f(x,y)-f(x_{0},y)+f(x_{0},y)-f(x_{0},y_{0}) f ( x , y ) − f ( x 0 , y 0 ) = f ( x , y ) − f ( x 0 , y ) + f ( x 0 , y ) − f ( x 0 , y 0 ) מכיוון שהנ"ח של f f f y y y U U U f ( x 0 , ⋅ ) f(x_{0},\cdot) f ( x 0 , ⋅ ) y y y ( x 0 , y ) ∈ U (x_{0},y)\in U ( x 0 , y ) ∈ U c 1 c_{1} c 1 y 0 y_{0} y 0 y y y
f ( x 0 , y ) − f ( x 0 , y 0 ) = ∂ f ∂ y ( x 0 , c 1 ) ⋅ ( y − y 0 ) f(x_{0},y)-f(x_{0},y_{0})=\parder{f}{y}(x_{0},c_{1})\cdot (y-y_{0}) f ( x 0 , y ) − f ( x 0 , y 0 ) = ∂ y ∂ f ( x 0 , c 1 ) ⋅ ( y − y 0 ) באופן דומה, לכל y y y y 0 y_{0} y 0 f ( ⋅ , y ) f(\cdot,y) f ( ⋅ , y ) x x x ( x , y ) ∈ U (x,y)\in U ( x , y ) ∈ U c 2 c_{2} c 2 x 0 x_{0} x 0 x x x
f ( x , y ) − f ( x 0 , y ) = ∂ f ∂ x ( c 2 , y ) ⋅ ( x − x 0 ) f(x,y)-f(x_{0},y)=\parder{f}{x}(c_{2},y)\cdot (x-x_{0}) f ( x , y ) − f ( x 0 , y ) = ∂ x ∂ f ( c 2 , y ) ⋅ ( x − x 0 ) נציב את המשוואות הנ"ל במשוואה ממקודם:
f ( x , y ) − f ( x 0 , y 0 ) = ∂ f ∂ x ( c 2 , y ) ⋅ ( x − x 0 ) + ∂ f ∂ y ( x 0 , c 1 ) ⋅ ( y − y 0 ) f(x,y)-f(x_{0},y_{0})=\parder{f}{x}(c_{2},y)\cdot(x-x_{0})+\parder{f}{y}(x_{0},c_{1})\cdot(y-y_{0}) f ( x , y ) − f ( x 0 , y 0 ) = ∂ x ∂ f ( c 2 , y ) ⋅ ( x − x 0 ) + ∂ y ∂ f ( x 0 , c 1 ) ⋅ ( y − y 0 ) לכן מתקיים:
α ( x , y ) ( x − x 0 ) 2 + ( y − y 0 ) 2 = f ( x , y ) − f ( x 0 , y 0 ) − ∂ f ∂ x ( x 0 , y 0 ) ⋅ ( x − x 0 ) − ∂ f ∂ y ( x 0 , y 0 ) ⋅ ( y − y 0 ) ( x − x 0 ) 2 + ( y − y 0 ) 2 = ∂ f ∂ x ( c 2 , y ) ⋅ ( x − x 0 ) + ∂ f ∂ y ( x 0 , c 1 ) ⋅ ( y − y 0 ) − ∂ f ∂ x ( x 0 , y 0 ) ⋅ ( x − x 0 ) − ∂ f ∂ y ( x 0 , y 0 ) ⋅ ( y − y 0 ) ( x − x 0 ) 2 + ( y − y 0 ) 2 = ( ∂ f ∂ x ( c 2 , y ) − ∂ f ∂ x ( x 0 , y 0 ) ) ( x − x 0 ) + ( ∂ f ∂ y ( x 0 , c 1 ) − ∂ f ∂ y ( x 0 , y 0 ) ) ( y − y 0 ) ( x − x 0 ) 2 + ( y − y 0 ) 2 \begin{align*}
\frac{\alpha(x,y)}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }}&= \frac{f(x,y)-f(x_{0},y_{0})-\parder{f}{x}(x_{0},y_{0})\cdot (x-x_{0})-\parder{f}{y}(x_{0},y_{0})\cdot (y-y_{0})}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }} \\
&\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!=\frac{\parder{f}{x}(c_{2},y)\cdot (x-x_{0})+\parder{f}{y}(x_{0},c_{1})\cdot(y-y_{0})-\parder{f}{x}(x_{0},y_{0})\cdot(x-x_{0})-\parder{f}{y}(x_{0},y_{0})\cdot(y-y_{0})}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }} \\
&=\frac{\left( \parder{f}{x}(c_{2},y)-\parder{f}{x}(x_{0},y_{0}) \right)(x-x_{0})+\left( \parder{f}{y}(x_{0},c_{1})-\parder{f}{y}(x_{0},y_{0}) \right)(y-y_{0})}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }}
\end{align*} ( x − x 0 ) 2 + ( y − y 0 ) 2 α ( x , y ) = ( x − x 0 ) 2 + ( y − y 0 ) 2 f ( x , y ) − f ( x 0 , y 0 ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ ( x − x 0 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ ( y − y 0 ) = ( x − x 0 ) 2 + ( y − y 0 ) 2 ∂ x ∂ f ( c 2 , y ) ⋅ ( x − x 0 ) + ∂ y ∂ f ( x 0 , c 1 ) ⋅ ( y − y 0 ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ ( x − x 0 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ ( y − y 0 ) = ( x − x 0 ) 2 + ( y − y 0 ) 2 ( ∂ x ∂ f ( c 2 , y ) − ∂ x ∂ f ( x 0 , y 0 ) ) ( x − x 0 ) + ( ∂ y ∂ f ( x 0 , c 1 ) − ∂ y ∂ f ( x 0 , y 0 ) ) ( y − y 0 ) נסמן h = x − x 0 h=x-x_{0} h = x − x 0 k = y − y 0 k=y-y_{0} k = y − y 0
∣ α ( x , y ) ( x − x 0 ) 2 + ( y − y 0 ) 2 ∣ ≤ ∣ ∂ f ∂ x ( c 2 , y ) − ∂ f ∂ x ( x 0 , y 0 ) h 2 + k 2 ⋅ h ∣ + ∣ ∂ f ∂ y ( x 0 , c 1 ) − ∂ f ∂ y ( x 0 , y 0 ) h 2 + k 2 ⋅ k ∣ \begin{align*}
\left| \frac{\alpha(x,y)}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }} \right|&\leq \left| \frac{\parder{f}{x}(c_{2},y)-\parder{f}{x}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot h \right|+\left| \frac{\parder{f}{y}(x_{0},c_{1})-\parder{f}{y}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot k \right|
\end{align*} ( x − x 0 ) 2 + ( y − y 0 ) 2 α ( x , y ) ≤ h 2 + k 2 ∂ x ∂ f ( c 2 , y ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ h + h 2 + k 2 ∂ y ∂ f ( x 0 , c 1 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ k מכיוון שכאשר ( x , y ) (x,y) ( x , y ) ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 ) ( c 2 , c 1 ) (c_{2},c_{1}) ( c 2 , c 1 ) ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 ) ∂ f ∂ x , ∂ f ∂ y \parder{f}{x},\parder{f}{y} ∂ x ∂ f , ∂ y ∂ f
lim ( x , y ) → ( x 0 , y 0 ) ∂ f ∂ x ( c 2 , y ) − ∂ f ∂ x ( x 0 , y 0 ) = 0 lim ( x , y ) → ( x 0 , y 0 ) ∂ f ∂ y ( x 0 , c 1 ) − ∂ f ∂ y ( x 0 , y 0 ) = 0 \begin{matrix}
\displaystyle \lim_{ (x,y) \to (x_{0},y_{0}) } \parder{f}{x}(c_{2},y)-\parder{f}{x}(x_{0},y_{0})=0 \\
\displaystyle \lim_{ (x,y) \to (x_{0},y_{0}) } \parder{f}{y}(x_{0},c_{1})-\parder{f}{y}(x_{0},y_{0})=0
\end{matrix} ( x , y ) → ( x 0 , y 0 ) lim ∂ x ∂ f ( c 2 , y ) − ∂ x ∂ f ( x 0 , y 0 ) = 0 ( x , y ) → ( x 0 , y 0 ) lim ∂ y ∂ f ( x 0 , c 1 ) − ∂ y ∂ f ( x 0 , y 0 ) = 0 בנוסף, נשים לב כי: ∣ h ∣ ≤ h 2 + k 2 |h|\leq \sqrt{ h^2+k^2 } ∣ h ∣ ≤ h 2 + k 2 ∣ h h 2 + k 2 ∣ ≤ 1 \displaystyle \left| \frac{h}{\sqrt{ h^2+k^2 }} \right|\leq 1 h 2 + k 2 h ≤ 1 ∣ k h 2 + k 2 ∣ < 1 \displaystyle \left| \frac{k}{\sqrt{ h^2+k^2 }} \right|<1 h 2 + k 2 k < 1
∣ ∂ f ∂ x ( c 2 , y ) − ∂ f ∂ x ( x 0 , y 0 ) h 2 + k 2 ⋅ h ∣ → ( x , y ) → ( x 0 , y 0 ) 0 \left| \frac{\parder{f}{x}(c_{2},y)-\parder{f}{x}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot h \right| \rarrowlim{(x,y)\to(x_{0},y_{0})}0 h 2 + k 2 ∂ x ∂ f ( c 2 , y ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ h ( x , y ) → ( x 0 , y 0 ) 0 ∣ ∂ f ∂ y ( x 0 , c 1 ) − ∂ f ∂ y ( x 0 , y 0 ) h 2 + k 2 ⋅ k ∣ → ( x , y ) → ( x 0 , y 0 ) 0 \left| \frac{\parder{f}{y}(x_{0},c_{1})-\parder{f}{y}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot k \right| \rarrowlim{(x,y)\to(x_{0},y_{0})}0 h 2 + k 2 ∂ y ∂ f ( x 0 , c 1 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ k ( x , y ) → ( x 0 , y 0 ) 0 לכן, לפי הגדרה, קיימת δ 1 > 0 \delta_{1}>0 δ 1 > 0 ( x , y ) (x,y) ( x , y ) d ( ( x , y ) , ( x 0 , y 0 ) ) < δ 1 d((x,y),(x_{0},y_{0}))<\delta_{1} d (( x , y ) , ( x 0 , y 0 )) < δ 1
∣ ∂ f ∂ x ( c 2 , y ) − ∂ f ∂ x ( x 0 , y 0 ) h 2 + k 2 ⋅ h ∣ < ε 2 \left| \frac{\parder{f}{x}(c_{2},y)-\parder{f}{x}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot h \right|< \frac{\epsilon}{2} h 2 + k 2 ∂ x ∂ f ( c 2 , y ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ h < 2 ε וקיימת δ 2 > 0 \delta_{2}>0 δ 2 > 0 ( x , y ) (x,y) ( x , y ) d ( ( x , y ) , ( x 0 , y 0 ) ) < δ 2 d((x,y),(x_{0},y_{0}))<\delta_{2} d (( x , y ) , ( x 0 , y 0 )) < δ 2
∣ ∂ f ∂ y ( x 0 , c 1 ) − ∂ f ∂ y ( x 0 , y 0 ) h 2 + k 2 ⋅ k ∣ < ε 2 \left| \frac{\parder{f}{y}(x_{0},c_{1})-\parder{f}{y}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot k \right|< \frac{\epsilon}{2} h 2 + k 2 ∂ y ∂ f ( x 0 , c 1 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ k < 2 ε לכן, עבור δ = min { δ 1 , δ 2 } \delta=\min\left\{ \delta_{1},\delta_{2} \right\} δ = min { δ 1 , δ 2 } ( x , y ) (x,y) ( x , y ) d ( ( x , y ) , ( x 0 , y 0 ) ) < δ d((x,y),(x_{0},y_{0}))<\delta d (( x , y ) , ( x 0 , y 0 )) < δ
∣ α ( x , y ) ( x − x 0 ) 2 + ( y − y 0 ) 2 ∣ ≤ ∣ ∂ f ∂ x ( c 2 , y ) − ∂ f ∂ x ( x 0 , y 0 ) h 2 + k 2 ⋅ h ∣ + ∣ ∂ f ∂ y ( x 0 , c 1 ) − ∂ f ∂ y ( x 0 , y 0 ) h 2 + k 2 ⋅ k ∣ < ε 2 + ε 2 = ε \left| \frac{\alpha(x,y)}{\sqrt{ (x-x_{0})^2+(y-y_{0})^2 }} \right|\!\!\leq\!\! \left| \frac{\parder{f}{x}(c_{2},y)-\parder{f}{x}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot h \right|\!+\!\left| \frac{\parder{f}{y}(x_{0},c_{1})-\parder{f}{y}(x_{0},y_{0})}{\sqrt{ h^2+k^2 }}\cdot k \right|\!<\! \frac{\epsilon}{2}+\frac{\epsilon}{2}\!=\epsilon ( x − x 0 ) 2 + ( y − y 0 ) 2 α ( x , y ) ≤ h 2 + k 2 ∂ x ∂ f ( c 2 , y ) − ∂ x ∂ f ( x 0 , y 0 ) ⋅ h + h 2 + k 2 ∂ y ∂ f ( x 0 , c 1 ) − ∂ y ∂ f ( x 0 , y 0 ) ⋅ k < 2 ε + 2 ε = ε ולכן, לפי הגדרה, lim ( x , y ) → ( x 0 , y 0 ) α ( x , y ) h 2 + k 2 = 0 \lim_{ (x,y) \to (x_{0},y_{0}) } \frac{\alpha(x,y)}{\sqrt{ h^2+k^2 }}=0 lim ( x , y ) → ( x 0 , y 0 ) h 2 + k 2 α ( x , y ) = 0 f f f ( x 0 , y 0 ) (x_{0},y_{0}) ( x 0 , y 0 ) ∎
f ( x , y ) = { ( x 2 + y 2 ) sin 1 x 2 + 2 y 2 ( x , y ) ≠ ( 0 , 0 ) 0 ( x , y ) = ( 0 , 0 ) f(x,y)=\begin{cases}
(x^2+y^2)\sin \frac{1}{x^2+2y^2} & (x,y)\neq(0,0) \\
0 & (x,y)=(0,0)
\end{cases} f ( x , y ) = { ( x 2 + y 2 ) sin x 2 + 2 y 2 1 0 ( x , y ) = ( 0 , 0 ) ( x , y ) = ( 0 , 0 ) לפונקציה הזאת יש נ"ח ב-( 0 , 0 ) (0,0) ( 0 , 0 ) ( 0 , 0 ) (0,0) ( 0 , 0 ) f f f ( 0 , 0 ) (0,0) ( 0 , 0 )
כלל השרשרת
משפט (כלל השרשרת
I \mathrm{I} I )
יהי x ‾ ∈ R n \underline{x} \in \mathbb{R}^n x ∈ R n f ( x ‾ ) f(\underline{x}) f ( x ) D D D x 1 ( t ) , x 2 ( t ) , … , x n ( t ) x_{1}(t),x_{2}(t),\dots,x_{n}(t) x 1 ( t ) , x 2 ( t ) , … , x n ( t ) I I I t ∈ I t \in I t ∈ I ( x 1 ( t ) , x 2 ( t ) , … , x n ( t ) ) ∈ D (x_{1}(t),x_{2}(t),\dots,x_{n}(t))\in D ( x 1 ( t ) , x 2 ( t ) , … , x n ( t )) ∈ D F ( t ) = f ( x 1 ( t ) , x 2 ( t ) , … , x n ( t ) ) F(t)=f(x_{1}(t),x_{2}(t),\dots,x_{n}(t)) F ( t ) = f ( x 1 ( t ) , x 2 ( t ) , … , x n ( t )) F F F
F ′ ( t ) = ∂ f ∂ x 1 ( x 1 ( t ) , … , x n ( t ) ) ⋅ d x 1 d t + ∂ f ∂ x 2 ( x 1 ( t ) , … , x n ( t ) ) ⋅ d x 2 d t + … + ∂ f ∂ x n ( x 1 ( t ) , … , x n ( t ) ) ⋅ d x n d t F'(t)\!=\!\parder{f}{x_{1}}(x_{1}(t),\dots,x_{n}(t))\!\cdot\! \frac{dx_{1}}{dt}\!+\!\parder{f}{x_{2}}(x_{1}(t),\dots,x_{n}(t))\!\cdot \!\frac{dx_{2}}{dt}\!+\!\dots\!+\!\parder{f}{x_{n}}(x_{1}(t),\dots,x_{n}(t))\!\cdot \!\frac{dx_{n}}{dt} F ′ ( t ) = ∂ x 1 ∂ f ( x 1 ( t ) , … , x n ( t )) ⋅ d t d x 1 + ∂ x 2 ∂ f ( x 1 ( t ) , … , x n ( t )) ⋅ d t d x 2 + … + ∂ x n ∂ f ( x 1 ( t ) , … , x n ( t )) ⋅ d t d x n
y ( t ) = 2 t x ( t ) = t 2 f ( x , y ) = x 2 y − y 2 y(t)=2t \qquad x(t)=t^2 \qquad f(x,y)=x^2y-y^2 y ( t ) = 2 t x ( t ) = t 2 f ( x , y ) = x 2 y − y 2 F ( t ) = 2 t 5 − 4 t 2 F(t)=2t^5-4t^2 F ( t ) = 2 t 5 − 4 t 2 F ′ ( t ) = ( 2 x ( t ) y ( t ) ) ⋅ 2 t + ( x 2 ( t ) − 2 y ( t ) ) ⋅ 2 = 8 t 4 + 2 t 4 − 8 t = 10 t 4 − 8 t F'(t)=(2x(t)y(t))\cdot 2t+(x^2(t)-2y(t))\cdot 2=8t^4+2t^4-8t=10t^4-8t F ′ ( t ) = ( 2 x ( t ) y ( t )) ⋅ 2 t + ( x 2 ( t ) − 2 y ( t )) ⋅ 2 = 8 t 4 + 2 t 4 − 8 t = 10 t 4 − 8 t נשים לב כי קיבלנו את התוצאה המתאימה.
הוכחה: F ( t ) = f ( x 1 I ( t ) , x 2 ( t ) , … , x n ( t ) ) F(t)=f(x_{1}I(t),x_{2}(t),\dots,x_{n}(t)) F ( t ) = f ( x 1 I ( t ) , x 2 ( t ) , … , x n ( t ))
d F d t = lim Δ t → 0 F ( t + Δ t ) − F ( t ) Δ t = lim Δ t → 0 f ( x 1 ( t + Δ t ) , … , x n ( t + Δ t ) ) − f ( x 1 ( t ) , … , x n ( t ) ) Δ t \frac{dF}{dt}=\lim_{ \Delta t \to 0 } \frac{F(t+\Delta t)-F(t)}{\Delta t}=\lim_{ \Delta t \to 0 } \frac{f(x_{1}(t+\Delta t),\dots,x_{n}(t+\Delta t))-f(x_{1}(t),\dots,x_{n}(t))}{\Delta t} d t d F = Δ t → 0 lim Δ t F ( t + Δ t ) − F ( t ) = Δ t → 0 lim Δ t f ( x 1 ( t + Δ t ) , … , x n ( t + Δ t )) − f ( x 1 ( t ) , … , x n ( t )) נסמן: Δ x 1 = x 1 ( t + Δ t ) − x 1 ( t ) , Δ x 2 = x 2 ( t + Δ t ) − x 2 ( t ) , … , Δ x n = x n ( t + Δ t ) − x n ( t ) \Delta x_{1}=x_{1}(t+\Delta t)-x_{1}(t),\;\Delta x_{2}=x_{2}(t+\Delta t)-x_{2}(t),\dots,\;\Delta x_{n}=x_{n}(t+\Delta t)-x_{n}(t) Δ x 1 = x 1 ( t + Δ t ) − x 1 ( t ) , Δ x 2 = x 2 ( t + Δ t ) − x 2 ( t ) , … , Δ x n = x n ( t + Δ t ) − x n ( t )
d F d t = lim Δ t → 0 f ( x 1 ( t ) + Δ x 1 , … , x n ( t ) + Δ x n ) − f ( x 1 ( t ) , … , x n ( t ) ) Δ t \frac{dF}{dt}=\lim_{ \Delta t \to 0 } \frac{f(x_{1}(t)+\Delta x_{1},\dots,x_{n}(t)+\Delta x_{n})-f(x_{1}(t),\dots,x_{n}(t))}{\Delta t} d t d F = Δ t → 0 lim Δ t f ( x 1 ( t ) + Δ x 1 , … , x n ( t ) + Δ x n ) − f ( x 1 ( t ) , … , x n ( t )) נסמן את המונה ב-Δ f \Delta f Δ f
d F d t = lim Δ t → 0 Δ f Δ t \frac{dF}{dt}=\lim_{ \Delta t \to 0 } \frac{\Delta f}{\Delta t} d t d F = Δ t → 0 lim Δ t Δ f f f f
Δ f = ∂ f ∂ x 1 ( x 1 ( t ) , x 2 ( t ) , … , x n ( t ) ) Δ x 1 + ⋯ + ∂ f ∂ x n ( x 1 ( t ) , x 2 ( t ) , … , x n ( t ) ) Δ x n + α 1 ( Δ x 1 , … , Δ x n ) Δ x 1 + ⋯ + α n ( Δ x 1 , … , Δ x n ) α n \Delta f\!=\!\parder{f}{x_{1}}(x_{1}(t),x_{2}(t),\dots,x_{n}(t)) \Delta x_{1}\!+\!\cdots\!+\!\parder{f}{x_{n}}(x_{1}(t),x_{2}(t),\dots,x_{n}(t))\Delta x_{n}\!+\!\alpha_{1}(\Delta x_{1},\dots,\Delta x_{n})\Delta x_{1}+\dots+\alpha_{n}(\Delta x_{1},\dots,\Delta x_{n})\alpha_{n} Δ f = ∂ x 1 ∂ f ( x 1 ( t ) , x 2 ( t ) , … , x n ( t )) Δ x 1 + ⋯ + ∂ x n ∂ f ( x 1 ( t ) , x 2 ( t ) , … , x n ( t )) Δ x n + α 1 ( Δ x 1 , … , Δ x n ) Δ x 1 + ⋯ + α n ( Δ x 1 , … , Δ x n ) α n נחלק ב-Δ t \Delta t Δ t
Δ f Δ t = ∂ f ∂ 1 ( … ) Δ x 1 Δ t + ⋯ + ∂ f ∂ x n ( … ) Δ x n Δ t + α 1 ( … ) Δ x 1 Δ t + ⋯ + α n ( … ) Δ x n Δ t \frac{\Delta f}{\Delta t}=\parder{f}{ {1}}(\dots) \frac{\Delta x_{1}}{\Delta t}+\dots+\parder{f}{x_{n}}(\dots) \frac{\Delta x_{n}}{\Delta t}+\alpha_{1}(\dots) \frac{\Delta x_{1}}{\Delta t}+\dots+\alpha_{n}(\dots) \frac{\Delta x_{n}}{\Delta t} Δ t Δ f = ∂ 1 ∂ f ( … ) Δ t Δ x 1 + ⋯ + ∂ x n ∂ f ( … ) Δ t Δ x n + α 1 ( … ) Δ t Δ x 1 + ⋯ + α n ( … ) Δ t Δ x n נשאיף Δ t → 0 \Delta t\to0 Δ t → 0
F ′ ( t ) = ∂ f ∂ x 1 ⋅ d x 1 d t + ∂ f ∂ x 2 ⋅ d x 2 d t + ⋯ + ∂ f ∂ x n ⋅ d x n d t F'(t)=\parder{f}{x_{1}}\cdot \frac{dx_{1}}{dt}+\parder{f}{x_{2}}\cdot \frac{dx_{2}}{dt}+\dots+\parder{f}{x_{n}}\cdot \frac{dx_{n}}{dt} F ′ ( t ) = ∂ x 1 ∂ f ⋅ d t d x 1 + ∂ x 2 ∂ f ⋅ d t d x 2 + ⋯ + ∂ x n ∂ f ⋅ d t d x n ∎
המשפט הבא ינוסח ברשלנות(ב-R 2 \mathbb{R}^2 R 2
משפט (כלל השרשרת
I I \mathrm{II} II )
עבור F ( u , v ) = f ( x ( u , v ) , y ( u , v ) ) F(u,v)=f(x(u,v),y(u,v)) F ( u , v ) = f ( x ( u , v ) , y ( u , v )) f , x , y f,x,y f , x , y
∂ F ∂ u = ∂ f ∂ x ⋅ ∂ x ∂ u + ∂ f ∂ y ⋅ ∂ y ∂ u \parder{F}{u}=\parder{f}{x}\cdot \parder{x}{u}+\parder{f}{y} \cdot \parder{y}{u} ∂ u ∂ F = ∂ x ∂ f ⋅ ∂ u ∂ x + ∂ y ∂ f ⋅ ∂ u ∂ y ∂ F ∂ v = ∂ f ∂ x ⋅ ∂ x ∂ v + ∂ f ∂ y ⋅ ∂ y ∂ v \parder{F}{v}=\parder{f}{x}\cdot \parder{x}{v}+\parder{f}{y} \cdot \parder{y}{v} ∂ v ∂ F = ∂ x ∂ f ⋅ ∂ v ∂ x + ∂ y ∂ f ⋅ ∂ v ∂ y
f ( x , y ) = e x 2 y x ( u , v ) = u v y ( u , v ) = 1 v f(x,y)=e^{x^2y} \qquad x(u,v)=\sqrt{ uv } \qquad y(u,v)=\frac{1}{v} f ( x , y ) = e x 2 y x ( u , v ) = uv y ( u , v ) = v 1 נחשב את הנ"ח של F F F u u u
∂ F ∂ u = 2 x y e x 2 y ⋅ v 1 2 u + x 2 e x 2 y ⋅ 0 = x y e x 2 y v u = u v v e u v v v u = e u ⋅ v u v u = e u \parder{F}{u}=2xye^{x^2y}\cdot \sqrt{ v } \frac{1}{2\sqrt{ u }}+x^2e^{x^2y}\cdot 0=xye^{x^2y} \frac{\sqrt{ v }}{\sqrt{ u }}=\frac{\sqrt{ uv }}{v} e^{\frac{uv}{v}} \frac{\sqrt{ v }}{\sqrt{ u }}=e^u \cdot \frac{v\sqrt{ u }}{v\sqrt{ u }}=e^u ∂ u ∂ F = 2 x y e x 2 y ⋅ v 2 u 1 + x 2 e x 2 y ⋅ 0 = x y e x 2 y u v = v uv e v uv u v = e u ⋅ v u v u = e u בדיקה:
F ( u , v ) = e u ⟹ ∂ F ∂ u = e u F(u,v)=e^u \implies \parder{F}{u}=e^u F ( u , v ) = e u ⟹ ∂ u ∂ F = e u נגזרת מכוונת
יהי u ^ ∈ R n \hat{u}\in \mathbb{R}^n u ^ ∈ R n ∥ u ^ ∥ = 1 \left\lVert \hat{u} \right\rVert=1 ∥ u ^ ∥ = 1
∂ f ∂ u ( x ‾ 0 ∈ R n ) = lim h → 0 f ( x ‾ 0 + h u ‾ ) − f ( x ‾ 0 ) h \parder{f}{{u}}(\underline{x}^0\in \mathbb{R}^n)=\lim_{ h \to 0 } \frac{f(\underline{x}^0+h\underline{u})-f(\underline{x}^0)}{h} ∂ u ∂ f ( x 0 ∈ R n ) = h → 0 lim h f ( x 0 + h u ) − f ( x 0 ) בתנאי שהגבול קיים. ∂ f ∂ u \parder{f}{u} ∂ u ∂ f הנגזרת המכוונת בכיוון u ^ \hat{u} u ^ x ‾ 0 \underline{x}^0 x 0
הערה (ב-
R 2 \mathbb{R}^2 R 2 זה יראה:)
∂ f ∂ u ( x 0 , y 0 ) = lim h → 0 f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) h \parder{f}{u}(x_{0},y_{0})=\lim_{ h \to 0 } \frac{f(x_{0}+hu_{1},y_{0}+hu_{2})-f(x_{0},y_{0})}{h} ∂ u ∂ f ( x 0 , y 0 ) = h → 0 lim h f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 )
עבור u ^ = ( 1 , 0 ) \hat{u}=(1,0) u ^ = ( 1 , 0 ) ∂ f ∂ x \parder{f}{x} ∂ x ∂ f u ^ = ( 0 , 1 ) \hat{u}=(0,1) u ^ = ( 0 , 1 ) ∂ f ∂ y \parder{f}{y} ∂ y ∂ f
תהי f ( x ‾ ) f(\underline{x}) f ( x ) x ‾ 0 ∈ R n \underline{x}^0\in \mathbb{R}^n x 0 ∈ R n ∂ f ∂ u ( x ‾ 0 ) \displaystyle \parder{f}{u}(\underline{x}^0) ∂ u ∂ f ( x 0 )
∂ f ∂ u ( x ‾ 0 ) = ∑ i = 1 n ∂ f ∂ x i ( x ‾ 0 ) ⋅ u i \parder{f}{u}(\underline{x}^0)=\sum_{i=1}^n\parder{f}{x_{i}}(\underline{x}^0)\cdot u_{i} ∂ u ∂ f ( x 0 ) = i = 1 ∑ n ∂ x i ∂ f ( x 0 ) ⋅ u i הוכחה: (ב-R 2 \mathbb{R}^2 R 2
f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) = ∂ f ∂ x A ⋅ h u 1 + ∂ f ∂ y ⋅ h u 2 + α ( h u 1 , h u 2 ) ( h u 1 ) 2 + ( h u 2 ) 2 f(x_{0}+hu_{1},y_{0}+hu_{2})-f(x_{0},y_{0})=\underbracket{\parder{f}{x}}_{A}\cdot hu_{1}+\underbracket{\parder{f}{y}}\cdot hu_{2}+\alpha(hu_{1},hu_{2})\sqrt{ (hu_{1})^2+(hu_{2})^2 } f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) = A ∂ x ∂ f ⋅ h u 1 + ∂ y ∂ f ⋅ h u 2 + α ( h u 1 , h u 2 ) ( h u 1 ) 2 + ( h u 2 ) 2 f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) h = ∂ f ∂ x ⋅ u 1 + ∂ f ∂ y ⋅ u 2 + α ( h u 1 , h u 2 ) ∣ h ∣ h \frac{f(x_{0}+hu_{1},y_{0}+hu_{2})-f(x_{0},y_{0})}{h}=\parder{f}{x}\cdot u_{1}+\parder{f}{y}\cdot u_{2}+\alpha(hu_{1},hu_{2}) \frac{|h|}{h} h f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) = ∂ x ∂ f ⋅ u 1 + ∂ y ∂ f ⋅ u 2 + α ( h u 1 , h u 2 ) h ∣ h ∣ lim h → 0 f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) h = lim h → 0 ∂ f ∂ x ⋅ u 1 + ∂ f ∂ y ⋅ u 2 + α ( h u 1 , h u 2 ) ∣ h ∣ h = ∂ f ∂ x u 1 + ∂ f ∂ y u 2 \lim_{ h \to 0 } \frac{f(x_{0}+hu_{1},y_{0}+hu_{2})-f(x_{0},y_{0})}{h}=\lim_{ h \to 0 } \parder{f}{x}\cdot u_{1}+\parder{f}{y}\cdot u_{2}\!+\!\alpha(hu_{1},hu_{2}) \!\frac{|h|}{h}=\parder{f}{x}u_{1}+\parder{f}{y}u_{2} h → 0 lim h f ( x 0 + h u 1 , y 0 + h u 2 ) − f ( x 0 , y 0 ) = h → 0 lim ∂ x ∂ f ⋅ u 1 + ∂ y ∂ f ⋅ u 2 + α ( h u 1 , h u 2 ) h ∣ h ∣ = ∂ x ∂ f u 1 + ∂ y ∂ f u 2 ∎
f ( x , y ) = x y 2 3 f(x,y)=\sqrt[3]{ xy^2 } f ( x , y ) = 3 x y 2 נתחיל בלחשב נגזרת מכוונת לפי הגזרה.
∂ f ∂ u ( 0 , 0 ) = lim h → 0 f ( h u 1 , h u 2 ) − f ( 0 , 0 ) h = lim h → 0 h u 1 ( h u 2 ) 2 3 h = lim h → 0 u 1 u 2 2 3 = u 1 u 2 3 \parder{f}{u}(0,0)=\lim_{ h \to 0 } \frac{f(hu_{1},hu_{2})-f(0,0)}{h}=\lim_{ h \to 0 } \frac{\sqrt[3]{ hu_{1}(hu_{2})^2 }}{h}=\lim_{ h \to 0 } \sqrt[3]{ u_{1}u_{2}^2 }=\sqrt[3]{ u_{1}u_{2} } ∂ u ∂ f ( 0 , 0 ) = h → 0 lim h f ( h u 1 , h u 2 ) − f ( 0 , 0 ) = h → 0 lim h 3 h u 1 ( h u 2 ) 2 = h → 0 lim 3 u 1 u 2 2 = 3 u 1 u 2 נשים לב כי זה לא משנה מה u 1 , u 2 u_{1},u_{2} u 1 , u 2 u 1 2 + u 2 2 = 1 \sqrt{ u_{1}^2+u_{2}^2 }=1 u 1 2 + u 2 2 = 1
∂ f ∂ x ( 0 , 0 ) = 0 ∂ f ∂ y ( 0 , 0 ) = 0 \parder{f}{x}(0,0)=0 \qquad \qquad \parder{f}{y}(0,0)=0 ∂ x ∂ f ( 0 , 0 ) = 0 ∂ y ∂ f ( 0 , 0 ) = 0 נבדוק גזירות בראשית על פי הגדרה:
h k 2 3 − 0 = 0 + 0 + α ( h , k ) h 2 + k 2 \sqrt[3]{ hk^2 }-0=0+0+\alpha(h,k)\sqrt{ h^2+k^2 } 3 h k 2 − 0 = 0 + 0 + α ( h , k ) h 2 + k 2 אנו פה בעצם מניחים שהיא גזירה ובודקים אם התנאי מתקיים: כלומר, אם f f f ( 0 , 0 ) (0,0) ( 0 , 0 ) A = ∂ f ∂ x A=\parder{f}{x} A = ∂ x ∂ f B = ∂ f ∂ y B=\parder{f}{y} B = ∂ y ∂ f
α ( h , k ) = h k 2 3 h 2 + k 2 \alpha(h,k)=\frac{\sqrt[3]{ hk^2 }}{\sqrt{ h^2+k^2 }} α ( h , k ) = h 2 + k 2 3 h k 2 נבדוק אם α ( h , k ) \alpha(h,k) α ( h , k )
α ( r cos θ , r sin θ ) = r cos θ r 2 sin 2 θ 3 r = cos θ sin 2 θ 3 \alpha(r\cos\theta,r\sin\theta)=\frac{\sqrt[3]{ r\cos\theta r^2\sin^2\theta }}{r}=\sqrt[3]{ \cos\theta \sin^2\theta } α ( r cos θ , r sin θ ) = r 3 r cos θ r 2 sin 2 θ = 3 cos θ sin 2 θ נשים לב כי F ( r ) = 1 F(r)=1 F ( r ) = 1 0 0 0 r → 0 r\to 0 r → 0 α \alpha α x x x r r r f f f ( 0 , 0 ) (0,0) ( 0 , 0 )
קצת על מישור משיק
נסתכל על כמה הגדרות שקולות למישור משיק:
מישור שמכיל את המשיקים בנקודה ( x 0 , y 0 , f ( x 0 , y 0 ) ) (x_{0},y_{0},f(x_{0},y_{0})) ( x 0 , y 0 , f ( x 0 , y 0 ))
מישור שמקיים שהזוית בינו לבין מיתרים מנקודות על המשטח שואפת ל-0 0 0 ( x 0 , y 0 , f ( x 0 , y 0 ) ) (x_{0},y_{0},f(x_{0},y_{0})) ( x 0 , y 0 , f ( x 0 , y 0 ))
גרדיאנט
יהי x ‾ 0 ∈ R n \underline{x}^0\in \mathbb{R}^n x 0 ∈ R n R n \mathbb{R}^n R n הגדיאנט של f f f x ‾ 0 \underline{x}^0 x 0 ( ∂ f ∂ x 1 ( x ‾ 0 ) , ∂ f ∂ x 2 ( x ‾ 0 ) , … , ∂ f ∂ x n ( x ‾ 0 ) ) \displaystyle\left(\parder{f}{x_{1}}(\underline{x}^0),\parder{f}{x_{2}}(\underline{x}^0),\dots,\parder{f}{x_{n}}(\underline{x}^0)\right) ( ∂ x 1 ∂ f ( x 0 ) , ∂ x 2 ∂ f ( x 0 ) , … , ∂ x n ∂ f ( x 0 ) ) g r a d ( f ) grad(f) g r a d ( f ) ∇ f \nabla f ∇ f n a b l a nabla nab l a
אם f f f ∂ f ∂ u = ∇ ⃗ f ⋅ u ^ \displaystyle \parder{f}{u}=\vec{\nabla}f\cdot \hat{u} ∂ u ∂ f = ∇ f ⋅ u ^
הוכחה:
ברור \R{\text{ברור}} ברור ∎
∇ ⃗ f \vec{\nabla}f ∇ f
∇ ⃗ f : R n → R n \vec{\nabla}f:\mathbb{R}^n\to \mathbb{R}^n ∇ f : R n → R n נשים
∂ f ∂ u \displaystyle \parder{f}{u} ∂ u ∂ f ∂ f ∂ u = ∇ ⃗ f ⋅ u ^ = ∣ ∇ ⃗ f ∣ ∣ u ^ ∣ cos α \parder{f}{u}=\vec{\nabla}f\cdot \hat{u}=|\vec{\nabla}f||\hat{u}|\cos\alpha ∂ u ∂ f = ∇ f ⋅ u ^ = ∣ ∇ f ∣∣ u ^ ∣ cos α ∣ ∇ ⃗ f ∣ |\vec{\nabla}f| ∣ ∇ f ∣ ∣ u ^ ∣ |\hat{u}| ∣ u ^ ∣ u ^ \hat{u} u ^ ∇ ⃗ f \vec{\nabla}f ∇ f ∂ f ∂ u \displaystyle \parder{f}{u} ∂ u ∂ f ∂ f ∂ u = 0 \displaystyle \parder{f}{u}=0 ∂ u ∂ f = 0
אינטגרלים
אינטגרל פרמטרי
זהו לא אינטגרל כפול או שני נחשים, זה המקביל של נגזרת חלקית באינטגרלים.
תהי f ( x , y ) f(x,y) f ( x , y ) [ a , b ] × [ c , d ] [a,b]\times[c,d] [ a , b ] × [ c , d ] F ( y ) = ∫ a b f ( x , y ) d x \displaystyle F(y)=\int_{a}^b f(x,y)dx F ( y ) = a ∫ b f ( x , y ) d x F F F [ c , d ] [c,d] [ c , d ]
הוכחה: f f f תחום קומפקטי ולכן, לפי קנטור-היינה, f f f ε b − a > 0 \frac{\epsilon}{b-a}>0 b − a ε > 0 f f f δ > 0 \delta>0 δ > 0 P , Q P,Q P , Q d ( P , Q ) < δ d(P,Q)<\delta d ( P , Q ) < δ ∣ f ( P ) − f ( Q ) ∣ < ε b − a |f(P)-f(Q)|< \frac{\epsilon}{b-a} ∣ f ( P ) − f ( Q ) ∣ < b − a ε y 1 , y 2 ∈ [ c , d ] y_{1},y_{2} \in[c,d] y 1 , y 2 ∈ [ c , d ] ∣ y 1 − y 2 ∣ < δ |y_{1}-y_{2}|<\delta ∣ y 1 − y 2 ∣ < δ x ∈ [ a , b ] x \in[a,b] x ∈ [ a , b ] d ( ( x , y 1 ) , ( x , y 2 ) ) = ( x − x ) 2 + ( y 1 − y 2 ) 2 = ∣ y 1 − y 2 ∣ d((x,y_{1}),(x,y_{2}))=\sqrt{ (x-x)^2+(y_{1}-y_{2})^2 }=|y_{1}-y_{2}| d (( x , y 1 ) , ( x , y 2 )) = ( x − x ) 2 + ( y 1 − y 2 ) 2 = ∣ y 1 − y 2 ∣
∣ F ( y 1 ) − F ( y 2 ) ∣ = ∣ ∫ a b f ( x , y 1 ) d x − ∫ a b f ( x , y 2 ) d x ∣ = ↓ מונוטוניות ∣ ∫ a b ( f ( x , y 1 ) − f ( x , y 2 ) ) d x ∣ |F(y_{1})-F(y_{2})|=\left| \int_{a}^b f(x,y_{1})dx-\int_{a}^b f(x,y_{2})dx \right| \underset{\begin{matrix}
\downarrow \\
\R{\text{מונוטוניות}}
\end{matrix}}{=}\left| \int_{a}^b (f(x,y_{1})-f(x,y_{2}))dx \right| ∣ F ( y 1 ) − F ( y 2 ) ∣ = a ∫ b f ( x , y 1 ) d x − a ∫ b f ( x , y 2 ) d x ↓ מונוטוניות = a ∫ b ( f ( x , y 1 ) − f ( x , y 2 )) d x ≤ ↓ אי שוויון המשולש האינטגרלי ∫ a b ∣ f ( x , y 1 ) − f ( x , y 2 ) ∣ d x < ∫ a b ε b − a d x = ↓ N L ε \underset{\begin{matrix}
\downarrow \\
\R{\text{אי שוויון המשולש האינטגרלי}}
\end{matrix}}{\leq} \int_{a}^b \left| f(x,y_{1})-f(x,y_{2}) \right|dx< \int_{a}^b \frac{\epsilon}{b-a} dx \underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=}\epsilon ↓ אי שוויון המשולש האינטגרלי ≤ a ∫ b ∣ f ( x , y 1 ) − f ( x , y 2 ) ∣ d x < a ∫ b b − a ε d x ↓ N L = ε לכן, לפי הגדרה, F F F ∎
משפט (כלל לייבניץ לגזירה תחת סימן האינטגרל)
תהי f ( x , y ) f(x,y) f ( x , y ) [ a , b ] × [ c , d ] [a,b]\times[c,d] [ a , b ] × [ c , d ] ∂ f ∂ y ( x , y ) \displaystyle \parder{f}{y}(x,y) ∂ y ∂ f ( x , y ) F ( y ) = ∫ a b f ( x , y ) d x F(y)=\displaystyle \int_{a}^b f(x,y)dx F ( y ) = a ∫ b f ( x , y ) d x y ∈ [ c , d ] y \in[c,d] y ∈ [ c , d ] F F F [ c , d ] [c,d] [ c , d ] F ′ ( y ) = ∫ a b ∂ f ∂ y ( x , y ) d x F'(y)=\displaystyle \int_{a}^b \parder{f}{y}(x,y)dx F ′ ( y ) = a ∫ b ∂ y ∂ f ( x , y ) d x
ההוכחה הנכונה ברשימות של רון (ההוכחה בוידיאו לא נכונה )
F ( x ) = ∫ 1 2 sin ( x e y ) d y F(x)=\int_{1}^2 \sin(xe^y)dy F ( x ) = 1 ∫ 2 sin ( x e y ) d y נחשב את F ′ ( x ) F'(x) F ′ ( x )
f ( x , y ) = sin ( x e y ) f(x,y)=\sin(xe^y) f ( x , y ) = sin ( x e y ) היא מוגדרת בכל מלבן כי היא מוגדרת בכל R 2 \mathbb{R}^2 R 2
∂ f ∂ x = e y cos ( x e y ) \parder{f}{x}=e^y\cos(xe^y) ∂ x ∂ f = e y cos ( x e y ) הנ"ח רציפה בכל R 2 \mathbb{R}^2 R 2 f f f y y y F F F בדקנו את התנאים וכעת אנו יכולים להשתמש במשפט:
F ′ ( x ) = ↓ לייבניץ ∫ 1 2 ∂ ∂ x ( sin ( x e y ) ) d y = ∫ 1 2 e y cos ( x e y ) d y = ↓ t = x e y d t = x e y d y x ≠ 0 עבור: ∫ x e x e 2 1 x cos t d t = ↓ N L 1 x ⋅ sin t ∣ t = x e t = x e 2 F'(x) \underset{\begin{matrix}
\downarrow \\
\R{\text{לייבניץ}}
\end{matrix}}{=}\int_{1}^2 \parder{}{x}(\sin(xe^y))dy=\int_{1}^2 e^y\cos(xe^y)dy \overunderset{x\neq 0\;\R{\text{עבור:}}}{\begin{matrix}
\downarrow \\
t=xe^y \\
dt=xe^ydy
\end{matrix}}{=}\int_{xe}^{xe^2} \frac{1}{x}\cos t\,dt \underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=}\left.\frac{1}{x}\cdot \sin t\right\vert_{t=xe}^{t=xe^2} F ′ ( x ) ↓ לייבניץ = 1 ∫ 2 ∂ x ∂ ( sin ( x e y )) d y = 1 ∫ 2 e y cos ( x e y ) d y ↓ t = x e y d t = x e y d y = x = 0 עבור: x e ∫ x e 2 x 1 cos t d t ↓ N L = x 1 ⋅ sin t t = x e t = x e 2 F ′ ( x ) = 1 x ( sin ( x e 2 ) − sin ( x e ) ) F'(x)=\frac{1}{x}(\sin(xe^2)-\sin(xe)) F ′ ( x ) = x 1 ( sin ( x e 2 ) − sin ( x e )) עבור x = 0 x=0 x = 0
F ′ ( x ) = ∫ 1 2 e y d y = e 2 − e F'(x)=\int_{1}^2 e^ydy=e^2-e F ′ ( x ) = 1 ∫ 2 e y d y = e 2 − e
נחשב את ∫ 0 1 x ( 1 + 2 x ) 2 d x \displaystyle \int_{0}^1 \frac{x}{(1+2x)^2}dx 0 ∫ 1 ( 1 + 2 x ) 2 x d x F ( y ) = ∫ 0 1 x d x ( 1 + y x ) 2 F(y)=\displaystyle\int_{0}^1 \frac{xdx}{(1+yx)^2} F ( y ) = 0 ∫ 1 ( 1 + y x ) 2 x d x F ( 2 ) F(2) F ( 2 ) f ( x , y ) f(x,y) f ( x , y ) ∂ f ∂ y = x ( 1 + y x ) 2 \parder{f}{y}=\frac{x}{(1+yx)^2} ∂ y ∂ f = ( 1 + y x ) 2 x
∫ x ( 1 + y x ) 2 d y = − 1 1 + y x + c \int \frac{x}{(1+yx)^2}dy=-\frac{1}{1+yx}+c ∫ ( 1 + y x ) 2 x d y = − 1 + y x 1 + c נבחר c = 0 c=0 c = 0 f ( x , y ) = − 1 1 + y x f(x,y)=-\frac{1}{1+yx} f ( x , y ) = − 1 + y x 1 [ 0 , 1 ] × [ 1 , 3 ] [0,1]\times[1,3] [ 0 , 1 ] × [ 1 , 3 ] f ( x , y ) f(x,y) f ( x , y ) ∂ f ∂ y \parder{f}{y} ∂ y ∂ f
F ( y ) = ∫ 0 1 ∂ f ∂ y ( x , y ) d x = ↓ לייבניץ d d y ∫ 0 1 − 1 1 + y x d x = ↓ N L d d y ( − 1 y ln ( 1 + y x ) ∣ x = 0 x = 1 ) = − d d y ( 1 y ln ( 1 + y ) ) F(y)\!=\!\int_{0}^1 \parder{f}{y}(x,y)dx \underset{\begin{matrix}
\downarrow \\
\R{\text{לייבניץ}}
\end{matrix}}{=} \frac{d}{dy}\int_{0}^1 -\frac{1}{1+yx}dx \underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=} \frac{d}{dy}\left(\left.-\frac{1}{y}\ln(1+yx)\right\vert_{x=0}^{x=1} \right)=-\frac{d}{dy}\left( \frac{1}{y}\ln(1+y) \right) F ( y ) = 0 ∫ 1 ∂ y ∂ f ( x , y ) d x ↓ לייבניץ = d y d 0 ∫ 1 − 1 + y x 1 d x ↓ N L = d y d ( − y 1 ln ( 1 + y x ) x = 0 x = 1 ) = − d y d ( y 1 ln ( 1 + y ) ) F ( y ) = − y 1 + y − ln ( 1 + y ) y 2 = ln ( 1 + y ) − y y + 1 y 2 F(y)=-\frac{\frac{y}{1+y}-\ln(1+y)}{y^2}=\frac{\ln(1+y)-\frac{y}{y+1}}{y^2} F ( y ) = − y 2 1 + y y − ln ( 1 + y ) = y 2 ln ( 1 + y ) − y + 1 y F ( 2 ) = − 1 6 + ln 3 4 F(2)=-\frac{1}{6}+\frac{\ln 3}{4} F ( 2 ) = − 6 1 + 4 ln 3 וזה הפתרון.
אם f ( x ) f(x) f ( x ) F ( x ) = ∫ a x f ( t ) d t F(x)=\displaystyle\int_{a}^x f(t)dt F ( x ) = a ∫ x f ( t ) d t F F F F ′ ( x ) = f ( x ) F'(x)=f(x) F ′ ( x ) = f ( x ) הכללה - כמה משפטים אחרי זה: עבור F ( x ) = ∫ α ( x ) β ( x ) f ( t ) d t F(x)=\displaystyle \int_{\alpha(x)}^{\beta(x)}f(t)dt F ( x ) = α ( x ) ∫ β ( x ) f ( t ) d t F ′ ( x ) = f ( β ( x ) ) β ′ ( x ) − f ( α ( x ) ) α ′ ( x ) F'(x)=f(\beta(x))\beta'(x)-f(\alpha(x))\alpha'(x) F ′ ( x ) = f ( β ( x )) β ′ ( x ) − f ( α ( x )) α ′ ( x )
משפט (הכללה של משפט לייבניץ)
אם f ( x , y ) f(x,y) f ( x , y ) [ a , b ] × [ c , d ] [a,b]\times[c,d] [ a , b ] × [ c , d ] α ( y ) \alpha(y) α ( y ) β ( y ) \beta(y) β ( y ) [ c , d ] [c,d] [ c , d ] F ( y ) = ∫ α ( y ) β ( y ) f ( x , y ) d x F(y)=\displaystyle \int_{\alpha(y)}^{\beta(y)}f(x,y)dx F ( y ) = α ( y ) ∫ β ( y ) f ( x , y ) d x F F F
F ′ ( y ) = ∫ α ( y ) β ( y ) ∂ f ∂ y ( x , y ) d x + f ( β ( y ) , y ) β ′ ( y ) − f ( α ( y ) , y ) α ′ ( y ) F'(y)=\int_{\alpha(y)}^{\beta(y)} \parder{f}{y}(x,y)dx+f(\beta(y),y)\beta'(y)-f(\alpha(y),y)\alpha'(y) F ′ ( y ) = α ( y ) ∫ β ( y ) ∂ y ∂ f ( x , y ) d x + f ( β ( y ) , y ) β ′ ( y ) − f ( α ( y ) , y ) α ′ ( y ) רעיון ההוכחה: נגדיר ϕ ( s , t , y ) = ∫ s t f ( x , y ) d x \phi(s,t,y)=\displaystyle\int_{s}^t f(x,y)dx ϕ ( s , t , y ) = s ∫ t f ( x , y ) d x F ( y ) = ϕ ( α ( y ) , β ( y ) , y ) F(y)=\phi(\alpha(y),\beta(y),y) F ( y ) = ϕ ( α ( y ) , β ( y ) , y )
F ′ ( y ) = ∂ ϕ ∂ s ⋅ d s d y + ∂ ϕ ∂ t ⋅ d t d y + ∂ ϕ ∂ y ⋅ d y d y = ∂ ϕ ∂ s α ′ ( y ) + ∂ ϕ ∂ t β ′ ( y ) + ∂ ϕ ∂ y \begin{align*}
F'(y)&=\parder{\phi}{s}\cdot \frac{ds}{dy}+\parder{\phi}{t}\cdot \frac{dt}{dy}+\parder{\phi}{y}\cdot \frac{dy}{dy} \\
& =\parder{\phi}{s} \alpha'(y)+\parder{\phi}{t}\beta'(y)+\parder{\phi}{y}
\end{align*} F ′ ( y ) = ∂ s ∂ ϕ ⋅ d y d s + ∂ t ∂ ϕ ⋅ d y d t + ∂ y ∂ ϕ ⋅ d y d y = ∂ s ∂ ϕ α ′ ( y ) + ∂ t ∂ ϕ β ′ ( y ) + ∂ y ∂ ϕ לפי לייבניץ:
∂ ϕ ∂ y = ∫ s t ∂ f ∂ y ( x , y ) d x \parder{\phi}{y}=\int_{s}^t \parder{f}{y}(x,y)dx ∂ y ∂ ϕ = s ∫ t ∂ y ∂ f ( x , y ) d x לפי המשפט היסודי:
∂ ϕ ∂ t = f ( t , y ) ∂ ϕ ∂ t = − f ( s , y ) \parder{\phi}{t}=f(t,y) \qquad \qquad \parder{\phi}{t}=-f(s,y) ∂ t ∂ ϕ = f ( t , y ) ∂ t ∂ ϕ = − f ( s , y ) לכן מתקיים:
F ′ ( y ) = ∫ α ( y ) β ( y ) ∂ f ∂ y ( x , y ) d x + f ( β ( y ) , y ) β ′ ( y ) − f ( α ( y ) , y ) α ′ ( y ) \begin{align*}
F'(y)&=\int_{\alpha(y)}^{\beta(y)}\parder{f}{y}(x,y)dx+f(\beta(y),y)\beta'(y)-f(\alpha(y),y)\alpha'(y)
\end{align*} F ′ ( y ) = α ( y ) ∫ β ( y ) ∂ y ∂ f ( x , y ) d x + f ( β ( y ) , y ) β ′ ( y ) − f ( α ( y ) , y ) α ′ ( y ) הערה (למה זה רעיון ההוכחה ולא הוכחה?)
כי לא הצדקנו ש-ϕ \phi ϕ
דוגמה ("סופר מגניבה" - צנזור)
∫ 0 1 ln ( 1 + x ) 1 + x 2 d x \int_{0}^1 \frac{\ln(1+x)}{1+x^2}dx 0 ∫ 1 1 + x 2 ln ( 1 + x ) d x "אם תרגיל כזה מופיע במבחן לא כתוב לו על המצח 'תגדיר פונקציה בשני משתנים'" - צנזורF ( y ) = ∫ 0 y ln ( 1 + x y ) 1 + x 2 d x \displaystyle F(y)=\int_{0}^y \frac{\ln(1+xy)}{1+x^2}dx F ( y ) = 0 ∫ y 1 + x 2 ln ( 1 + x y ) d x F ( 1 ) F(1) F ( 1 )
אינטגרלים נשנים
תהי F ( y ) = ∫ a b f ( x , y ) d x F(y)=\displaystyle \int_a^{b}f(x,y)dx F ( y ) = a ∫ b f ( x , y ) d x [ c , d ] [c,d] [ c , d ] אינטגרבילית בו.∫ c d ( ∫ a b f ( x , y ) d x ) d y \displaystyle \int_{c}^d \left(\int_{a}^b f(x,y)dx\right)dy c ∫ d a ∫ b f ( x , y ) d x d y אינטגרל נשנה של f f f
תהי f ( x , y ) f(x,y) f ( x , y ) [ a , b ] × [ c , d ] [a,b]\times[c,d] [ a , b ] × [ c , d ]
∫ a b ( ∫ c d f ( x , y ) d y ) d x = ∫ c d ( ∫ a b f ( x , y ) d x ) d y \int_{a}^b \left( \int_{c}^d f(x,y)dy \right)dx=\int_{c}^d \left( \int_{a}^b f(x,y)dx \right)dy a ∫ b c ∫ d f ( x , y ) d y d x = c ∫ d a ∫ b f ( x , y ) d x d y
הוכחה: φ ( t ) = ∫ c t ( ∫ a b f ( x , y ) d x ) d y , ψ ( t ) = ∫ a b ( ∫ c t f ( x , y ) d y ) d x \varphi(t)= \displaystyle \int_{c}^t \left( \int_{a}^b f(x,y)dx \right)dy,\;\; \displaystyle \psi(t)=\int_{a}^b \left( \int_{c}^t f(x,y)dy \right)dx φ ( t ) = c ∫ t a ∫ b f ( x , y ) d x d y , ψ ( t ) = a ∫ b c ∫ t f ( x , y ) d y d x φ ( t ) = ψ ( t ) \varphi(t)=\psi(t) φ ( t ) = ψ ( t ) t ∈ R t \in \mathbb{R} t ∈ R φ ( d ) = ψ ( d ) \varphi(d)=\psi(d) φ ( d ) = ψ ( d ) F ( y ) = ∫ a b f ( x , y ) d x \displaystyle F(y)=\int_{a}^b f(x,y)dx F ( y ) = a ∫ b f ( x , y ) d x המשפט שלפני לייבניץ ולכן:
φ ′ ( t ) = d d t ∫ c t F ( y ) d y = ↓ המשפט היסודי ∫ a b f ( x , t ) d x \varphi'(t)=\frac{d}{dt}\int_{c}^t F(y)dy \underset{\begin{matrix}
\downarrow \\
\R{\text{המשפט היסודי}}
\end{matrix}}{=}\int_{a}^b f(x,t)dx φ ′ ( t ) = d t d c ∫ t F ( y ) d y ↓ המשפט היסודי = a ∫ b f ( x , t ) d x הפונקציה G ( x , t ) = ∫ c t f ( x , y ) d y G(x,t)=\displaystyle \int_{c}^t f(x,y)dy G ( x , t ) = c ∫ t f ( x , y ) d y t t t
∂ G ∂ t ( x , t ) = f ( x , t ) \parder{G}{t}(x,t)=f(x,t) ∂ t ∂ G ( x , t ) = f ( x , t ) לכן מתקיים:
ψ ′ ( t ) = d d t ∫ a b G ( x , t ) d x = ↓ לייבניץ ∫ a b ∂ G ∂ t ( x , t ) d x = ∫ a b f ( x , t ) d x \psi'(t)=\frac{d}{dt} \int_{a}^b G(x,t) dx \underset{\begin{matrix}
\downarrow \\
\R{\text{לייבניץ}}
\end{matrix}}{=}\int_{a}^b \parder{G}{t}(x,t)dx=\int_{a}^b f(x,t)dx ψ ′ ( t ) = d t d a ∫ b G ( x , t ) d x ↓ לייבניץ = a ∫ b ∂ t ∂ G ( x , t ) d x = a ∫ b f ( x , t ) d x לכן מתקיים φ ′ ( t ) = ψ ′ ( t ) \varphi'(t)=\psi'(t) φ ′ ( t ) = ψ ′ ( t ) φ ( t ) = ψ ( t ) + c o n s t \varphi(t)=\psi(t)+const φ ( t ) = ψ ( t ) + co n s t c o n s t ∈ R const \in \mathbb{R} co n s t ∈ R t = c t=c t = c
φ ( t ) = ∫ c c ( … ) d y = 0 = ∫ a b 0 d x = ∫ a b ∫ c c ( … ) d y d x = ψ ( t ) \varphi(t)=\int_{c}^c (\dots)dy=0=\int_{a}^b 0dx=\int_{a}^b \int_{c}^c (\dots)dydx=\psi(t) φ ( t ) = c ∫ c ( … ) d y = 0 = a ∫ b 0 d x = a ∫ b c ∫ c ( … ) d y d x = ψ ( t ) לכן בהכרח c o n s t = 0 const=0 co n s t = 0 φ ( t ) = ψ ( t ) \varphi(t)=\psi(t) φ ( t ) = ψ ( t ) ∎
יהיו b > a > 0 b>a>0 b > a > 0 ∫ 0 1 x b − x a ln x d x \displaystyle\int_{0}^1 \frac{x^b-x^a}{\ln x}dx 0 ∫ 1 ln x x b − x a d x לא אינטגרל מוכלל.תרגיל )x b − x a ln x = ∫ a b x t d t \displaystyle\frac{x^b-x^a}{\ln x}=\int_{a}^b x^tdt ln x x b − x a = a ∫ b x t d t f ( x , t ) = x t f(x,t)=x^t f ( x , t ) = x t f f f [ 0 , 1 ] × [ a , b ] [0,1]\times[a,b] [ 0 , 1 ] × [ a , b ]
∫ 0 1 x b − x a ln x d x = ∫ 0 1 ( ∫ a b x t d t ) d x = ↓ פוביני ∫ a b ( ∫ 0 1 x t d x ) d t = ↓ N L ∫ a b x t + 1 t + 1 ∣ x = 0 x = 1 d t = ∫ a b 1 t + 1 d t = ln b + 1 a + 1 \int_{0}^1 \frac{x^b-x^a}{\ln x}dx\!=\!\!\int_{0}^1 \left( \int_{a}^b x^tdt \right)dx \!\!\underset{\begin{matrix}
\downarrow \\
\R{\text{פוביני}}
\end{matrix}}{=}\!\!\!\int_{a}^b \left( \int_{0}^1 x^tdx \right)dt \!\underset{\begin{matrix}
\downarrow \\
NL
\end{matrix}}{=}\!\! \int_{a}^b \left.\frac{x^{t+1}}{t+1}\right\vert_{x=0}^{x=1}dt=\!\int_{a}^b \frac{1}{t+1} dt=\ln \frac{b+1}{a+1} 0 ∫ 1 ln x x b − x a d x = 0 ∫ 1 a ∫ b x t d t d x ↓ פוביני = a ∫ b 0 ∫ 1 x t d x d t ↓ N L = a ∫ b t + 1 x t + 1 x = 0 x = 1 d t = a ∫ b t + 1 1 d t = ln a + 1 b + 1