חזור לתיקייה: 01040032 - חשבון אינפיניטסימלי 2מ'

2 - האינטגרל המסויים

חיפוש בתיקיה
Ctrl K
לחץ כאן או הקש Ctrl K כדי לחפש בכל התיקיה
  • מוטיבציה
  • הגדרות
  • סכום רימן
  • אינטגרביליות
  • תכונות האינטגרל המסויים
  • המשפט היסודי
  • אנלוגיות לאינטגרל לא מסויים
  • שימושים של האינטגרל המסויים

2 - האינטגרל המסויים

01040032

חשבון אינפיניטסימלי 2מ'

רשימות הרצאה לקריאה בשבת

האינטגרל המסויים

הופק מתוך תקיית התואר של שקד

uni-folder.vercel.app

מוטיבציה

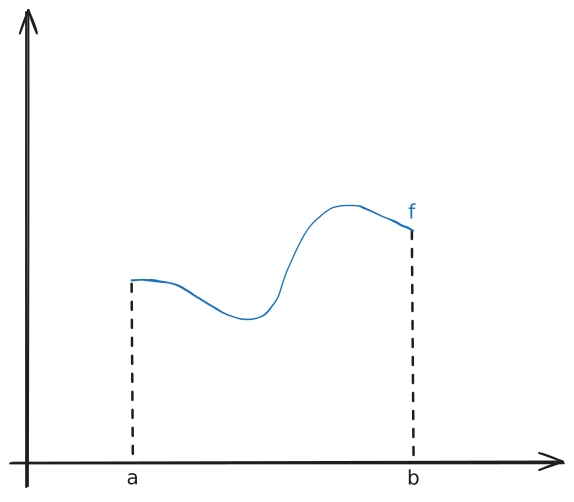
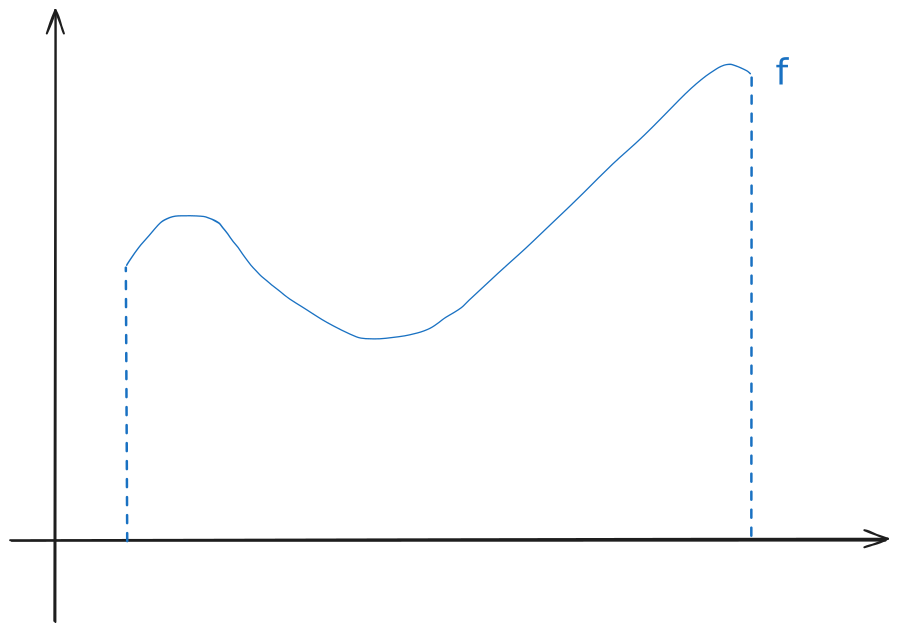
נרצה למצוא את השטח מתחת לגרף של פונקציה.
​2 - האינטגרל המסויים 2026-04-14 08.34.13.excalidraw.svg
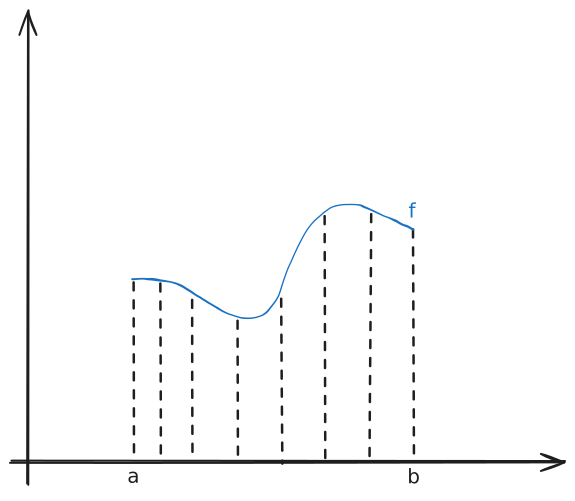
זהו אינו שטח שלו נוסחה ברורה ולכן ננסה להעריך את השטח על ידי חילוקו לחלקים יותר קטנים.
​2 - האינטגרל המסויים 2026-04-14 08.36.26.excalidraw.svg
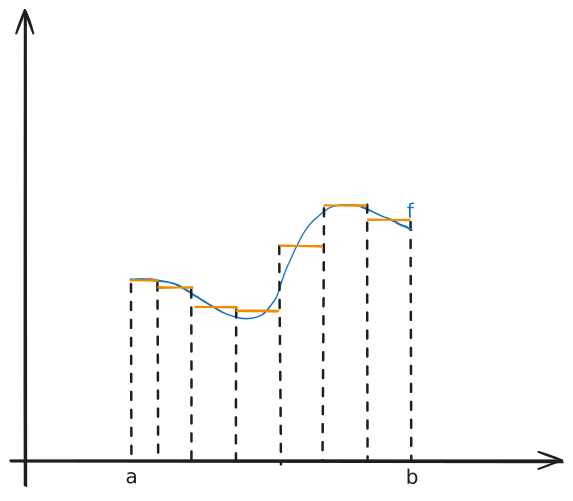
הם מתחילים להיות קצת דומים למלבנים או טרפזים ישרי זווית. נקח את הערך הפונקציה עבור xxx במרכז כל קטע כזה ונחשב את הריבוע עם הערך הזה כפול אורך הקטע - שאותו אנחנו יודעים במדוייק.
זה נותן לנו הערכה של השטח, אך זה לא ממש מדוייק - יהיו קטעי שטח שאותם אנו מפספסים.
​2 - האינטגרל המסויים 2026-04-14 08.39.06.excalidraw.svg
איך נוכל לשפר את הקירוב? נחלק ליותר מלבנים. ככה נתקרב יותר ויותר לשטח האמיתי שמתחת לגרף. נשים לב שיש פה משהו גבולי - ככל שמספר המלבנים שואף לאינסוף, או ככל שאורך כל מלבן שאוף לאפס, נתקרב לערך האמיתי של השטח.

הגדרות

סכום רימן

הגדרה 1 (חלוקה)

תהי fff פונקציה חסומה בקטע [a,b][a,b][a,b].
חלוקה של [a,b][a,b][a,b] היא

P={a=x0<x1<x2<⋯<xn=b}P=\left\{ a=x_{0}<x_{1}<x_{2}<\dots<x_{n}=b \right\}P={a=x0​<x1​<x2​<⋯<xn​=b}
הגדרה 2 (אורך קטע iii בחלוקה)

Δxi=xi−xi−1\Delta x_{i}=x_{i}-x_{i-1}Δxi​=xi​−xi−1​
הגדרה 3 (פרמטר החלוקה)

λ(P)=max⁡i{Δxi}\lambda(P)=\underset{i}{\max}\left\{ \Delta x_{i} \right\}λ(P)=imax​{Δxi​}
הגדרה 4 (סכום רימן)

תהי PPP חלוקה של [a,b][a,b][a,b] ותהי fff חסומה. נבחר נקודות ci∈[xi−1,xi]c_{i}\in[x_{i-1},x_{i}]ci​∈[xi−1​,xi​] כאשר 1≤i≤n1\leq i\leq n1≤i≤n. אזי, הסכום

∑i=1nf(ci)Δxi\sum_{i=1}^n f(c_{i})\Delta x_{i}i=1∑n​f(ci​)Δxi​

נקרא סכום רימן שמתאים לחלוקה, לבחירה ול-fff.

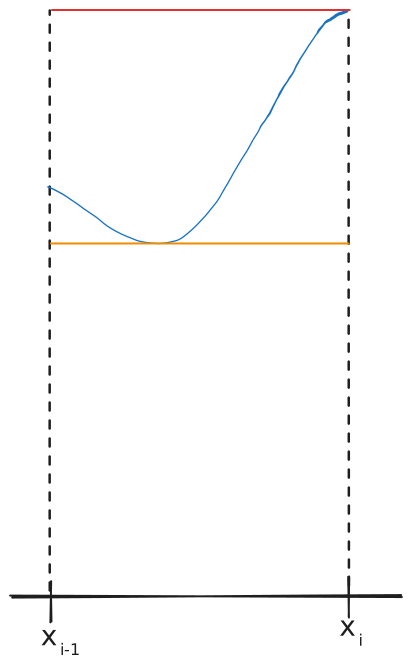
כעת נרצה להסתכל על בחירות מאוד מסויימות של סכומים כאלו - הבחירות האלו יהיו שבכל מלבחן בחלוקה נקח את הערך הכי גדול והערך הכי קטן.
​2 - האינטגרל המסויים 2026-04-14 08.52.21.excalidraw.svg

הגדרה 5

mi=inf⁡{f(x)∣x∈[xi−1,xi]}m_{i}=\inf\left\{ f(x)|x \in[x_{i-1},x_{i}] \right\}mi​=inf{f(x)∣x∈[xi−1​,xi​]} Mi=sup⁡{f(x)∣x∈[xi−1,xi]}M_{i}=\sup\left\{ f(x)|x \in[x_{i-1},x_{i}] \right\}Mi​=sup{f(x)∣x∈[xi−1​,xi​]}

הגדרה 6 (סכום דרבו עליון)

U(P,f)=∑i=1nMiΔxiU(P,f)=\sum_{i=1}^n M_{i}\Delta x_{i}U(P,f)=i=1∑n​Mi​Δxi​
הגדרה 7 (סכום דרבו תחתון)

L(P,f)=∑i=1nmiΔxiL(P,f)=\sum_{i=1}^nm_{i}\Delta x_{i}L(P,f)=i=1∑n​mi​Δxi​
הערה

U≥LU\geq LU≥L לכל חלוקה PPP.

הגדרה 8 (עידון)

תהי fff פונקציה חסומה בקטע [a,b][a,b][a,b] ויהיו P,P′P,P'P,P′ שתי חלוקות של [a,b][a,b][a,b].
נאמר כי P′P'P′ היא עידון של PPP אם כל xjx_{j}xj​ ב-PPP שייך גם ל-P′P'P′.

הערה

U(P,f)≥U(P′,f)L(P,f)≤L(P′,f)U(P,f) \geq U(P',f) \qquad \qquad L(P,f)\leq L(P',f)U(P,f)≥U(P′,f)L(P,f)≤L(P′,f)

נראה את זה גרפית:
​2 - האינטגרל המסויים 2026-04-14 09.03.20.excalidraw.svg
ככל שאנחנו מעדנים צריך לדמיין כי סכומי דרבו העליונים סוגרים מלמעלה על הגרף בעוד כי סכומי דרבו התחתונים סוגרים מלמטה על הגרף.

למה

לכל שתי חלוקות P1,P2P_{1},P_{2}P1​,P2​ מתקיים:

L(P1,f)≤U(P2,f)L(P_{1},f)\leq U(P_{2},f)L(P1​,f)≤U(P2​,f)
הערה (ענן המחשבות)

הרבה פעמים נוכל לעשות מה שנקרא עידון משותף - יש לנו שתי חלוקות לא קשורות ולהן נוכל למצוא עידון משותף שמכיל את שתיהן.

הוכחה:
תהי P′P'P′ עידון משותף. אזי:

L(P1,f)≤L(P′,f)≤U(P′,f)≤U(P2,f)L(P_{1},f)\leq L(P',f)\leq U(P',f)\leq U(P_{2},f)L(P1​,f)≤L(P′,f)≤U(P′,f)≤U(P2​,f)

∎

מסקנה

sup⁡PL(P,f)≤inf⁡PU(P,f)\underset{P}{\sup}L(P,f)\leq \underset{P}{\inf}U(P,f)Psup​L(P,f)≤Pinf​U(P,f)

עכשיו מגיעה ההגדרה האולטימטיבית של היום:

אינטגרביליות

הגדרה 9 (אינטגרביליות)

תהי fff חסומה ב-[a,b][a,b][a,b]. נאמר כי fff היא אינטגרבילית (לפי רימן) אם

sup⁡PL(P,f)=inf⁡PU(P,f)\underset{P}{\sup}L(P,f)= \underset{P}{\inf}U(P,f)Psup​L(P,f)=Pinf​U(P,f)

הגדרה (סימון - אינטגרל מסויים)

אם fff אינטגרבילית, אז את הערך המשותף(של הסופרמום והאינפימום) מסמנים

∫abf(x)dx\int_{a}^{b} f(x)dxa∫b​f(x)dx

וקוראים לו האינטגרל (המסויים).

דוגמה

לכל PPP מתקיים:

L(P,f)=∑i=1ncΔxi=c(b−a)L(P,f)=\sum_{i=1}^n c\Delta x_{i}=c(b-a)L(P,f)=i=1∑n​cΔxi​=c(b−a) U(P,f)=∑i=1ncΔxi=c(b−a)U(P,f)=\sum_{i=1}^n c\Delta x_{i}=c(b-a)U(P,f)=i=1∑n​cΔxi​=c(b−a)

מתקיים השוויון בהגדרת ה-∫ab\int_{a}^ba∫b​ ולכן ∫abcdx=c(b−a)\int_{a}^b cdx=c(b-a)a∫b​cdx=c(b−a).

דוגמה

תהי fff פונקצית דיריכלה ב-[0,1][0,1][0,1]. מכיוון שבכל קטע יש רציונליים ואי רציונליים לפי צפיפות הממשיים:

L(P,f)=∑0Δxi=0L(P,f)=\sum 0\Delta x_{i}=0L(P,f)=∑0Δxi​=0 U(P,f)=∑1Δxi=1U(P,f)=\sum 1 \Delta x_{i}=1U(P,f)=∑1Δxi​=1
מסקנה

פונקציית דיריכלה לא אינטגרבילית.

דוגמה

נביט בפונקציה f(x)=xf(x)=xf(x)=x בקטע [0,1][0,1][0,1] ונרצה לשאול מה השטח מתחת לגרף (אנחנו יודעים מראש שאנחנו צריכים להגיע לחצי לפי שטח משולש)

נסתכל על חלוקות מאוד מאוד מסויימות שלהן נקרא PnP_{n}Pn​ - כאשר זוהי חלוקה לבדיוק nnn קטעים שווים. האורך של כל קטע הוא קבוע - 1n\frac{1}{n}n1​.

U(Pn,f)=∑i=1nin↑Mi⋅1n↑Δxi=1n2(1+2+⋯+n)=1n2⋅(1+n)n2=n+12nU(P_{n},f)=\sum_{i=1}^n \underset{\begin{matrix} \uparrow \\ M_{i} \end{matrix}}{\frac{i}{n}}\cdot \underset{\begin{matrix} \uparrow \\ \Delta x_{i} \end{matrix}}{\frac{1}{n}}=\frac{1}{n^2}(1+2+\dots+n)=\frac{1}{n^2}\cdot \frac{(1+n)n}{2}=\frac{n+1}{2n}U(Pn​,f)=i=1∑n​↑Mi​​ni​​⋅↑Δxi​​n1​​=n21​(1+2+⋯+n)=n21​⋅2(1+n)n​=2nn+1​ L(Pn,f)=∑i=1ni−1n↑mi⋅1n=1n2(0+⋯+n−1)=1n2(n−1)n2=n−12nL(P_{n},f)=\sum_{i=1}^n \underset{\begin{matrix} \uparrow \\ m_{i} \end{matrix}}{\frac{i-1}{n}}\cdot \frac{1}{n}=\frac{1}{n^2}(0+\dots+n-1)=\frac{1}{n^2} \frac{(n-1)n}{2}=\frac{n-1}{2n}L(Pn​,f)=i=1∑n​↑mi​​ni−1​​⋅n1​=n21​(0+⋯+n−1)=n21​2(n−1)n​=2nn−1​ 12=sup⁡nL(Pn,f)≤sup⁡PL(P,f)\frac{1}{2}=\underset{n}{\sup} L(P_{n},f)\leq \underset{P}{\sup}L(P,f)21​=nsup​L(Pn​,f)≤Psup​L(P,f)

זאת מכיוון ש- {Pn∣n∈N}⊆{P∣ חלוקהP}\left\{ P_{n}|n \in \mathbb{N} \right\}\subseteq \left\{ P|\R{\text{ חלוקה}}P \right\}{Pn​∣n∈N}⊆{P∣ חלוקהP}.

12=sup⁡nL(Pn,f)≤sup⁡PL(P,f)≤inf⁡PU(P,f)≤inf⁡nU(Pn,f)=12\frac{1}{2}=\underset{n}{\sup} L(P_{n},f)\leq \underset{P}{\sup}L(P,f)\leq \underset{P}{\inf}U(P,f)\leq \underset{n}{\inf}U(P_{n},f)=\frac{1}{2}21​=nsup​L(Pn​,f)≤Psup​L(P,f)≤Pinf​U(P,f)≤ninf​U(Pn​,f)=21​

לכן:

sup⁡PL(P,f)=inf⁡PU(P,f)\underset{P}{\sup}L(P,f)=\underset{P}{\inf}U(P,f)Psup​L(P,f)=Pinf​U(P,f)

ולכן f(x)=xf(x)=xf(x)=x אינטגרבילית בקטע [0,1][0,1][0,1] והשטח הוא 12\frac{1}{2}21​.

משפט

תהי fff חסומה על [a,b][a,b][a,b]. התנאים הבאים שקולים:

  1. fff אינטגרבילית.
  2. לכל ε>0\epsilon>0ε>0 קיימת PPP שעבורה U(P)−L(P)<εU(P)-L(P)<\epsilonU(P)−L(P)<ε.
  3. לכל ε>0\epsilon>0ε>0 קיימת δ>0\delta>0δ>0 כך שלכל חלוקה PPP עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ מתקיים U(P)−L(P)<εU(P)-L(P)<\epsilonU(P)−L(P)<ε.

הוכחה:
(3) ⇐ (2): מיידי. (זה תנאי לוגי)
(2) ⇐ (1): יהי ε>0\epsilon>0ε>0. לפי הנתון, קיימת חלוקה PεP_{\epsilon}Pε​ כך ש-U(Pε)−L(Pε)<εU(P_{\epsilon})-L(P_{\epsilon})<\epsilonU(Pε​)−L(Pε​)<ε.

0≤inf⁡PU(P)−sup⁡PL(P)≤U(Pε)−L(Pε)<ε0\leq\underset{P}{\inf}U(P)-\underset{P}{\sup}L(P)\leq U(P_{\epsilon})-L(P_{\epsilon})<\epsilon0≤Pinf​U(P)−Psup​L(P)≤U(Pε​)−L(Pε​)<ε

זה נכון לכל ε>0\epsilon>0ε>0 ולכן inf⁡PU(P)−sup⁡PL(P)=0\underset{P}{\inf}U(P)-\underset{P}{\sup}L(P)=0Pinf​U(P)−Psup​L(P)=0. לכן fff אינטגרבילית.
(1) ⇐ (3): נתון כי fff אינטגרבילית לפי דרבו ב-[a,b][a,b][a,b]. נסמן I=∫abf(x)dx\displaystyle I=\int_{a}^b f(x)dxI=a∫b​f(x)dx. יהי ε>0\epsilon>0ε>0.
מכיוון ש-I=sup⁡PL(P,f)I=\underset{P}{\sup}L(P,f)I=Psup​L(P,f), לפי ההגדרה השקולה של סופרמום, קיימת חלוקה P\mathcal{P}P של [a,b][a,b][a,b] כך שמתקיים:

I−ε2<L(P,f)≤II-\frac{\epsilon}{2}<L(\mathcal{P},f)\leq II−2ε​<L(P,f)≤I

באופן דומה, מכיוון ש-I=inf⁡PU(P,f)I=\underset{P}{\inf}U(P,f)I=Pinf​U(P,f) קיימת חלוקה Q\mathcal{Q}Q של [a,b][a,b][a,b] כך שמתקיים:

I≤U(Q,f)<I+ε2I\leq U(\mathcal{Q},f)< I+\frac{\epsilon}{2}I≤U(Q,f)<I+2ε​

לכן מתקיים:

U(Q,f)−L(P,f)<I+ε2−I+ε2=εU(\mathcal{Q},f)-L(\mathcal{P},f)< I+\frac{\epsilon}{2}-I+\frac{\epsilon}{2}=\epsilonU(Q,f)−L(P,f)<I+2ε​−I+2ε​=ε

נגדיר R=P∪Q\mathcal{R}=\mathcal{P}\cup \mathcal{Q}R=P∪Q עידון משותף של P,Q\mathcal{P},\mathcal{Q}P,Q. לפי משפט מתקיים:

L(P,f)≤L(R,f)      ∧      U(R,f)≤U(Q,f)L(\mathcal{P},f)\leq L(\mathcal{R},f) \;\;\;\land\;\;\; U(\mathcal{R},f)\leq U(\mathcal{Q},f)L(P,f)≤L(R,f)∧U(R,f)≤U(Q,f)

ולכן מתקיים:

U(R,f)−L(R,f)≤U(Q,f)−L(P,f)<εU(\mathcal{R},f)-L(\mathcal{R},f)\leq U(\mathcal{Q},f)-L(\mathcal{P},f)<\epsilonU(R,f)−L(R,f)≤U(Q,f)−L(P,f)<ε

כנדרש.
∎

משפט

אם fff מונוטונית וחסומה ב-[a,b][a,b][a,b] אז fff אינטגרבילית.

הוכחה:
נניח בה"כ כי fff מונוטונית עולה. אם f(a)=f(b)f(a)=f(b)f(a)=f(b), אזי fff קבועה ולכן אינטגרבילית.
אחרת, f(a)<f(b)f(a)<f(b)f(a)<f(b). יהי ε>0\epsilon>0ε>0 ותהי PPP חלוקה עם λ(P)<εf(b)−f(a)\lambda(P)< \frac{\epsilon}{f(b)-f(a)}λ(P)<f(b)−f(a)ε​.
אזי:

U(P)−L(P)=∑i=1nMiΔxi−∑i=1nmiΔxi=∑i=1n(Mi−mi)Δxi=↓ עולהf∑i=1n(f(xi)−f(xi−1))Δxi ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣<↓λ(P)=max⁡i{Δxi} ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣∑i=1n (f(xi)−f(xi−1))εf(b)−f(a)=εf(b)−f(a)∑i=1n(f(xi)−f(xi−1))=εf(b)−f(a)(f(xn)−f(x0))=ε\begin{align*} U(P)-L(P)&= \sum_{i=1}^nM_{i}\Delta x_{i}-\sum_{i=1}^n m_{i}\Delta x_{i}=\sum_{i=1}^n (M_{i}-m_{i})\Delta x_{i} \underset{\begin{matrix} \downarrow \\ \R{\text{ עולה}}f \end{matrix}}{=} \sum_{i=1}^n (f(x_{i})-f(x_{i-1}))\Delta x_{i} \\ & \!\!\!\!\!\!\!\underset{\begin{matrix} \downarrow \\ {\tiny \lambda(P)=\underset{i}{\max}\left\{ \Delta x_{i} \right\}} \end{matrix}}{<} \!\!\!\!\!\!\!\!\!\sum_{i=1}^n \,(f(x_{i})-f(x_{i-1})) \frac{\epsilon}{f(b)-f(a)}=\frac{\epsilon}{f(b)-f(a)}\sum_{i=1}^n (f(x_{i})-f(x_{i-1})) \\ &=\frac{\epsilon}{f(b)-f(a)}(f(x_{n})-f(x_{0}))=\epsilon \end{align*}U(P)−L(P)​=i=1∑n​Mi​Δxi​−i=1∑n​mi​Δxi​=i=1∑n​(Mi​−mi​)Δxi​↓ עולהf​=​i=1∑n​(f(xi​)−f(xi−1​))Δxi​↓λ(P)=imax​{Δxi​}​<​i=1∑n​(f(xi​)−f(xi−1​))f(b)−f(a)ε​=f(b)−f(a)ε​i=1∑n​(f(xi​)−f(xi−1​))=f(b)−f(a)ε​(f(xn​)−f(x0​))=ε​

לכן, לפי משפט, fff אינטגרבילית.
∎

משפט

אם fff רציפה ב-[a,b][a,b][a,b] אז fff אינטגרבילית.

הוכחה:
לפי קנטור-היינה, fff רציפה במ"ש ב-[a,b][a,b][a,b]. יהי ε>0\epsilon>0ε>0.
נקח δ>0\delta>0δ>0 שמתאים ל-εb−a\frac{\epsilon}{b-a}b−aε​ בהגדרה של רציפות במ"ש. תהי PPP חלוקה עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ. אזי,

U(P)−L(P)=∑i=1n(Mi−mi)Δxi ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣=↓לפי ווירשטראס,mi=f(βi),Mi=f(αi) כך ש-αi,βi קיימים iלכל ∣αi−βi∣≤Δxi≤λ(P)<δ:iלכל ∣f(αi)−f(βi)∣<εb−a רציפה במ"ש ולכן f ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣∑i=1n∣f(αi)−f(βi)∣Δxi<∑i=1nεb−aΔxi=εb−a∑i=1nΔxi=εb−a(b−a)=ε\begin{align*} U(P)-L(P)&=\sum_{i=1}^n (M_{i}-m_{i})\Delta x_{i}\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\! \underset{\begin{matrix} \downarrow \\ \R{\text{לפי ווירשטראס,}} \\ m_{i}=f(\beta_{i}),M_{i}=f(\alpha_{i})\R{\text{ כך ש-}}\alpha_{i},\beta_{i}\R{\text{ קיימים }}i\R{\text{לכל }} \\ |\alpha_{i}-\beta_{i}|\leq \Delta x_{i}\leq \lambda(P)<\delta \quad:i\R{\text{לכל }} \\ |f(\alpha_{i})-f(\beta_{i})|< \frac{\epsilon}{b-a} \R{\text{ רציפה במ"ש ולכן }}f \end{matrix}}{=}\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\!\! \sum_{i=1}^n |f(\alpha_{i})-f(\beta_{i})|\Delta x_{i}< \sum_{i=1}^n \frac{\epsilon}{b-a} \Delta x_{i}=\frac{\epsilon}{b-a}\sum_{i=1}^n \Delta x_{i} \\ &=\frac{\epsilon}{b-a}(b-a)=\epsilon \end{align*}U(P)−L(P)​=i=1∑n​(Mi​−mi​)Δxi​↓לפי ווירשטראס,mi​=f(βi​),Mi​=f(αi​) כך ש-αi​,βi​ קיימים iלכל ∣αi​−βi​∣≤Δxi​≤λ(P)<δ:iלכל ∣f(αi​)−f(βi​)∣<b−aε​ רציפה במ"ש ולכן f​=​i=1∑n​∣f(αi​)−f(βi​)∣Δxi​<i=1∑n​b−aε​Δxi​=b−aε​i=1∑n​Δxi​=b−aε​(b−a)=ε​

ולכן, לפי משפט, fff אינטגרבילית.
∎

משפט

אם fff רציפה פרט למספר סופי של נקודות אי-רציפות, אז fff אינטגרבילית.

הוכחה: נובע מהמשפט הנ"ל וממשפט שנוכיח בהמשך.

משפט (הגדרה שקולה לאינטגרביליות בעזרת סכומי רימן)

fff אינטגרבילית ב-  ⟺  [a,b]\iff[a,b]⟺[a,b] קיים מספר ממשי III כך שלכל ε>0\epsilon>0ε>0 קיימת δ>0\delta>0δ>0 כך שלכל PPP עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ מתקיים:

∣∑i=1nf(ci)Δxi−I∣<ε\left| \sum_{i=1}^nf(c_{i})\Delta x_{i}-I \right|<\epsilon​i=1∑n​f(ci​)Δxi​−I​<ε

לכל בחירה של c1,…,cnc_{1},\dots,c_{n}c1​,…,cn​ כך ש-ci∈[xi−1,xi]c_{i}\in [x_{i-1},x_{i}]ci​∈[xi−1​,xi​].

הוכחה:
⇐: נתון כי fff אינטגרבילית. נסמן I=∫abfI=\int_{a}^b fI=a∫b​f ובנוסף Σ=∑i=1nf(ci)Δxi\Sigma=\sum_{i=1}^nf(c_{i})\Delta x_{i}Σ=∑i=1n​f(ci​)Δxi​. לפי תנאי 3, לכל ε>0\epsilon>0ε>0 קיימת δ>0\delta>0δ>0 כך שלכל PPP עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ מתקיים 0≤U(P)−L(P)<ε0\le U(P)-L(P)<\epsilon0≤U(P)−L(P)<ε.
בנוסף מתקיים כי L(P)≤I≤U(P)L(P)\leq I\leq U(P)L(P)≤I≤U(P) וגם L(P)≤Σ≤U(P)L(P)\leq\Sigma\leq U(P)L(P)≤Σ≤U(P) ולכן:

−ε<L(P)−U(P)≤Σ−I≤U(P)−L(P)<ε-\epsilon<L(P)-U(P)\leq \Sigma-I\leq U(P)-L(P)< \epsilon−ε<L(P)−U(P)≤Σ−I≤U(P)−L(P)<ε ⇓\Downarrow⇓ ∣Σ−I∣<ε\left| \Sigma-I \right|<\epsilon∣Σ−I∣<ε

⇒: נתון כי קיים מספר ממשי III כך שלכל ε>0\epsilon>0ε>0 קיימת δ>0\delta>0δ>0 כך שלכל PPP עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ מתקיים: ∣∑i=1nf(ci)Δxi−I∣<ε2\displaystyle\left| \sum_{i=1}^n f(c_{i})\Delta x_{i}-I \right|< \frac{\epsilon}{2}​i=1∑n​f(ci​)Δxi​−I​<2ε​ לכל בחירה של ccc-ים.
לפי תכונות ערך מוחלט מתקיים:

I−ε2<∑i=1nf(ci)Δxi<I+ε2I-\frac{\epsilon}{2}< \sum_{i=1}^n f(c_{i})\Delta x_{i}< I+\frac{\epsilon}{2}I−2ε​<i=1∑n​f(ci​)Δxi​<I+2ε​

זה מתקיים בפרט עבור סכום רימן המקסימלי, הלוא הוא סכום דרבו עליון ועבור סכום רימן המינימלי, הלוא הוא סכום דרבו תחתון ולכן:

I−ε2<L(P,f)≤U(P,f)<I+ε2I-\frac{\epsilon}{2}<L(P,f)\leq U(P,f)< I+\frac{\epsilon}{2}I−2ε​<L(P,f)≤U(P,f)<I+2ε​

לכן, מתקיים כי:

U(P,f)−L(P,f)<I+ε2−(I−ε2)=ε2+ε2=εU(P,f)-L(P,f)< I+\frac{\epsilon}{2}-\left( I-\frac{\epsilon}{2} \right)=\frac{\epsilon}{2}+\frac{\epsilon}{2}=\epsilonU(P,f)−L(P,f)<I+2ε​−(I−2ε​)=2ε​+2ε​=ε

לכן, לפי משפט, fff אינטגרבילית בקטע [a,b][a,b][a,b].
∎

הערה

  • אם III קיים אז I=∫abf\displaystyle I=\int_{a}^b fI=a∫b​f.
  • אם III קיים אז הוא יחיד: נניח שגם JJJ מקיים את התנאי.
    יהי ε>0\epsilon>0ε>0. קיימים δI,δJ\delta_{I},\delta_{J}δI​,δJ​ כך שמתקיים המשפט. נקח δ=min⁡{δI,δJ}\delta=\min\left\{ \delta_{I},\delta_{J} \right\}δ=min{δI​,δJ​}. אזי:
∣I−J∣=∣I−Σ+Σ−J∣≤∣I−Σ∣+∣J−Σ∣<ε+ε=2ε |I-J|=\left| I-\Sigma+\Sigma-J \right|\leq |I-\Sigma|+|J-\Sigma|<\epsilon +\epsilon=2\epsilon∣I−J∣=∣I−Σ+Σ−J∣≤∣I−Σ∣+∣J−Σ∣<ε+ε=2ε

זה נכון לכל ε>0\epsilon>0ε>0 ולכן I−J=0I-J=0I−J=0 כלומר I=JI=JI=J.

  • אם fff מקיימת את התנאי השקול עם סכומי רימן, אז fff חסומה. הסבר:
    נבחר ε=1\epsilon=1ε=1 ונקח δ\deltaδ מתאים מהתנאי. תהי PPP חלוקה עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ. נניח בשלילה כי fff לא חסומה, בה"כ מלמעלה.
    אזי, קיים קטע [xk−1,xk][x_{k-1},x_{k}][xk−1​,xk​] בחלוקה PPP שבו fff לא חסומה מלמעלה. נבחר cic_{i}ci​-ים ונסתכל על:
∑i=1nf(ci)Δxi=∑i=1i≠knf(ci)Δxi+f(ck)גדול כרצונינוכי f לא חסומהבקטע ה-kΔxk \sum_{i=1}^n f(c_{i})\Delta x_{i}=\sum_{\begin{matrix} i=1 \\ i\neq k \end{matrix}}^n f(c_{i})\Delta x_{i}+\underbracket{f(c_{k})}_{\begin{matrix} \R{\text{גדול כרצונינו}} \\ \R{\text{כי f לא חסומה}} \\ \R{\text{בקטע ה-k}} \end{matrix}}\Delta x_{k}i=1∑n​f(ci​)Δxi​=i=1i=k​∑n​f(ci​)Δxi​+גדול כרצונינוכי f לא חסומהבקטע ה-k​f(ck​)​Δxk​

לכן, סכומי רימן לא חסומים מלמעלה ולכן, לא קיים III כך שלכל בחירה של cic_{i}ci​-ים ∣Σ−I∣<ε|\Sigma-I|<\epsilon∣Σ−I∣<ε. סתירה!

האינטגרל מוגדר רק עבור a<ba<ba<b כך ש-∫ab\int_{a}^ba∫b​. אך מה קורה אם a=ba=ba=b או a>ba>ba>b? נדרש להגדיר באופן ידיני.

הגדרה 10 (אינטגרל מסויים עבור קטע 000)

∫aaf=0\int_{a}^a f=0a∫a​f=0
הגדרה 11 (הנגדי לאינטגרל מסויים)

יהיו a<ba<ba<b. אזי:

∫baf=−∫abf\int_{b}^a f=-\int_{a}^bfb∫a​f=−a∫b​f
הערה

אם נניח הפונקציה יורדת מתחת לגרף, f(ci)Δxif(c_{i})\Delta x_{i}f(ci​)Δxi​ הוא בעצם השטח מעל הגרף, עד לציר ה-xxx, בסימן −-−.
אינטואיציה: תורם "שטח בסימן −-−".

תכונות האינטגרל המסויים

משפט (תכונות האינטגרל המסוים)

  1. אם fff אינטגרבילית ב-[a,b][a,b][a,b] אז היא אינטגרבילית בכל קטע [c,d][c,d][c,d] שמוכל ב-[a,b][a,b][a,b].
  2. אדיטיביות: אם fff אינטגרבילית ב-[a,b][a,b][a,b] וב-[b,c][b,c][b,c] אז היא אינטגרבילית ב-[a,c][a,c][a,c] ומתקיים ∫acf=∫abf+∫bcf\int\limits_{a}^cf=\int\limits_{a}^bf+\int\limits_{b}^cfa∫c​f=a∫b​f+b∫c​f.
  3. ליניאריות: אם f,gf,gf,g אינטגרבילית ב-[a,b][a,b][a,b] ו-ccc קבוע ממשי אז ∫ab(f+g)=∫abf+∫abg,∫abcf=c∫abf\int\limits_{a}^b(f+g)=\int\limits_{a}^b f+\int\limits_{a}^b g,\quad \int\limits_{a}^bcf=c\int\limits_{a}^b fa∫b​(f+g)=a∫b​f+a∫b​g,a∫b​cf=ca∫b​f.
  4. אם f:[a,b]→[c,d]f:[a,b]\to[c,d]f:[a,b]→[c,d] אינטגרבילית ו-g:[c,d]→Rg:[c,d]\to \mathbb{R}g:[c,d]→R רציפה אז ההרכבה g∘fg \circ fg∘f אינטגרבילית ב-[a,b][a,b][a,b].
  5. אם fff אינטגרבילית ב-[a,b][a,b][a,b] אז גם fnf^nfn אינטגרבילית ב-[a,b][a,b][a,b] לכל n∈Nn \in \mathbb{N}n∈N.
  6. אם f,gf,gf,g אינטגרביליות ב-[a,b][a,b][a,b] אז המכפלה fgfgfg אינטגרבילית ב-[a,b][a,b][a,b].
  7. אם fff אינטגרבילית ב-[a,b][a,b][a,b] אז ∣f∣|f|∣f∣ אינטגרבילית ב-[a,b][a,b][a,b] ומתקיים ∣∫abf∣≤∫ab∣f∣\left| \int_{a}^b f \right|\leq \int_{a}^b|f|​a∫b​f​≤a∫b​∣f∣.
  8. א. אם f≥0f\geq0f≥0 אינטגרבילית ב-[a,b][a,b][a,b] אז ∫abf≥0\int_{a}^b f\geq 0a∫b​f≥0.
    ב. אם f>0f>0f>0 אינטגרבילית ב-[a,b][a,b][a,b] אז ∫abf>0\int_{a}^b f>0a∫b​f>0.
  9. מונוטוניות: אם f≥gf\geq gf≥g אינטגרבילית ב-[a,b][a,b][a,b] אז ∫abf≥∫abg\int_{a}^b f\geq \int_{a}^b ga∫b​f≥a∫b​g.
  10. אם fff אינטגרבילית ב-[a,b][a,b][a,b] ו-m≤f≤Mm\leq f\leq Mm≤f≤M אז m(b−a)≤∫abf≤M(b−a)m(b-a)\leq \int_{a}^b f\leq M(b-a)m(b−a)≤a∫b​f≤M(b−a).
  11. עה"ב האינטגרלי: אם fff רציפה ב-[a,b][a,b][a,b] אז קיימת a≤c≤ba\leq c\leq ba≤c≤b כך ש-∫abf=f(c)(b−a)\int_{a}^b f=f(c)(b-a)a∫b​f=f(c)(b−a).
  12. אם fff רציפה ב-[a,b][a,b][a,b] ו-ggg אינטגרבילית ובעלת סימן קבוע ב-[a,b][a,b][a,b] אז קיימת a≤c≤ba\leq c\leq ba≤c≤b כך ש-∫abfg=f(c)∫abg\int_{a}^b fg=f(c)\int_{a}^b ga∫b​fg=f(c)a∫b​g.
  13. אם fff אינטגרבילית ב-[a,b][a,b][a,b] ו-ggg שווה ל-fff פרט למספר סופי של נקודות, אז ggg אינטגרבילית ב-[a,b][a,b][a,b] ומתקיים ∫abg=∫abf\int_{a}^b g=\int_{a}^b fa∫b​g=a∫b​f.

הערה

גם אם b<a<cb<a<cb<a<c אזי הסעיף השני של המשפט עדיין נכון באותה התצורה:

∫acf=∫abf+∫bcf\int_{a}^c f=\int_{a}^b f+\int_{b}^c fa∫c​f=a∫b​f+b∫c​f

הוכחה:
לפי אדיטיביות, ∫bcf=∫baf+∫acf\int_{b}^cf=\int_{b}^af+\int_{a}^cfb∫c​f=b∫a​f+a∫c​f. נעביר אגפים:

∫acf=∫bcf−∫baf=↓הגדרה∫bcf+∫abf\int_{a}^c f=\int_{b}^c f-\int_{b}^af \underset{\begin{matrix} \downarrow \\ \R{\text{הגדרה}} \end{matrix}}{=}\int_{b}^c f+\int_{a}^b fa∫c​f=b∫c​f−b∫a​f↓הגדרה​=​b∫c​f+a∫b​f

∎

דוגמה

נביט בפונקציה:

f(x)={1−12n−1x∈[1−12n−1,1−12n]1x=1f(x)=\begin{cases} 1-\frac{1}{2^{n-1}} & x \in\left[ 1-\frac{1}{2^{n-1}},1-\frac{1}{2^n} \right] \\ 1 & x=1 \end{cases}f(x)={1−2n−11​1​x∈[1−2n−11​,1−2n1​]x=1​

הפונקציה fff חסומה ומונוטונית עולה ולכן אינטגרבילית, אבל יש ל-fff אינסוף נקודות אי-רציפות.

הוכחה: (1)
יהי ε>0\epsilon>0ε>0. קיימת חלוקה QQQ של [a,b][a,b][a,b] כך ש-U(Q)−L(Q)<εU(Q)-L(Q)<\epsilonU(Q)−L(Q)<ε.
תהי PPP חלוקה שמעדנת את QQQ ע"י הוספת c,dc,dc,d. אזי:

U(P)−L(P)≤↓לפי משפטU(Q)−L(Q)U(P)-L(P) \underset{\begin{matrix} \downarrow \\ \R{\text{לפי משפט}} \end{matrix}}{\leq} U(Q)-L(Q)U(P)−L(P)↓לפי משפט​≤​U(Q)−L(Q)

תהי P\mathcal{P}P חלוקה של [c,d][c,d][c,d] המתקבלת ע"י P∩[c,d]\mathcal{P} \cap[c,d]P∩[c,d]. אזי:

U(P)−L(P)≤↓U−L=∑i=1n(Mi−mi)Δxiאגף שמאל הוא סכום של חלק באגף ימין0≤מהמחוברים הU(P)−L(P)≤εU(\mathcal{P})-L(\mathcal{P}) \underset{\begin{matrix} \downarrow \\ U-L=\sum_{i=1}^n(M_{i}-m_{i})\Delta x_{i} \\ \R{\text{אגף שמאל הוא סכום של חלק}} \\ \R{\text{ באגף ימין}}0\leq\R{\text{מהמחוברים ה}} \end{matrix}}{\leq} U(\mathcal{P})-L(\mathcal{P})\leq \epsilonU(P)−L(P)↓U−L=∑i=1n​(Mi​−mi​)Δxi​אגף שמאל הוא סכום של חלק באגף ימין0≤מהמחוברים ה​≤​U(P)−L(P)≤ε

∎

הוכחה: (2)
יהי ε>0\epsilon>0ε>0. נגדיר δ=min⁡{δ1,δ2,εM−n}\delta=\min\left\{ \delta_{1},\delta_{2}, \frac{\epsilon}{M-n} \right\}δ=min{δ1​,δ2​,M−nε​} כאשר δ1,δ2\delta_{1},\delta_{2}δ1​,δ2​ מהגדרת אינטגרביליות לפי סכומי רימן ב-[a,b][a,b][a,b] וב-[b,c][b,c][b,c]. בנוסף m=inf⁡f,M=sup⁡fm=\inf f,M=\sup fm=inff,M=supf בקטע [a,b][a,b][a,b].
תהי PPP חלוקה של [a,c][a,c][a,c] שמכילה את bbb עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ. לכל בחירה של cic_{i}ci​-ים מתקיים:

∣∑i=1sf(ci)Δxi−∫abf∣<12ε\left| \sum_{i=1}^sf(c_{i})\Delta x_{i}-\int_{a}^b f \right|< \frac{1}{2}\epsilon​i=1∑s​f(ci​)Δxi​−a∫b​f​<21​ε ∣∑i=s+1nf(ci)Δxi−∫bcf∣<12ε\left| \sum_{i=s+1}^n f(c_{i})\Delta x_{i}-\int_{b}^cf \right|< \frac{1}{2}\epsilon​i=s+1∑n​f(ci​)Δxi​−b∫c​f​<21​ε

לכן:

∣∑i=1nf(ci)Δxi−(∫abf+∫bcf)∣≤↓אי שוויון המשולש∣∑i=1sf(ci)Δxi−∫abf∣+∣∑i=s+1nf(ci)Δxi−∫bcf∣<ε\left| \sum_{i=1}^nf(c_{i})\Delta x_{i}-\left( \int_{a}^b f+\int_{b}^cf \right) \right| \underset{\begin{matrix} \downarrow \\ \R{\text{אי שוויון המשולש}} \end{matrix}}{\leq} \left| \sum_{i=1}^s f(c_{i})\Delta x_{i}-\int_{a}^b f \right|+\left| \sum_{i=s+1}^nf(c_{i})\Delta x_{i}-\int_{b}^cf \right|<\epsilon​i=1∑n​f(ci​)Δxi​−​a∫b​f+b∫c​f​​↓אי שוויון המשולש​≤​​i=1∑s​f(ci​)Δxi​−a∫b​f​+​i=s+1∑n​f(ci​)Δxi​−b∫c​f​<ε

אם PPP חלוקה של [a,c][a,c][a,c] שלא מכילה את bbb עם λ(P)<δ\lambda(P)<\deltaλ(P)<δ. נגדיר QQQ חלוקה חדשה באופן הבא:

Q={a=x0<x1<x2<⋯<xk−1<b<xk<⋯<xn=c}Q=\left\{ a=x_{0}<x_{1}<x_{2}<\dots<x_{k-1}<b<x_{k}<\dots<x_{n}=c \right\}Q={a=x0​<x1​<x2​<⋯<xk−1​<b<xk​<⋯<xn​=c}

כאשר לכל x∈Qx \in Qx∈Q כך ש-x≠bx\neq bx=b מתקיים x∈Px \in Px∈P. (הערה: QQQ היא בעצם עידון של PPP)
תהי {ci}\left\{ c_{i} \right\}{ci​} בחירה של נק' עבור PPP. נשתמש באותן cic_{i}ci​ עבור QQQ. נניח בה"כ כי b≤ck≤xkb\leq c_{k}\leq x_{k}b≤ck​≤xk​ ונבחר את bbb עצמה עבור [xk−1,b][x_{k-1},b][xk−1​,b] בחלוקה QQQ. אזי:

∣ΣQ−ΣP∣=∣(b−xk−1)f(b)+(xk−b)f(ck)−(xk−xk−1)f(ck)∣=∣(f(b)−f(ck))⏟≤M−m(b−xk−1)⏟<δ≤εM−m∣<ε\begin{align*} \left|\Sigma_{Q}-\Sigma_{P}\right|&=\left|(b-x_{k-1})f(b)+(x_{k}-b)f(c_{k})-(x_{k}-x_{k-1})f(c_{k})\right| \\ &=|\underbrace{(f(b)-f(c_{k}))}_{\leq M-m}\underbrace{(b-x_{k-1})}_{<\delta\leq \frac{\epsilon}{M-m}}|< \epsilon \end{align*}∣ΣQ​−ΣP​∣​=∣(b−xk−1​)f(b)+(xk​−b)f(ck​)−(xk​−xk−1​)f(ck​)∣=∣≤M−m(f(b)−f(ck​))​​<δ≤M−mε​(b−xk−1​)​​∣<ε​ ∣Σp−(∫abf+∫bcf)∣≤∣Σp−ΣQ∣+∣ΣQ−(∫abf+∫bcf)∣<ε+2ε=3ε\left| \Sigma_{p}-\left( \int_{a}^bf+\int_{b}^cf \right) \right|\leq |\Sigma_{p}-\Sigma_{Q}|+\left| \Sigma_{Q}-\left( \int_{a}^b f+\int_{b}^c f \right) \right|<\epsilon+2\epsilon=3\epsilon​Σp​−​a∫b​f+b∫c​f​​≤∣Σp​−ΣQ​∣+​ΣQ​−​a∫b​f+b∫c​f​​<ε+2ε=3ε

⇐ לפי ההגדרה השקולה, fff אינטגרבילית ב-[a,c][a,c][a,c] ומתקיים: ∫acf=∫abf+∫bcf\int_{a}^cf=\int_{a}^bf+\int_{b}^cfa∫c​f=a∫b​f+b∫c​f.
∎

שיעורי בית (HW)

הוכיחו את (3).
ניתן גם להוכיח את (4) אם רוצים.

הוכחה: (5)
לפי (4), עם g(x)=xng(x)=x^ng(x)=xn. זוהי פונקציה אלמנטרית ומוגדרת על כל R\mathbb{R}R ולכן היא רציפה בכל R\mathbb{R}R ובפרט בקטע [a,b][a,b][a,b].
לכן, הפונקציה fnf^nfn אינטגרבילית ב-[a,b][a,b][a,b].
∎

הוכחה: (6)

f∘g=12((f+g)2−f2−g2)f \circ g=\frac{1}{2}((f+g)^2-f^2-g^2)f∘g=21​((f+g)2−f2−g2)

הפונקציות f2,g2f^2,g^2f2,g2 אינטגרביליות לפי (5).
הפונקציה f+gf+gf+g אינטגרבילית לפי ליניאריות(2) ואז, לפי (5) נקבל כי (f+g)2(f+g)^2(f+g)2 אינטגרבילית.
לכן, לפי ליניאריות(2) ו-(3) נקבל כי 12((f+g)2−f2−g2)\frac{1}{2}((f+g)^2-f^2-g^2)21​((f+g)2−f2−g2) אינטגרבילית.
∎

הוכחה: (7)
הפונקציה ∣f∣|f|∣f∣ אינטגרבילית לפי (4) עם g(x)=∣x∣g(x)=|x|g(x)=∣x∣. בנוסף, −∣f∣≤f≤∣f∣-|f|\leq f\leq |f|−∣f∣≤f≤∣f∣ ולכן, לפי 9: ∫abf≤∫ab∣f∣\int_{a}^b f \leq \int_{a}^b |f|a∫b​f≤a∫b​∣f∣ וגם −∫abf≤∫ab∣f∣  ⟸  −∫ab∣f∣=∫ab−∣f∣≤∫abf-\int_{a}^b f\leq \int_{a}^b|f|\impliedby -\int_{a}^b |f|=\int_{a}^b-|f|\leq \int_{a}^b f−a∫b​f≤a∫b​∣f∣⟸−a∫b​∣f∣=a∫b​−∣f∣≤a∫b​f ולכן:

∣∫abf∣≤∫ab∣f∣\left| \int_{a}^b f \right|\leq \int_{a}^b |f|​a∫b​f​≤a∫b​∣f∣

∎

הוכחה: (8 א')

L(P,f)=∑i=1nmi0≤נתוןf≥0Δxi≥0  ⟹  ∫abf≥0L(P,f)=\sum_{i=1}^n \underset{\begin{matrix} 0\leq \\ \R{\text{נתון}} \\ f\geq 0 \end{matrix}}{m_{i}}\Delta x_{i}\geq 0 \implies \int_{a}^b f\geq 0L(P,f)=i=1∑n​0≤נתוןf≥0​mi​​Δxi​≥0⟹a∫b​f≥0

∎

שיעורי בית (HW)

נסו לבד להוכיח את ′ב8'ב8′ב8 - קשה!.
רמז: הלמה של קנטור

הוכחה: (9)
נגדיר h=f−g≥0h=f-g\geq 0h=f−g≥0. (זאת מכיוון שנתון f≥gf\geq gf≥g) לכן, לפי (8):

0≤∫abh=∫ab(f−g)=↓(3)∫abf−∫abg0\leq \int_{a}^b h=\int_{a}^b (f-g) \underset{\begin{matrix} \downarrow \\ (3) \end{matrix}}{=}\int_{a}^b f-\int_{a}^bg0≤a∫b​h=a∫b​(f−g)↓(3)​=​a∫b​f−a∫b​g ∫abg≤∫abf\int_{a}^b g\leq \int_{a}^b fa∫b​g≤a∫b​f

∎

הוכחה: (10)
מיידי מ-(9).
∎

הוכחה: (11)
לפי (10) מתקיים m(b−a)≤∫abf≤M(b−a)m(b-a)\leq \int_{a}^b f\leq M(b-a)m(b−a)≤a∫b​f≤M(b−a). לכן:

m≤∫abfb−a≤Mm\leq \frac{\int_{a}^b f}{b-a}\leq Mm≤b−aa∫b​f​≤M

לפי משפט ערך הביניים(fff רציפה), קיים a≤c≤ba\leq c\leq ba≤c≤b כך ש-f(c)=∫abfb−af(c)= \frac{\int_{a}^b f}{b-a}f(c)=b−aa∫b​f​ ולכן:

∫abf=f(c)(b−a)\int_{a}^b f=f(c)(b-a)a∫b​f=f(c)(b−a)

∎

המשפט היסודי

משפט

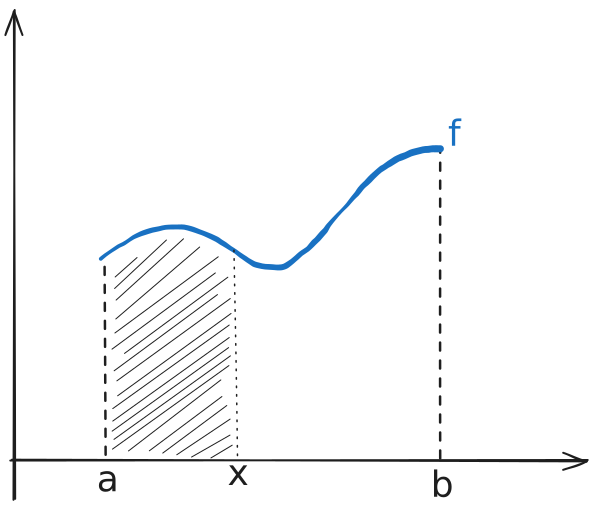
תהי fff אינטגרבילית ב-[a,b][a,b][a,b]. נגדיר F(x)=∫axf(t)dt\displaystyle F(x)=\int_{a}^x f(t)dtF(x)=a∫x​f(t)dt.
​2 - האינטגרל המסויים 2026-04-19 18.01.22.excalidraw.svg
אזי FFF רציפה ב-[a,b][a,b][a,b].

הערה (ענן המחשבות)

צ"ל: F(x)F(x)F(x) רציפה. ⇐ איך נעשה זאת? נקח נקודה x0∈(a,b)x_{0} \in(a,b)x0​∈(a,b) ונוכיח כי FFF רציפה ב-x0x_{0}x0​ (הראו לבד עבור x0=a,x0=bx_{0}=a,x_{0}=bx0​=a,x0​=b)
צ"ל: lim⁡x→x0F(x)=F(x0)\lim_{ x \to x_{0} }F(x)=F(x_{0})limx→x0​​F(x)=F(x0​). ⇐ איך נעשה זאת? נלך להגדרת הגבול.
יהי ε>0\epsilon>0ε>0. צ"ל: קיימת δ>0\delta>0δ>0 כך ש-0<∣x−x0∣<δ0<|x-x_{0}|<\delta0<∣x−x0​∣<δ מתקיים ∣F(x)−F(x0)∣<ε|F(x)-F(x_{0})|<\epsilon∣F(x)−F(x0​)∣<ε. ⇐ נתחיל לכתוב ונראה מה צריך.
כל פונקציה אינטגרבילית היא חסומה לכרגע - לפי מה שראינו עד כה. לכן, נוכל להשתמש בזה ולחסום את הפונקציה ע"י איזה M>0M>0M>0.
לכן, לבסוף, נראה כי נוכל להגדיר δ=εM\delta=\frac{\epsilon}{M}δ=Mε​.

הוכחה:
יהי x0∈(a,b)x_{0}\in(a,b)x0​∈(a,b). הפונקציה fff אינטגרבילית ולכן חסומה. יהי M>0M>0M>0 חסם של ∣f∣|f|∣f∣. נגדיר δ=εM\delta=\frac{\epsilon}{M}δ=Mε​ ואז אם ∣x−x0∣<δ|x-x_{0}|<\delta∣x−x0​∣<δ מתקיים:
עבור x>x0x>x_{0}x>x0​:

∣F(x)−F(x0)∣=∣∫axf(t)dt−∫ax0f(t)dt∣=↓לפי אדיטיביות∣∫x0xf(t)dt∣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣≤↓אי שוויון המשולש האינטגרלי ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣∫x0x∣f(t)∣dt<↓מונוטוניות∫x0xM=M∣x−x0∣<Mδ=ε\begin{align*} |F(x)-F(x_{0})|&=\left| \int_{a}^x f(t)dt-\int_{a}^{x_{0}}f(t)dt \right|\underset{\begin{matrix} \downarrow \\ \R{\text{לפי אדיטיביות}} \end{matrix}}{=} \left| \int_{x_{0}}^x f(t)dt \right| \!\!\!\!\!\!\!\!\!\!\!\!\!\!\underset{\begin{matrix} \downarrow \\ \R{\text{אי שוויון המשולש האינטגרלי}} \end{matrix}}{\leq}\!\!\!\!\!\!\!\!\!\!\!\!\!\!\int_{x_{0}}^x |f(t)|dt \underset{\begin{matrix} \downarrow \\ \R{\text{מונוטוניות}} \end{matrix}}{<}\int_{x_{0}}^x M \\ &=M|x-x_{0}|< M\delta=\epsilon \end{align*}∣F(x)−F(x0​)∣​=​a∫x​f(t)dt−a∫x0​​f(t)dt​↓לפי אדיטיביות​=​​x0​∫x​f(t)dt​↓אי שוויון המשולש האינטגרלי​≤​x0​∫x​∣f(t)∣dt↓מונוטוניות​<​x0​∫x​M=M∣x−x0​∣<Mδ=ε​

עבור x<x0x<x_{0}x<x0​:

∣F(x)−F(x0)∣=∣∫axf(t)dt−∫ax0f(t)dt∣=↓לפי אדיטיביות∣∫x0xf(t)dt∣=∣∫xx0f(t)dt∣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣≤↓אי שוויון המשולש האינטגרלי ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣ ⁣∫xx0∣f(t)∣dt ⁣ ⁣ ⁣<↓מונוטוניות∫xx0Mdt=M∣x0−x∣<Mδ=ε\begin{align*} |F(x)-F(x_{0})|&=\left| \int_{a}^x f(t)dt-\int_{a}^{x_{0}}f(t)dt \right|\underset{\begin{matrix} \downarrow \\ \R{\text{לפי אדיטיביות}} \end{matrix}}{=}\left| \int_{x_{0}}^xf(t)dt \right|=\left| \int_{x}^{x_{0}}f(t)dt \right|\!\!\!\!\!\!\!\!\!\!\!\!\!\!\underset{\begin{matrix} \downarrow \\ \R{\text{אי שוויון המשולש האינטגרלי}} \end{matrix}}{\leq}\!\!\!\!\!\!\!\!\!\!\!\!\!\!\int_{x}^{x_{0}}|f(t)|dt \\ & \!\!\!\underset{\begin{matrix} \downarrow \\ \R{\text{מונוטוניות}} \end{matrix}}{<} \int_{x}^{x_{0}}Mdt =M|x_{0}-x|<M\delta=\epsilon \end{align*}∣F(x)−F(x0​)∣​=​a∫x​f(t)dt−a∫x0​​f(t)dt​↓לפי אדיטיביות​=​​x0​∫x​f(t)dt​=​x∫x0​​f(t)dt​↓אי שוויון המשולש האינטגרלי​≤​x∫x0​​∣f(t)∣dt↓מונוטוניות​<​x∫x0​​Mdt=M∣x0​−x∣<Mδ=ε​

לכן, לפי הגדרת הגבול, lim⁡x→x0F(x)=F(x0)\lim_{ x \to x_{0} }F(x)=F(x_{0})limx→x0​​F(x)=F(x0​) ולכן, לפי הגדרה, F(x)F(x)F(x) רציפה בכל נקודה x0∈(a,b)x_{0} \in(a,b)x0​∈(a,b) ולכן FFF רציפה ב-(a,b)(a,b)(a,b).
עבור x0=ax_{0}=ax0​=a ו-x>ax>ax>a מתקיים:

∣F(x)−F(x0)∣=∣∫x0xf(t)dt−∫x0x0f(t)dt∣=↓הגדרה∣∫x0xf(t)dt∣<↓באות האופן כמו ממקודםM∣x−x0∣<Mδ=ε\left| F(x)-F(x_{0}) \right|=\left| \int_{x_{0}}^xf(t)dt-\int_{x_{0}}^{x_{0}}f(t)dt \right| \underset{\begin{matrix} \downarrow \\ \R{\text{הגדרה}} \end{matrix}}{=}\left| \int_{x_{0}}^{x}f(t)dt \right| \underset{\begin{matrix} \downarrow \\ \R{\text{באות האופן כמו ממקודם}} \end{matrix}}{<}M|x-x_{0}|<M\delta=\epsilon∣F(x)−F(x0​)∣=​x0​∫x​f(t)dt−x0​∫x0​​f(t)dt​↓הגדרה​=​​x0​∫x​f(t)dt​↓באות האופן כמו ממקודם​<​M∣x−x0​∣<Mδ=ε

לכן, לפי הגדרת הגבול, lim⁡x→x0F(x)=F(x0)\lim_{ x \to x_{0} }F(x)=F(x_{0})limx→x0​​F(x)=F(x0​) ולכן, לפי הגדרה, F(x)F(x)F(x) רציפה בנקודה aaa.
באותו האופן, F(x)F(x)F(x) רציפה בנקודה bbb.
לכן, FFF רציפה בקטע [a,b][a,b][a,b].
∎

משפט (המשפט היסודי)

תהי fff רציפה ב-[a,b][a,b][a,b]. נגדיר F(x)=∫axf(t)dt\displaystyle F(x)=\int_{a}^x f(t)dtF(x)=a∫x​f(t)dt.
אזי FFF גזירה ב-[a,b][a,b][a,b] ומתקיים F′(x)=f(x)F'(x)=f(x)F′(x)=f(x).

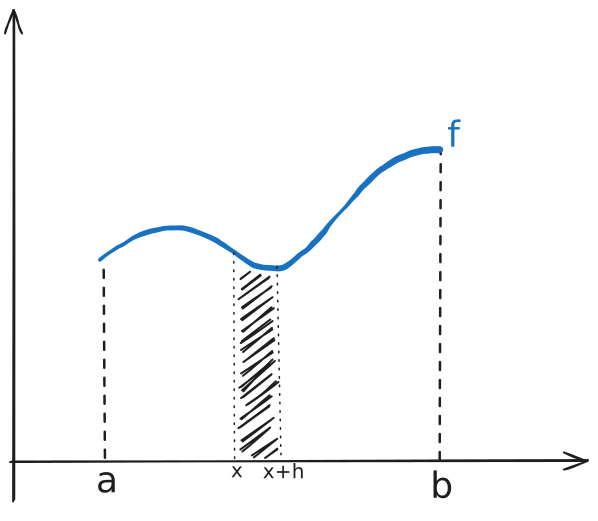
אינטואיציה:
​2 - האינטגרל המסויים 2026-04-19 18.10.12.excalidraw.svg
נרצה לחשב את השטח מתחת לגרף. לפי האינטגרל המסויים נקבל:

F(x+h)−F(x)≈h⋅f(x)F(x+h)-F(x) \approx h\cdot f(x)F(x+h)−F(x)≈h⋅f(x)

לכן:

F′(x)≈F(x+h)−F(x)h≈f(x)F'(x) \approx \frac{F(x+h)-F(x)}{h} \approx f(x)F′(x)≈hF(x+h)−F(x)​≈f(x)

הוכחה:
יהי x0∈(a,b)x_{0}\in(a,b)x0​∈(a,b). נחשב את F′(x0)F'(x_{0})F′(x0​) לפי הגדרת הנגזרת:

F+′(x0)=lim⁡x→x0+F(x)−F(x0)x−x0=lim⁡x→x0+∫axf(t)dt−∫ax0f(t)dtx−x0=lim⁡x→x0+∫x0xf(t)dtx−x0F'_{+}(x_{0})=\lim_{ x \to x_{0}^+ } \frac{F(x)-F(x_{0})}{x-x_{0}}=\lim_{ x \to x_{0}^+ } \frac{\displaystyle \int_{a}^xf(t)dt-\int_{a}^{x_{0}}f(t)dt}{x-x_{0}}=\lim_{ x \to x_{0}^+ } \frac{\displaystyle \int_{x_{0}}^x f(t)dt}{x-x_{0}}F+′​(x0​)=x→x0+​lim​x−x0​F(x)−F(x0​)​=x→x0+​lim​x−x0​a∫x​f(t)dt−a∫x0​​f(t)dt​=x→x0+​lim​x−x0​x0​∫x​f(t)dt​

fff רציפה ולכן, לפי עה"ב האינטגרלי קיימת cx∈(x0,x)c_{x} \in(x_{0},x)cx​∈(x0​,x) כך שמתקיים:

lim⁡x→x0+∫x0xf(t)dtx−x0=lim⁡x→x0+f(cx)(x−x0)x−x0=lim⁡x→x0+f(cx)=f(x0)\lim_{ x \to x_{0}^+ } \frac{\displaystyle\int_{x_{0}}^xf(t)dt}{x-x_{0}}=\lim_{ x \to x_{0}^+ } \frac{f(c_{x})(x-x_{0})}{x-x_{0}}=\lim_{ x \to x_{0}^+ } f(c_{x})=f(x_{0})x→x0+​lim​x−x0​x0​∫x​f(t)dt​=x→x0+​lim​x−x0​f(cx​)(x−x0​)​=x→x0+​lim​f(cx​)=f(x0​)

נסתכל כעת על הנגזרת משמאל:

F−′(x0)=lim⁡x→x0−F(x)−F(x0)x−x0=lim⁡x→x0−∫axf(t)dt− ⁣ ⁣ ⁣∫ax0f(t)dtx−x0= ⁣ ⁣lim⁡x→x0−∫x0xf(t)dtx−x0= ⁣ ⁣lim⁡x→x0−∫xx0f(t)dtx0−xF_{-}'(x_{0})=\lim_{ x \to x_{0}^- } \frac{F(x)-F(x_{0})}{x-x_{0}}=\lim_{ x \to x_{0}^- } \frac{\displaystyle \int_{a}^x f(t)dt-\!\!\!\int_{a}^{x_{0}} f(t)dt}{x-x_{0}}=\!\!\lim_{ x \to x_{0}^- } \frac{\displaystyle \int_{x_{0}}^x f(t)dt}{x-x_{0}}=\!\!\lim_{ x \to x_{0}^- } \frac{\displaystyle\int_{x}^{x_{0}}f(t)dt}{x_{0}-x}F−′​(x0​)=x→x0−​lim​x−x0​F(x)−F(x0​)​=x→x0−​lim​x−x0​a∫x​f(t)dt−a∫x0​​f(t)dt​=x→x0−​lim​x−x0​x0​∫x​f(t)dt​=x→x0−​lim​x0​−xx∫x0​​f(t)dt​

fff רציפה ולכן, לפי עה"ב האינטגרלי קיימת cx∈(x,x0)c_{x}\in(x,x_{0})cx​∈(x,x0​) כך שמתקיים:

lim⁡x→x0−∫xx0f(t)dtx0−x=lim⁡x→x0−f(cx)(x0−x)x0−x=lim⁡x→x0−f(cx)=f(x0)\lim_{ x \to x_{0}^- } \frac{\displaystyle\int_{x}^{x_{0}}f(t)dt}{x_{0}-x}=\lim_{ x \to x_{0}^- } \frac{f(c_{x})(x_{0}-x)}{x_{0}-x}=\lim_{ x \to x_{0}^- } f(c_{x})=f(x_{0})x→x0−​lim​x0​−xx∫x0​​f(t)dt​=x→x0−​lim​x0​−xf(cx​)(x0​−x)​=x→x0−​lim​f(cx​)=f(x0​)

לכן מתקיים לכל x0∈(a,b)x_{0} \in(a,b)x0​∈(a,b) כי F′(x0)F'(x_{0})F′(x0​) קיימת ומתקיים: F′(x0)=f(x0)F'(x_{0})=f(x_{0})F′(x0​)=f(x0​).
עבור x>ax>ax>a מתקיים:

F+′(a)=lim⁡x→a+F(x)−F(a)x−a=lim⁡x→a+∫axf(t)dt−∫aaf(t)dtx−x0=lim⁡x→x0+∫axf(t)dtx−x0F'_{+}(a)=\lim_{ x \to a^+ } \frac{F(x)-F(a)}{x-a}=\lim_{ x \to a^+ } \frac{\displaystyle \int_{a}^xf(t)dt-\int_{a}^{a}f(t)dt}{x-x_{0}}=\lim_{ x \to x_{0}^+ } \frac{\displaystyle \int_{a}^x f(t)dt}{x-x_{0}}F+′​(a)=x→a+lim​x−aF(x)−F(a)​=x→a+lim​x−x0​a∫x​f(t)dt−a∫a​f(t)dt​=x→x0+​lim​x−x0​a∫x​f(t)dt​

ואז באותו האופן כמו ממקודם מתקיים כי F+′(a)=f(a)F_{+}'(a)=f(a)F+′​(a)=f(a).
באותו האופן נקבל כי F−′(b)=f(b)F_{-}'(b)=f(b)F−′​(b)=f(b).
לכן, לפי הגדרה FFF גזירה בקטע [a,b][a,b][a,b] ומתקיים F′(x)=f(x)F'(x)=f(x)F′(x)=f(x).
∎

מסקנה

  1. לכל פונקציה רציפה ב-[a,b][a,b][a,b] יש פונקציה קדומה!
  2. המסקנה השניה היא משפט בעצם ⇓\Downarrow⇓.
משפט (ניוטון-לייבניץ)

תהי fff רציפה ב-[a,b][a,b][a,b] ותהי FFF פונקציה קדומה(כלשהי) של fff. אזי:

∫abf(x)dx=F(b)−F(a)\int_{a}^b f(x)dx=F(b)-F(a)a∫b​f(x)dx=F(b)−F(a)
דוגמה

∫0π2sin⁡xdx=−cos⁡π2−(−cos⁡(0))=1\int_{0}^{\frac{\pi}{2}}\sin xdx=-\cos \frac{\pi}{2}-(-\cos(0))=10∫2π​​sinxdx=−cos2π​−(−cos(0))=1

הוכחה:
נגדיר G(x)=∫axfG(x)=\int_a^xfG(x)=a∫x​f. לפי המשפט היסודי, G′=fG'=fG′=f. גם F′=fF'=fF′=f.
לכן, F(x)=G(x)+c0F(x)=G(x)+c_{0}F(x)=G(x)+c0​. לכן:

F(b)−F(a)=(G(b)+c0)−(G(a)+c0)=G(b)−G(a)=∫abf(x)dx−0=∫abf(x)dxF(b)-F(a)=(G(b)+c_{0})-(G(a)+c_{0})=G(b)-G(a)=\int_{a}^b f(x)dx-0=\int_{a}^b f(x)dxF(b)−F(a)=(G(b)+c0​)−(G(a)+c0​)=G(b)−G(a)=a∫b​f(x)dx−0=a∫b​f(x)dx

∎

הגדרה (סימון)

F(b)−F(a)=F(x)∣ab\left.\begin{matrix}\\ \\ \end{matrix}F(b)-F(a)=F(x)\right\vert_{a}^b​F(b)−F(a)=F(x)​ab​
הערה

לפונקציות הבאות (למשל)

sin⁡xx,sin⁡x2,exxex2\frac{\sin x}{x}, \quad \sin x^2, \quad \frac{e^x}{x} \quad e^{x^2}xsinx​,sinx2,xex​ex2

אין פונקציה קדומה אלמנטרית.

דוגמה

תהי GGG מוגדרת למטה. נמצא את G′(x)G'(x)G′(x).

G(x)=∫0x+x2sin⁡tdtG(x)=\int_{0}^{x+x^2}\sin tdtG(x)=0∫x+x2​sintdt

בגלל הגבולות אנו לא יכולים לבצע בדיוק את המשפט היסודי. אזי, נגדיר F(x)=∫0xsin⁡tdtF(x)=\int_{0}^x \sin tdtF(x)=0∫x​sintdt. הפונקציה sin⁡t\sin tsint היא רציפה ולכן, לפי המשפט היסודי, F′(x)=sin⁡xF'(x)=\sin xF′(x)=sinx.
נשים לב כי G(x)=F(x+x2)G(x)=F(x+x^2)G(x)=F(x+x2). לכן, לפי כלל השרשרת:

G′(x)=F′(x+x2)⋅(2x+1)=(1+2x)sin⁡(x+x2)G'(x)=F'(x+x^2)\cdot (2x+1)=(1+2x)\sin(x+x^2)G′(x)=F′(x+x2)⋅(2x+1)=(1+2x)sin(x+x2)
משפט

תהי fff רציפה ואינטגרבילית בתחום [a,b][a,b][a,b] ויהיו α,β:R→R\alpha,\beta:\mathbb{R}\to \mathbb{R}α,β:R→R גזירות ב-[a,b][a,b][a,b].
נגדיר F(x)=∫α(x)β(x)f(t)dt\displaystyle F(x)=\int_{\alpha(x)}^{\beta(x)}f(t)dtF(x)=α(x)∫β(x)​f(t)dt. אזי:

F′(x)=f(β(x))β′(x)−f(α(x))α′(x)F'(x)=f(\beta(x))\beta'(x)-f(\alpha(x))\alpha'(x)F′(x)=f(β(x))β′(x)−f(α(x))α′(x)

הוכחה:
נגדיר G(x)=∫0xf(t)dtG(x)=\int_{0}^x f(t)dtG(x)=0∫x​f(t)dt. הפונקציה GGG רציפה מרציפותה של fff לפי משפט(שקדם למשפט היסודי) ולכן, לפי המשפט היסודי: G′(x)=f(x)G'(x)=f(x)G′(x)=f(x).

F(x)=∫α(x)β(x)f(t)dt=↓אדיטיביות∫α(x)0f(t)dt+∫0β(x)f(t)dt=↓הגדרה∫0β(x)f(t)dt−∫0α(x)f(t)dt=G(β(x))−G(α(x))\begin{align*} F(x)&=\int_{\alpha(x)}^{\beta(x)}f(t)dt \underset{\begin{matrix} \downarrow \\ \R{\text{אדיטיביות}} \end{matrix}}{=}\int_{\alpha(x)}^0 f(t)dt+\int_{0}^{\beta(x)}f(t)dt \underset{\begin{matrix} \downarrow \\ \R{\text{הגדרה}} \end{matrix}}{=} \int_{0}^{\beta(x)}f(t)dt-\int_{0}^{\alpha(x)}f(t)dt \\ &=G(\beta(x))-G(\alpha(x)) \end{align*}F(x)​=α(x)∫β(x)​f(t)dt↓אדיטיביות​=​α(x)∫0​f(t)dt+0∫β(x)​f(t)dt↓הגדרה​=​0∫β(x)​f(t)dt−0∫α(x)​f(t)dt=G(β(x))−G(α(x))​

אזי, לפי כלל השרשרת, מתקיים:

F′(x)=β′(x)f(β(x))−α′(x)f(α(x))F'(x)=\beta'(x)f(\beta(x))-\alpha'(x)f(\alpha(x))F′(x)=β′(x)f(β(x))−α′(x)f(α(x))

∎

דוגמה

חשבו את הגבול הבא:

lim⁡x→01x3∫0xsin⁡2(3t)dt\lim_{ x \to 0 } \frac{1}{x^3}\int_{0}^x\sin^2(3t)dtx→0lim​x31​0∫x​sin2(3t)dt

כל הנחש הזה שואף ל-000 שכן x→0x\to0x→0. בנוסף, x3→0x^3\to 0x3→0 גם כן. לכן, נוכל לבצע את כלל לופיטל ובנוסף להשתמש במשפט היסודי למונה:

=lim⁡x→0sin⁡2(3x)3x2=lim⁡x→0sin⁡(3x)3x⋅sin⁡(3x)3x⋅3=1⋅1⋅3=3=\lim_{ x \to 0 } \frac{\sin^2(3x)}{3x^2} =\lim_{ x \to 0 } \frac{\sin(3x)}{3x}\cdot \frac{\sin(3x)}{3x}\cdot 3=1\cdot 1\cdot 3=3=x→0lim​3x2sin2(3x)​=x→0lim​3xsin(3x)​⋅3xsin(3x)​⋅3=1⋅1⋅3=3

אנלוגיות לאינטגרל לא מסויים

משפט (אינטגרציה בחלקים עבור אינטגרל מסויים)

אם ל-u(x),v(x)u(x),v(x)u(x),v(x) יש נגזרות רציפות ב-[a,b][a,b][a,b]. אזי:

∫abuv′=uv∣ab−∫abu′v\left.\int_{a}^buv'=uv\right\vert_{a}^b-\int_{a}^bu'va∫b​uv′=uv​ab​−a∫b​u′v

הוכחה:
הפונקציות u,vu,vu,v רציפות וגם u′,v′u',v'u′,v′ רציפות. לפי כלל השרשרת: (uv)′=u′v+uv′(uv)'=u'v+uv'(uv)′=u′v+uv′.

uv∣ab=↓NL∫ab(uv)′=∫abu′v+∫abuv′\left. \begin{matrix}\\ \\ \end{matrix} uv\right\vert_{a}^b\underset{\begin{matrix} \downarrow \\ NL \end{matrix}}{=}\int_{a}^b (uv)' = \int_{a}^b u'v+\int_{a}^b uv'​uv​ab​↓NL​=​a∫b​(uv)′=a∫b​u′v+a∫b​uv′

נעביר אגפים ונקבל בדיוק את הנוסחה שבמשפט.
∎

דוגמה

∫0πxsin⁡xdx=↓אינטגרציה בחלקים(u=x  ⟹  u′=1v′=sin⁡x  ⟹  v=−cos⁡x)−xcos⁡x∣0π+∫0πcos⁡xdx⏟NL=−πcos⁡π−(−0cos⁡0)+sin⁡x∣0π=π\int_{0}^\pi x\sin xdx \underset{\begin{matrix} \downarrow \\ \R{\text{אינטגרציה בחלקים}} \\ \begin{pmatrix} u=x \implies u'=1 \\ v'=\sin x\implies v=-\cos x \end{pmatrix} \end{matrix}}{=}\left.\begin{matrix} \\ \\ \end{matrix} -x\cos x\right\vert_{0}^\pi +\underbrace{\int_{0}^\pi \cos xdx}_{NL}=-\pi \cos \pi-(-0\cos0)+\left.\begin{matrix} \\ \\ \end{matrix}\sin x\right\vert_{0}^\pi=\pi0∫π​xsinxdx↓אינטגרציה בחלקים(u=x⟹u′=1v′=sinx⟹v=−cosx​)​=​​−xcosx​0π​+NL0∫π​cosxdx​​=−πcosπ−(−0cos0)+​sinx​0π​=π
דוגמה

∫011−x2dx=↓שיטת ההצבה(x=cos⁡tdx=−sin⁡tdt)∫−π201−cos⁡2t(−sin⁡t)dt=∫−π20sin⁡2t(−sin⁡t)dt=∫−π20∣sin⁡t∣(−sin⁡t)dt\int_{0}^1 \sqrt{ 1-x^2 }dx \underset{\begin{matrix} \downarrow \\ \R{\text{שיטת ההצבה}} \\ \begin{pmatrix} x=\cos t \\ dx=-\sin tdt \end{pmatrix} \end{matrix}}{=}\int_{-\frac{\pi}{2}}^{0} \sqrt{ 1-\cos^2t }(-\sin t)dt=\int_{-\frac{\pi}{2}}^0 \sqrt{ \sin^2t }(-\sin t)dt=\int_{-\frac{\pi}{2}}^0 |\sin t|(-\sin t)dt 0∫1​1−x2​dx↓שיטת ההצבה(x=costdx=−sintdt​)​=​−2π​∫0​1−cos2t​(−sint)dt=−2π​∫0​sin2t​(−sint)dt=−2π​∫0​∣sint∣(−sint)dt =↓∣sin⁡t∣=−sin⁡t  ⟸  [−π2,0]ב-∫−π20sin⁡2tdt=↓התרגיל הבא∫0π2sin⁡2tdt=12∫0π2(1−cos⁡(2t))dt=↓NL12(t−12sin⁡(2t)∣0π2)=π4\underset{\begin{matrix} \downarrow \\ |\sin t|=-\sin t\impliedby\left[ -\frac{\pi}{2},0 \right]\R{\text{ב-}} \end{matrix}}{=} \int_{-\frac{\pi}{2}}^{0} \sin^2tdt \underset{\begin{matrix} \downarrow \\ \R{\text{התרגיל הבא}} \end{matrix}}{=} \int_{0}^{\frac{\pi}{2}} \sin^2tdt=\frac{1}{2}\int_{0}^{\frac{\pi}{2}} (1-\cos(2t))dt \underset{\begin{matrix} \downarrow \\ NL \end{matrix}}{=} \frac{1}{2} \left(\left. t-\frac{1}{2}\sin(2t)\right\vert_{0}^{\frac{\pi}{2}} \right)=\frac{\pi}{4}↓∣sint∣=−sint⟸[−2π​,0]ב-​=​−2π​∫0​sin2tdt↓התרגיל הבא​=​0∫2π​​sin2tdt=21​0∫2π​​(1−cos(2t))dt↓NL​=​21​(t−21​sin(2t)​02π​​)=4π​
משפט (שיטת ההצבה לאינטגרל מסויים)

תהי f:[a,b]→Rf:[a,b]\to \mathbb{R}f:[a,b]→R רציפה ותהי φ(t)\varphi(t)φ(t) גזירה ברציפות. φ:[α,β]→[a,b]\varphi:[\alpha,\beta]\to[a,b]φ:[α,β]→[a,b] כאשר φ(α)=a\varphi(\alpha)=aφ(α)=a ו-φ(β)=b\varphi(\beta)=bφ(β)=b. אזי:

∫abf(x)dx=∫αβf(φ(t))⋅φ′(t)dt\int_{a}^b f(x)dx=\int_{\alpha}^{\beta}f(\varphi(t))\cdot \varphi'(t)dta∫b​f(x)dx=α∫β​f(φ(t))⋅φ′(t)dt

הוכחה:
fff רציפה. לכן, לפי מסקנות המשפט היסודי, קיימת פונקציה קדומה FFF ומתקיים:

∫abf(x)dx=F(b)−F(a)\int_{a}^b f(x)dx=F(b)-F(a)a∫b​f(x)dx=F(b)−F(a)

לפי כלל השרשרת:

(F(φ(t)))′=F′(φ(t))φ′(t)=f(φ(t))φ′(t){\Large (}F(\varphi(t)){\Large )}'=F'(\varphi(t))\varphi'(t)=f(\varphi(t))\varphi'(t)(F(φ(t)))′=F′(φ(t))φ′(t)=f(φ(t))φ′(t)

F(φ(t))  ⟸  F(\varphi(t))\impliedbyF(φ(t))⟸ היא פונקציה קדומה של f(φ(t))φ′(t)f(\varphi(t))\varphi'(t)f(φ(t))φ′(t). לכן:

∫αβf(φ(t))φ′(t)dt=F(φ(β))−F(φ(α))=F(b)−F(a)\int_{\alpha}^{\beta}f(\varphi(t))\varphi'(t)dt=F(\varphi(\beta))-F(\varphi(\alpha))=F(b)-F(a)α∫β​f(φ(t))φ′(t)dt=F(φ(β))−F(φ(α))=F(b)−F(a)

לכן:

∫abf(x)dx=∫αβf(φ(t))φ′(t)dt\int_{a}^b f(x)dx=\int_{\alpha}^{\beta}f(\varphi(t))\varphi'(t)dta∫b​f(x)dx=α∫β​f(φ(t))φ′(t)dt

∎

תרגיל

הוכיחו כי אם fff זוגית ואינטגרבילית אז

∫−a0f=∫0af\int_{-a}^0 f=\int_{0}^a f−a∫0​f=0∫a​f

הוכחה:

∫−a0f(x)dx=↓שיטת ההצבה(t=−xdt=−dx)−∫a0f(−x)dx=∫0af(−x)dx=↓ זוגיתf⇓f(−x)=f(x)∫0af(x)dx\int_{-a}^0 f(x)dx \underset{\begin{matrix} \downarrow \\ \R{\text{שיטת ההצבה}} \\ \begin{pmatrix} t=-x \\ dt=-dx \end{pmatrix} \end{matrix}}{=} -\int_{a}^0 f(-x)dx=\int_{0}^a f(-x)dx \underset{\begin{matrix} \downarrow \\ \R{\text{ זוגית}}f \\ \Downarrow \\ f(-x)=f(x) \end{matrix}}{=}\int_{0}^a f(x)dx−a∫0​f(x)dx↓שיטת ההצבה(t=−xdt=−dx​)​=​−a∫0​f(−x)dx=0∫a​f(−x)dx↓ זוגיתf⇓f(−x)=f(x)​=​0∫a​f(x)dx

∎

תרגיל (מופיע בגליון בית)

המשפט היסודי קושר בין אינטגרל מסויים לנגזרת וקיום פונקציה קדומה.

  1. האם במידה ו-fff אינטגרבילית אזי יש ל-fff פונקציה קדומה?
  2. האם במידה ול-fff יש פונקציה קדומה אזי fff אינטגרבילית?

פתרון (1): הטענה אינה נכונה.
נקח פונקציה fff בעלת מספר סופי של נקודות אי רציפות מסוג קפיצה. לכן, לפי משפט, fff אינטגרבילית.
נניח בשלילה כי יש לה פונקציה קדומה FFF. אזי מתקיים F′(x)=f(x)F'(x)=f(x)F′(x)=f(x). לכן, לפי מסקנה מדרבו, ל-fff רק נקודות אי רציפות מסוג עיקרי בסתירה לכך ש-fff בעלת נקודות אי רציפות מסוג קפיצה.
נוכל לבחור את הפונקציה:

f(x)={1x≥00x<0f(x)=\begin{cases} 1 & x\geq 0 \\ 0 & x< 0 \end{cases}f(x)={10​x≥0x<0​

פתרון (2): הטענה אינה נכונה.
נביט בפונקציה: f(x)=12x+1f(x)=\frac{1}{2\sqrt{ x+1 }}f(x)=2x+1​1​. לפונקציה הזו מתקיים: ∫f(x)dx=x+1+c\displaystyle \int f(x)dx=\sqrt{ x+1 }+c∫f(x)dx=x+1​+c ולכן, F(x)=x+1F(x)=\sqrt{ x+1 }F(x)=x+1​ הינה פונקציה קדומה שלה.
נניח בשלילה כי fff אינטגרבילית ב-[−1,1][-1,1][−1,1]. אזי, לפי משפט, fff חסומה ב-[−1,1][-1,1][−1,1]. בסתירה לכך ש:

lim⁡x→−1+12x+1=∞\lim_{ x \to -1^+ } \frac{1}{2\sqrt{ x+1 }}= \inftyx→−1+lim​2x+1​1​=∞

לכן, fff אינה אינטגרבילית.

שימושים של האינטגרל המסויים

בינתיים ראינו שימוש אחד - שטח מתחת לגרף. נרצה כעת לראות אילו שימושים נוספים יש לאינטגרל המסויים.

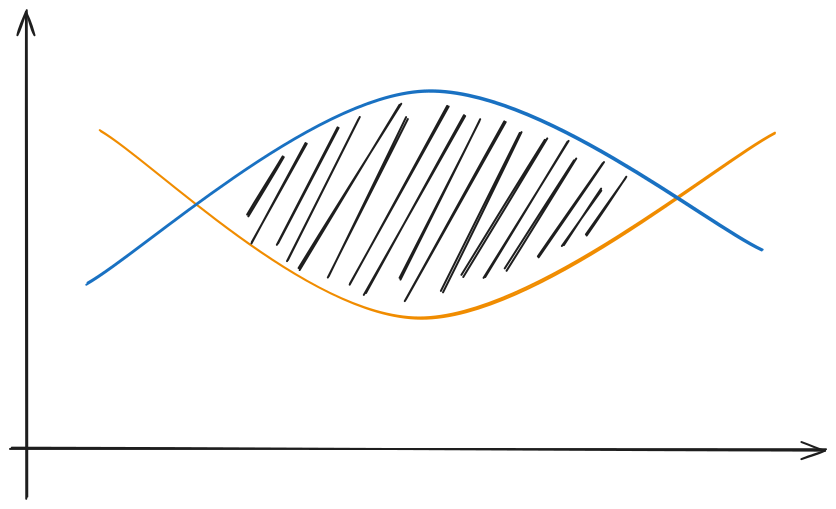
  1. שטח בין גרפים:
    ​2 - האינטגרל המסויים 2026-05-12 10.07.23.excalidraw.svg
    ∫ab∣f−g∣\int_{a}^b |f-g|a∫b​∣f−g∣
    הוכחה: לבד
  2. אורך של עקום (שהוא גרף של פונקציה גזירה ברציפות(באינפי 3 גם עבור פונקציות לא גזירות ברציפות ועקומים שהם לא פונקציות))
    ​2 - האינטגרל המסויים 2026-05-12 10.10.27.excalidraw.svg
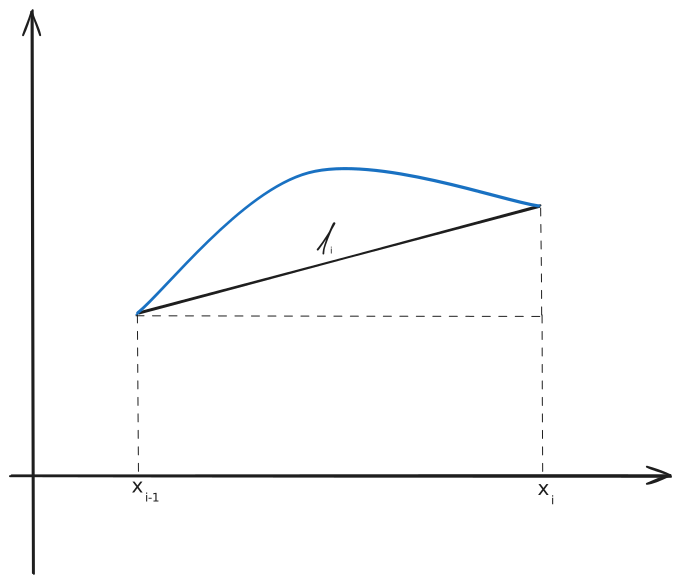
    זה אירוע שונה מחישוב שטח מתחת לגרף. נחלק את הגרף להרבה קטעים, בכל קטע ניצור קו ישר שיעריך את הפונקציה. אורך של קו ישר אנו יודעים לחשב. מה האורך של הקטע? סכום אורכי הקטעים.
    זה כמובן לא מדוייק וכדי לדייק זאת נדרש לעדן את הקטעים שלנו. בדיוק כמו שעשינו עם סכומי דרבו ורימן :)
    נסתכל במיקוד על מקטע אחד והמיתר שמתאים לו - מהו אורך המיתר? פיטגורס:
    ​2 - האינטגרל המסויים 2026-05-12 10.15.09.excalidraw.svg
    ℓi=(xi−xi−1)2+(f(xi)−f(xi−1))2\ell_{i}=\sqrt{ (x_{i}-x_{i-1})^2+(f(x_{i})-f(x_{i-1}))^2 }ℓi​=(xi​−xi−1​)2+(f(xi​)−f(xi−1​))2​
    לפי לגרנז': f′(ci)=f(xi)−f(xi−1)xi−xi−1f'(c_{i})=\frac{f(x_{i})-f(x_{i-1})}{x_{i}-x_{i-1}}f′(ci​)=xi​−xi−1​f(xi​)−f(xi−1​)​ ואז:
    ℓi=(xi−xi−1)2+f′(ci)2(xi−xi−1)2=(xi−xi−1)1+(f′(ci))2\ell_{i}=\sqrt{ (x_{i}-x_{i-1})^2+f'(c_{i})^2(x_{i}-x_{i-1})^2 }=(x_{i}-x_{i-1})\sqrt{ 1+(f'(c_{i}))^2 }ℓi​=(xi​−xi−1​)2+f′(ci​)2(xi​−xi−1​)2​=(xi​−xi−1​)1+(f′(ci​))2​
    כעת, נרצה לדעת את אורך כל הקטע:
    ∑i=1nℓi=∑i=1n1+(f′(ci))2⋅Δxi\sum_{i=1}^n \ell_{i}=\sum_{i=1}^n \sqrt{ 1+(f'(c_{i}))^2 }\cdot \Delta x_{i}∑i=1n​ℓi​=∑i=1n​1+(f′(ci​))2​⋅Δxi​
    אלו סכומי רימן שמתאימים ל-1+(f′(x))2\sqrt{ 1+(f'(x))^2 }1+(f′(x))2​.
    נדלג על הפורמליות(באסה) ונקבל כי:
    אורך הגרף  −L=∫ab1+(f′(x))2 dx\R{\text{אורך הגרף}}\;-L=\int_{a}^b \sqrt{ 1+(f'(x))^2 }\ dxאורך הגרף−L=a∫b​1+(f′(x))2​ dx
  3. חישוב גבול של סדרה(נראה בתרגול)
  4. פיזיקה(ראו פיזיקה 1מ)
דוגמה

f:[−1,1]→R:  f(x)=1−x2f:[-1,1]\to \mathbb{R}:\; \quad \quad f(x)=\sqrt{ 1-x^2 }f:[−1,1]→R:f(x)=1−x2​

הגרף הזה הוא בעצם החצי העליון של מעגל היחידה.
לפי נוסחת היקף מעגל, אורך חצי המעגל פה הוא π\piπ.
נשתמש בנוסחה שזה עתה ראינו:

f′(x)=−2x21−x21+(f′(x))2=1+x21−x2=11−x2f'(x)=-\frac{2x}{2\sqrt{ 1-x^2 }} \qquad \qquad \qquad\sqrt{ 1+(f'(x))^2 }=\sqrt{ 1+\frac{x^2}{1-x^2} }=\frac{1}{\sqrt{ 1-x^2 }}f′(x)=−21−x2​2x​1+(f′(x))2​=1+1−x2x2​​=1−x2​1​

כעת, נוכל להציב באינטגרל:

L=∫−1111−x2dx=↓NL(∗)arcsin⁡x∣−11=π2−−π2=π\begin{align*} L&=\left.\int_{-1}^1 \frac{1}{\sqrt{ 1-x^2 }}dx \underset{\begin{matrix} \downarrow \\ NL \\ (*) \end{matrix}}{=} \arcsin x\right\vert_{-1}^1=\frac{\pi}{2}--\frac{\pi}{2}=\pi \end{align*}L​=−1∫1​1−x2​1​dx↓NL(∗)​=​arcsinx​−11​=2π​−−2π​=π​

לא ניתן לחשב זאת לפי NLNLNL שכן הפונקציה באינטגרל אינה אינטגרבילית. נראה איך בכל זאת מוצאים את האינטגרל באמצעות אינטגרל מוכלל בפרק הבא.